
- Học tập - Lao động - Kinh doanh
- Kinh doanh


Việt Nam: Kinh doanh bất động sản cho thuê không dễ; Bất động sản hạ giá; Ông lớn trúng gói thầu nghìn tỷ; Dự báo giá chung cư 2028-2030; DN Đăng Quang tăng thêm 4.000 tỷ vốn hóa
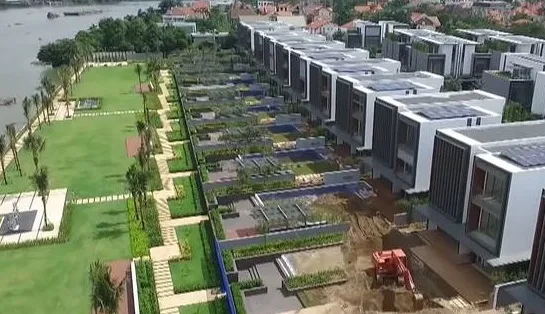
Kinh doanh bất động sản cho thuê không còn là “bài toán dễ”
Giá bất động sản tăng nhanh trong khi giá thuê không tăng tương ứng đang khiến bài toán đầu tư cho thuê trở nên kém hấp dẫn hơn. Nhà đầu tư hiện phải tính kỹ hơn về tỷ suất sinh lời, chi phí vốn, khả năng lấp đầy và áp lực tài chính nếu sử dụng đòn bẩy.
“Đau đầu” với bài toán dòng tiền
Sau nhiều năm tích lũy, anh Minh Anh - một người dân tại TP. Hồ Chí Minh đang có khoảng 5 tỷ đồng tiền nhàn rỗi. Thay vì tiếp tục gửi ngân hàng, anh định sử dụng toàn bộ số tiền tích lũy và vay thêm 4 tỷ đồng để đầu tư căn hộ có giá 9 tỷ đồng để kinh doanh cho thuê.
“Mục tiêu của tôi là cho thuê căn hộ để có thêm dòng tiền, đồng thời chờ tài sản phục hồi và tăng giá trong vài năm tới. Tuy nhiên, tôi lo lắng với lãi suất vay hiện nay khoảng 10 - 12%/năm và có khả năng tăng sau thời gian ưu đãi, liệu tiền thuê có đủ bù chi phí vốn? Trong khi đó, tổng thu nhập của gia đình khoảng 80 triệu đồng mỗi tháng, nếu phải liên tục lấy thu nhập hiện tại để bù vào khoản vay, áp lực tài chính sẽ lớn đến đâu?” - anh Minh Anh chia sẻ.
Hay như trường hợp của chị Phan Linh, ngụ tại phường Dĩ An, TP. Hồ Chí Minh, không sử dụng đòn bẩy tài chính nhưng lại đang đứng trước một bài toán khác. Nhà đầu tư này hiện thuê một căn hộ để ở với giá 12 triệu đồng/tháng ở khu vực trung tâm cho thuận tiện đi làm. Trong khi đó, căn hộ 1 phòng ngủ tại một khu đô thị nằm ở phía Đông TP. Hồ Chí Minh đang cho thuê với giá 7 triệu đồng/tháng.
Với dòng tiền 7 triệu đồng mỗi tháng, chị Linh vẫn phải bù khoảng 5 triệu đồng để trang trải chi phí thuê căn hộ đang ở. Khoản chênh lệch này chưa tạo áp lực đáng kể, nhưng nếu tính trên giá trị tài sản, hiệu suất cho thuê hiện chỉ khoảng 2,7 %/năm. Con số này khiến chị bắt đầu cân nhắc lại hiệu quả của việc nắm giữ tài sản.
“Tôi đang cân nhắc giữa việc tiếp tục giữ căn hộ để cho thuê hoặc bán đi với giá khoảng 3 tỷ đồng để gửi tiết kiệm. Với lãi suất kỳ vọng 7 - 9 %/năm, khoản tiền này có thể mang lại 17,5 - 22,5 triệu đồng tiền lãi mỗi tháng. Sau khi trả 12 triệu đồng tiền thuê nhà thì vẫn còn khoảng 5,5 - 10,5 triệu đồng để tích lũy hoặc tái đầu tư. Dù vậy, tôi vẫn lo nếu bán nhà và giá bất động sản tăng trở lại, việc mua lại một căn hộ tương đương sau này sẽ khó hơn do phải bỏ ra số vốn lớn hơn” - chị Linh chia sẻ.
“Tôi có nên dùng đòn bẩy để mua căn hộ cho thuê ở thời điểm này?” - câu hỏi của anh Minh Anh cũng là bài toán mà không ít nhà đầu tư đang phải tính lại khi giá bất động sản đã lên cao, còn dòng tiền cho thuê chưa tăng tương ứng.
Giá nhà tăng cao bào mòn lợi nhuận
Trường hợp của hai nhà đầu tư trên cũng cho thấy bài toán đang được tính lại khi giá bất động sản tăng nhanh nhưng giá thuê chưa tăng tương ứng. Chẳng hạn, một căn hộ có giá 50 triệu đồng/m² nhưng chỉ cho thuê được 5 - 7 triệu đồng/tháng thì hiệu quả khai thác sẽ khá thấp.
Theo chuyên gia, trước đây nhà đầu tư có thể chấp nhận mua căn hộ khoảng 3 tỷ đồng nhưng chỉ thu 6 triệu đồng tiền thuê mỗi tháng, bởi kỳ vọng tăng giá vẫn đủ lớn để bù đắp hiệu suất cho thuê thấp. Nhưng khi mặt bằng giá hiện nay đã ở mức cao, dư địa tăng giá đột biến không còn như trước, bài toán đầu tư cần được cân đối lại giữa giá vốn và dòng tiền thực tế.
Cụ thể, theo khảo sát của chuyên gia tại một số khu vực có nhu cầu thuê tốt như Thanh Đa, Thảo Điền và phường Bình Thạnh, các căn hộ trung cấp đến cận cao cấp có giá khoảng 3 - 4 tỷ đồng vào năm 2023 hiện đã tăng lên khoảng 6 - 8 tỷ đồng, tương đương mức tăng 60 - 100%.
Tuy nhiên, giá thuê gần như không tăng tương ứng. Chẳng hạn, một căn hộ từng có giá khoảng 4 tỷ đồng và cho thuê được 20 triệu đồng/tháng vào năm 2023, nay giá trị đã lên 6 - 8 tỷ đồng nhưng mức thuê vẫn quanh 20 triệu đồng/tháng. Như vậy, cùng một dòng tiền cho thuê nhưng giá trị tài sản tăng mạnh khiến tỷ suất sinh lời ngày càng thu hẹp.
Ông Đinh Minh Tuấn - Giám đốc PropertyGuru khu vực miền Nam cũng cho rằng, trong bối cảnh thị trường chậm lại, những bất động sản được chủ nhà giảm giá do áp lực tài chính có thể tạo cơ hội cho người có sẵn tiền mặt. Tuy nhiên, “cắt lỗ” không đồng nghĩa với việc đó là một khoản đầu tư tốt. Nhà đầu tư cần nhìn vào khả năng khai thác, vị trí, nhu cầu sử dụng thực tế và khả năng nắm giữ trong dài hạn.
Với phương án dùng 5 tỷ đồng vốn tự có, vay thêm 4 tỷ đồng để mua căn hộ khoảng 9 tỷ đồng, ông Tuấn cho rằng cần cân nhắc rất kỹ. Bởi với lãi suất khoảng 12 - 14%/năm có thể khiến chi phí lãi vay lên tới khoảng 500 - 550 triệu đồng mỗi năm. Nếu tính cả phần trả gốc theo thời hạn vay 20 - 25 năm, tổng số tiền phải trả có thể lên 50 - 60 triệu đồng mỗi tháng.
Trong khi đó, căn hộ trị giá 9 - 10 tỷ đồng tại TP. Hồ Chí Minh có thể cho thuê khoảng 20 - 25 triệu đồng/tháng, tùy vị trí. Sau khi tính các khoản quản lý, bảo trì, thuế và thời gian trống khách, dòng tiền thực nhận còn thấp hơn. Như vậy, nhà đầu tư có thể phải liên tục bù thêm khoảng 25 - 30 triệu đồng mỗi tháng để duy trì khoản vay.
Không chỉ vấn đề dòng tiền, thời điểm thị trường cũng là yếu tố cần tính đến. Sau một chu kỳ tăng giá mạnh của chung cư trong giai đoạn 2024 - 2025, tốc độ tăng giá trong thời gian tới có thể chậm hơn. Vì vậy, nếu sử dụng đòn bẩy lớn và kỳ vọng giá tài sản tiếp tục tăng nhanh để bù chi phí vốn, nhà đầu tư có thể phải chịu áp lực tài chính trong thời gian dài.
Thay vì vay lớn để sở hữu tài sản có giá trị cao hơn khả năng tài chính, vị chuyên gia này cho rằng, nhà đầu tư có thể cân nhắc những tài sản có áp lực trả nợ thấp hơn, hoặc chia nhỏ dòng vốn. Một phần gửi tiết kiệm tạo nguồn thu ổn định, phần còn lại tìm kiếm bất động sản có nhu cầu thuê thực và dư địa tăng trưởng.
Xem tiếp tại đường Link =>
https://share.google/zG099Ksx88nENWpE2
Bất động sản hạ giá, cơ hội nào cho người mua ở thực?
Sau thời gian dài thiết lập mặt bằng giá mới, thị trường bất động sản Hà Nội đang xuất hiện những nhịp điều chỉnh rõ hơn. Không chỉ đất nền, phân khúc chung cư - vốn tăng mạnh vài năm gần đây - cũng ghi nhận mức giảm đáng kể.
Dữ liệu mới đây của Batdongsan.com.vn cho thấy giá rao bán phổ biến của nhiều dự án chung cư bình dân đã giảm 17-35% so với cùng kỳ năm trước hoặc so với vùng đỉnh cuối năm 2025, đầu năm 2026.
Đơn cử, giá chào bán tại các tòa HH1, HH2 và HH3 Linh Đàm hiện khoảng 32-37 triệu đồng/m2, giảm hơn 16-20% so với cùng kỳ năm trước. Nếu so với mức đỉnh cuối năm 2025, đầu năm 2026, mức giảm vượt 35%.
Tại Khu đô thị mới Xa La, giá rao bán bình quân giảm gần 17%; Khu đô thị Kim Văn - Kim Lũ giảm gần 18%; chung cư Đại Thanh giảm hơn 19% so với cuối năm ngoái.
Trên bình diện toàn thị trường, dữ liệu quý III/2026 cho thấy giá rao bán chung cư phổ biến tại Hà Nội khoảng 83 triệu đồng/m2, giảm 4% so với quý I/2026. Giá đất phổ biến khoảng 70 triệu đồng/m2, giảm 14% - mức điều chỉnh mạnh nhất trong các loại hình được thống kê. Nhà riêng, nhà mặt phố và biệt thự cũng giảm khoảng 1-2%. Đây là giá rao bán phổ biến trên nền tảng, không phải giá giao dịch thực tế.
Giá giảm nhưng đã “vừa túi tiền”?
Việc giá chung cư bình dân giảm 17-35% là tín hiệu đáng chú ý với người mua ở thực, nhất là sau giai đoạn giá căn hộ tăng nhanh.
Với mức 32-37 triệu đồng/m2 tại một số tòa ở Linh Đàm, căn hộ 60m2 tương ứng khoảng 1,9-2,2 tỷ đồng. So với vùng đỉnh trước đó, số tiền người mua phải bỏ ra đã giảm đáng kể.
Tuy nhiên, sự điều chỉnh tại một số dự án chưa đồng nghĩa toàn bộ thị trường đã trở về ngưỡng dễ tiếp cận. Mặt bằng rao bán chung cư phổ biến tại Hà Nội vẫn khoảng 83 triệu đồng/m2. Nếu tính theo mức này, căn hộ 60m2 có giá gần 5 tỷ đồng, căn 70m2 khoảng 5,8 tỷ đồng.
Dữ liệu hiện có chưa đặt giá nhà trong tương quan với thu nhập của các nhóm hộ gia đình, nên chưa đủ cơ sở để khẳng định mặt bằng giá đã phù hợp với khả năng chi trả của số đông người có nhu cầu ở thực.
Diễn biến cung - cầu cũng cho thấy thị trường thận trọng hơn. Trong tháng 8/2026, lượng tin đăng bất động sản bán tại Hà Nội giảm 3% so với tháng trước, mức độ quan tâm cũng giảm 3%. Sau giai đoạn tăng mạnh vào tháng 3-4, cả nguồn cung tin đăng và nhu cầu tìm kiếm có xu hướng giảm dần rồi đi ngang.
Điều đó cho thấy người mua đang chọn lọc hơn, trong khi người bán phải điều chỉnh kỳ vọng. Giá ngày càng trở thành yếu tố quan trọng trong quyết định xuống tiền.
Chuyên gia dự báo chung cư có thể giảm khoảng 40%
Theo ông Nguyễn Anh Quê, Chủ tịch G6 Group, đất nền tại các khu vực xa trung tâm mang tính đầu tư, đầu cơ nhiều hơn so với các sản phẩm phục vụ nhu cầu ở. Trong bối cảnh thị trường được siết chặt hơn, cùng các thảo luận liên quan đến bất động sản bỏ hoang và chính sách thuế, nhà đầu tư có xu hướng thận trọng hơn.
Theo ông, một bộ phận dòng tiền đang quay lại khu vực đô thị, tìm đến chung cư hoặc nhà đất trong trung tâm để giảm rủi ro. Điều này làm nhu cầu đất nền suy giảm và kéo giá xuống.
Tuy nhiên, ông Quê cho rằng đất nền chưa chắc là phân khúc giảm sâu nhất. Theo ông, chung cư tại Hà Nội và TPHCM có thể chịu áp lực điều chỉnh mạnh hơn trong 2-3 năm tới khi nguồn cung tăng.
Xem tiếp tại đường Link =>
https://share.google/L7aO73265v5VqGIpl
Một ông lớn vừa trúng gói thầu nghìn tỷ tại siêu đường sắt tốc độ cao 5,4 tỷ USD, đi qua 4 tỉnh thành do VinSpeed đầu tư
CTCP Tập đoàn Đạt Phương (HoSE: DPG) vừa công bố thông tin về việc ký kết hợp đồng thi công xây dựng công trình Đường sắt tốc độ cao Hà Nội - Quảng Ninh, thuộc gói thầu thi công đúc dầm và lao dầm cầu điển hình từ Km0+000 đến Km13+499.
Tổng giá trị hợp đồng của liên danh gần 2.294 tỷ đồng, trong đó phần việc của Đạt Phương trị giá 918 tỷ đồng, tương đương khoảng 40%.
Theo Chứng khoán Vietcap (VCSC), tại ĐHĐCĐ diễn ra vào tháng 4/2026, lãnh đạo Đạt Phương cho biết doanh nghiệp đang thi công một gói thầu dài 20 km thuộc dự án này.
Chứng khoán Vietcap ước tính dự án có thể đóng góp khoảng 2.600 tỷ đồng doanh thu cho Đạt Phương, dựa trên giả định doanh nghiệp giành được khoảng 5% tổng giá trị xây dựng toàn dự án. Để đạt mức dự báo này, Vietcap kỳ vọng công ty tiếp tục trúng thêm các gói thầu trên tuyến.
VCSC đánh giá hợp đồng mới giúp củng cố khả năng ghi nhận doanh thu của mảng xây dựng, đồng thời nâng cao vị thế của Đạt Phương trong nhóm nhà thầu tham gia phát triển đường sắt tốc độ cao tại Việt Nam.
Được biết, tuyến đường sắt tốc độ cao Hà Nội – Quảng Ninh do Công ty Cổ phần Đầu tư và Phát triển Đường sắt Cao tốc VinSpeed (thuộc Tập đoàn Vingroup) làm chủ đầu tư, với tổng mức đầu tư hơn 147.000 tỷ đồng, tương đương trên 5,6 tỷ USD (chưa bao gồm chi phí giải phóng mặt bằng).
Theo hồ sơ ĐTM, tuyến có chiều dài 121 km, đi qua Hà Nội, Bắc Ninh, Hải Phòng và Quảng Ninh. Tốc độ thiết kế của tuyến chính là 350 km/h, riêng đoạn qua Hà Nội là 120 km/h.
Tuyến sử dụng đoàn tàu động lực phân tán (EMU), vận hành bằng điện. Mỗi đoàn gồm 7–8 toa, có sức chứa trên 600 hành khách.
Xem tiếp tại đường Link =>
https://share.google/Zqg4DWfsXPUowoa92
Chuyên gia dự báo giá chung cư giai đoạn 2028-2030
Sau giai đoạn tăng mạnh, giá chung cư bắt đầu có dấu hiệu điều chỉnh. Chuyên gia dự báo giai đoạn 2028-2030, giá có thể giảm khoảng 40%.
Sau giai đoạn tăng mạnh, thị trường căn hộ chung cư đang xuất hiện những diễn biến đáng chú ý. Tại thị trường thứ cấp, giá chuyển nhượng ở nhiều dự án đã có xu hướng điều chỉnh so với giai đoạn trước, trong bối cảnh người mua thận trọng hơn và thanh khoản có dấu hiệu chậm lại.
Trong khi đó, ở thị trường sơ cấp, mặt bằng giá vẫn neo ở mức cao. Khi nguồn cung mới tiếp tục được bổ sung, áp lực cạnh tranh giữa các dự án gia tăng, đặt chủ đầu tư trước bài toán cân đối lại giá bán, tăng chiết khấu và các chính sách hỗ trợ để cải thiện thanh khoản.
Trao đổi về diễn biến này, ông Nguyễn Anh Quê, Ủy viên Ban Chấp hành Hiệp hội Bất động sản Việt Nam, Tổng giám đốc CTCP Tập đoàn Đầu tư và phát triển G6 (G6 Group) cho rằng cần nhìn vào khoảng cách giữa mức tăng giá bán căn hộ và chi phí đầu vào trong những năm gần đây.
Theo ông Quê, nếu chỉ xét chi phí xây dựng, một dự án chung cư cao cấp hiện có chi phí khoảng 25-30 triệu đồng/m². Với nhà ở thương mại thuộc phân khúc trung cấp, mức này khoảng 20 triệu đồng/m², trong khi nhà ở xã hội khoảng 15-17 triệu đồng/m².
Trong khi đó, giá bán căn hộ đã tăng nhanh hơn đáng kể. “Nếu so với năm 2022, đến năm 2026, giá bán tại một số phân khúc đã tăng gấp 2-3 lần, trong khi chi phí xây dựng chỉ tăng khoảng 30%” - ông Quê nói.
Theo ông, khoảng cách này xuất phát từ nhiều yếu tố, trong đó có mức lợi nhuận kỳ vọng của chủ đầu tư và chi phí tiền sử dụng đất.
Việc chưa xác định được tiền sử dụng đất cũng tạo ra rủi ro đối với một số dự án. Có trường hợp dự án đã xây dựng lên cao tầng, thậm chí cất nóc nhưng tiền sử dụng đất chưa được xác định, khiến chủ đầu tư chưa thể tính toán đầy đủ chi phí đầu vào.
Trong bối cảnh sức mua có sự phân hóa, ông Nguyễn Anh Quê cho rằng giá bán đang trở thành yếu tố quan trọng đối với khả năng hấp thụ của các dự án.
“Với thanh khoản chung cư hiện nay, theo tôi, giải pháp quan trọng nhất vẫn là điều chỉnh giá bán” - ông Quê nhận định.
Theo Chủ tịch G6, nếu chủ đầu tư giảm kỳ vọng lợi nhuận và đưa sản phẩm ra thị trường với mức giá phù hợp hơn, khả năng hấp thụ có thể được cải thiện. Ngược lại, việc tiếp tục neo giá cao sẽ khiến các dự án chịu áp lực cạnh tranh lớn hơn khi nguồn cung nhà ở thương mại mới và nhà ở xã hội tiếp tục gia tăng.
Với những dự án đang gặp khó khăn về thanh khoản, ông Quê cho rằng mức điều chỉnh khoảng 20-30% có thể giúp cải thiện sức mua.
“Những chủ đầu tư đưa hàng ra ở thời điểm này với mức giá hợp lý mới là những chủ đầu tư có lợi thế. Nếu cứ giữ nguyên mức giá cao, thời gian tới sẽ phải cạnh tranh với các dự án nhà ở thương mại khác và cả nguồn cung nhà ở xã hội” - ông Quê nói.
Xem tiếp tại đường Link =>
https://share.google/edBCNrGHmhiTbDnYw
Chốt thương vụ bán 1,5 tỷ USD một loại khoáng sản mà phía Mỹ săn lùng, DN của tỷ phú Nguyễn Đăng Quang tăng thêm 4.000 tỷ đồng vốn hóa
Phiên giao dịch ngày 24/9, ngay từ khi mở cửa, cổ phiếu MSR của Công ty Cổ phần Masan High-Tech Materials đã tăng nhanh chóng. msr
Tính đến nay, cổ phiếu MSR đã tăng 3.800 đồng/cp, tương ứng tăng 7,13% lên 57.100 đồng/cp cùng với hơn 2 triệu cổ phiếu đã được giao dịch. Vốn hóa của doanh nghiệp tăng thêm gần 4.200 tỷ đồng.
Cổ phiếu MSR cũng đã tăng mạnh từ cuối tháng 7 tới nay. Trong khoảng 2 tháng qua, cổ phiếu MSR đã tăng 70%.
Diễn biến của cổ phiếu MSR diễn ra sau khi sáng nay, MSR vừa công bố quan hệ hợp tác chiến lược với Elmet Group Co. (Elmet, NASDAQ: ELMT), doanh nghiệp có trụ sở tại Mỹ chuyên cung cấp hợp kim vonfram và các sản phẩm khoáng sản chiến lược cho các khách hàng lớn tại Bắc Mỹ.
Cụ thể, Elmet sẽ mua 4,99% cổ phần MSR, tương ứng với mức định giá vốn chủ sở hữu 2,5 tỷ USD theo giá trị giao dịch, trên nền tảng kết quả lợi nhuận MSR đã đạt được. Giao dịch qua đó tạo ra một mốc tham chiếu độc lập cho giá trị của MSR từ một đối tác chiến lược niêm yết trên NASDAQ đã đồng hành trong chuỗi cung ứng của Công ty hơn 12 năm.
Quan hệ hợp tác kéo dài hơn 8 năm bao gồm sản lượng cam kết khoảng 1.250 tấn WO₃ quy đổi mỗi năm, tương ứng tổng doanh thu gộp ước tính khoảng 1,5 tỷ USD trong thời hạn hợp tác ban đầu, theo giá vonfram hiện hành. Sản lượng cam kết dài hạn giúp MSR nâng cao khả năng dự báo doanh thu và tối ưu công suất chế biến.
Việc hoàn tất khoản đầu tư cổ phần còn phụ thuộc vào việc đáp ứng các điều kiện cần thiết để hoàn tất giao dịch, bao gồm các phê duyệt cần thiết từ cơ quan quản lý và cấp có thẩm quyền của doanh nghiệp. Các thỏa thuận thương mại sẽ có hiệu lực sau khi giao dịch hoàn tất. Hai bên đặt mục tiêu hoàn tất giao dịch trong nửa đầu tháng 10.
Jefferies Singapore Limited là đơn vị tư vấn tài chính độc quyền của MSR trong giao dịch này.
Trước đó, MSR đã công bố việc củng cố “Nền tảng Vật liệu Chiến lược Toàn cầu”, với tiềm năng bổ sung 115 triệu tấn tài nguyên vonfram đa kim và mở rộng công suất sản xuất oxit vonfram lên hơn 8.000 tấn WO₃ mỗi năm.
Trong 6 tháng đầu năm 2026, MSR ghi nhận doanh thu khoảng 423 triệu USD và lợi nhuận sau thuế khoảng 83 triệu USD. Riêng quý II đóng góp 309 triệu USD doanh thu và 63 triệu USD lợi nhuận sau thuế.
Kết quả kinh doanh được hỗ trợ bởi sản lượng vonfram tiêu thụ tăng, giá APT thực tế duy trì ở mức cao và hiệu quả vận hành được cải thiện. MSR cũng đã công bố khoản chi trả cổ tức lần đầu tiên với tổng giá trị 1.100 tỷ đồng (khoảng 42 triệu USD), đồng thời mở rộng công suất chuyển đổi oxit vonfram nhằm đáp ứng nhu cầu ngày càng tăng. Cho cả năm 2026, MSR dự kiến đạt doanh thu khoảng 1,4 tỷ USD và lợi nhuận sau thuế khoảng 233 triệu USD.
Elmet Group Co. (NASDAQ: ELMT) là doanh nghiệp có trụ sở tại Mỹ, cung cấp vật liệu thiết yếu, các linh kiện cơ khí chính xác và hệ thống năng lượng cao tiên tiến, đồng thời là nhà sản xuất vonfram tích hợp theo chuỗi giá trị duy nhất thuộc sở hữu của Mỹ, phục vụ đa dạng các thị trường và ngành công nghiệp thiết yếu. ELMT vận hành các cơ sở sản xuất và chế biến tại Lewiston, bang Maine; Coldwater, bang Michigan; và Euclid, bang Ohio, đồng thời hoàn tất đợt chào bán cổ phiếu lần đầu ra công chúng (IPO) vào đầu năm 2026.
Xem tiếp tại đường Link =>
https://share.google/JxAMCKmWMTaAfAN3A
Nguồn: Tài Sản Công; Thanh Tra; CafeF; Lao Động
Về trang trước










Đọc nhiều nhất
Việt Nam: Bức tranh bất động sản Hà Nội; Giá nhà giảm khắp nơi; Chuyện bán đất “cắt lỗ sớm”; Một cổ phiếu tăng hơn 200% sau 12 phiên
Việt Nam: Điểm nhấn bất động sản tuần qua; “Bộ lọc” mới đầu tư bất động sản; 150 nghìn doanh nghiệp thành lập mới; Vàng giảm 50 triệu đồng từ đỉnh
Việt Nam: Tỷ phú Nguyễn Thị Phương Thảo thăng hoa; Xe nhập khẩu ồ ạt về nước; Đặng Lê Nguyên Vũ có động thái đặc biệt; Vingroup xây 20 đại dự án; Gia tăng tầng lớp siêu giàu
Việt Nam: Cơn hoảng loạn chưa hồi kết; Giá nhà vượt khả năng chi trả; Cuộc đua bất động sản công nghệ cao; Các tỷ phú đóng góp cho đất nước; Doanh nhân Tài Phạm
Việt Nam: Hệ sinh thái 8 tỷ phú USD; Giá đất nền giảm sâu; Mô hình tàu cao tốc của Trần Bá Dương; 5 mẫu xe hybrid hút khách nhất; Bất động sản TP.HCM
Việt Nam: Hạ tầng Đà Nẵng “cất cánh”; Giá đất nền ven Hà Nội giảm; Tài sản 112 ha của Đặng Lê Nguyên Vũ; “Ông lớn” thuốc lá lãi 1.300 tỷ; Nhà đầu tư PNJ tháo chạy
Việt Nam: Chu kỳ mới bất động sản; Tập đoàn của giáo sư giàu nhất báo lãi; Novaland lãi 1.100 tỷ đồng; Xe buýt điện Phạm Nhật Vượng chạy ở Mỹ; Lãi suất BIDV cao nhất
Việt Nam: Người mua ô tô tất toán khoản vay; Tổng tài sản 5 tỉ phú; Dự báo giá vàng; Bất động sản được “hậu thuẫn” từ nhu cầu ở thực; Yếu tố cạnh tranh mới bất động sản công nghiệp
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá