
- Thời sự


Mỹ: Giữ nguyên lãi suất; Các ngân hàng hợp tác; Giá xăng tăng vọt; New York siết dịch vụ lưu trú; Nhượng bộ Saudi Arabia
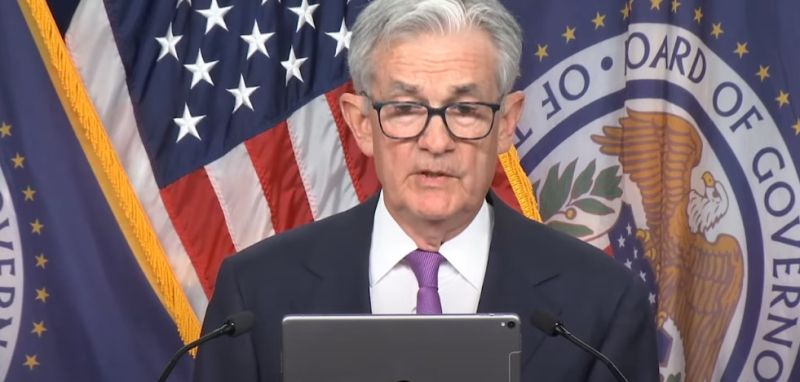
Fed quyết định giữ nguyên lãi suất ở mức cao nhất 22 năm, phát tín hiệu sẽ thực hiện thêm một đợt tăng trong năm nay
(Ảnh minh họa).
Ở cuộc họp lần này, Fed không tăng lãi suất và duy trì ở phạm vi 5,25% đến 5%, mức cao nhất trong khoảng 22 năm.
Kết thúc cuộc họp chính sách ngày 20/9, Cục Dự trữ Liên bang Mỹ (Fed) quyết định giữ nguyên lãi suất. Ngoài ra, NHTW cũng cho biết có thể sẽ thực hiện thêm một đợt tăng nữa trước cuối năm nay và có ít đợt hạ lãi suất hơn so với dự kiến vào năm tới.
Với động thái tăng lãi suất được dự kiến thực hiện vào cuối năm, thì Fed sẽ thực hiện hàng chục đợt tăng kể từ khi bắt đầu thắt chặt chính sách vào tháng 3/2022.
Ở cuộc họp lần này, thị trường cũng dự đoán Fed sẽ không tăng lãi suất, duy trì ở phạm vi 5,25% đến 5%, mức cao nhất trong khoảng 22 năm.
Dù không tăng lãi suất, song thị trường vẫn chưa chắc chắn về bước đi tiếp theo của FOMC. Các dự báo được đưa ra trong biểu đồ dot plot của Fed cho thấy khả năng NHTW sẽ tăng lãi suất thêm 1 lần nữa trong năm nay, sau đó là 2 đợt cắt giảm vào năm 2024 - ít hơn 2 lần so với lần cập nhật gần đây nhất vào tháng 6. Theo đó, lãi suất liên bang sẽ ở khoảng 5,1%.
Trong đó, 12 thành viên của uỷ ban đồng ý thực hiện thêm 1 đợt tăng lãi suất mới, trong khi có 7 người phản đối. Ngoài ra, dự báo về mức lãi suất chuẩn cũng tăng cao hơn vào năm 2025, trung bình là 3,9% trong khi trước đó là 3,4%.
Về dài hạn, các thành viên FOMC cho biết lãi suất chuẩn sẽ ở khoảng 2,9% vào năm 2026. Con số này cao hơn mức mà Fed coi là ngưỡng lãi suất trung tính (neutral rate, tức là mức lãi suất không có tác động tiêu cực hay tích cực đến nền kinh tế). Đây cũng là lần đầu tiên FOMC đưa ra triển vọng cho năm 2026, với mức lãi suất trung tính trong dài hạn dự kiến là 2,5%.
Ngoài duy trì lãi suất ở mức tương đối cao, Fed đang tiếp tục giảm lượng nắm giữ trái phiếu, thực hiện quá trình cắt giảm khoảng 815 tỷ USD trên bảng cân đối kế toán từ tháng 6/2022. Fed loại bỏ khoảng 95 tỷ USD trái phiếu kho bạc và chứng khoán được đảm bảo bằng tài sản thế chấp (MBS) khỏi bảng cân đối kế toán mỗi tháng, thay vì tái đầu tư.
Ngoài ra, các thành viên cũng điều chỉnh mạnh đối với kỳ vọng tăng trưởng kinh tế trong năm nay, với GDP dự kiến tăng 2,1%. Con số này cao hơn gấp đôi so với ước tính hồi tháng 6, cho thấy các thành viên không dự báo về một cuộc suy thoái sớm xảy ra. Triển vọng GDP năm 2024 tăng từ 1,1% lên 1,5%.
Tỷ lệ lạm phát dự kiến cũng giảm 0,2% điểm phần trăm so với tháng 6 xuống 3,7%. Giới chức dự đoán tỷ lệ thất nghiệp cũng giảm từ 4,1% trước đó xuống 3,8%.
Hơn nữa, thông báo sau cuộc họp cũng cho thấy sự thay đổi trong dự báo của các quan chức về triển vọng kinh tế. FOMC cho biết hoạt động kinh tế “tăng trưởng với tốc độ vững chắc”, trong khi trước đó dùng từ “vừa phải”. Uỷ ban cũng lưu ý rằng đà tăng của thị trường lao động “chậm lại trong những tháng gần đây nhưng vẫn ở mức cao”, trước đó dùng từ “mạnh mẽ”.
Hiện tại, ngày càng nhiều dấu hiệu cho thấy Fed có thể đạt mục tiêu “hạ cánh mềm” trong việc kiềm chế lạm phát mà không khiến nền kinh tế rơi vào suy thoái sâu. Tuy nhiên, tương lai vẫn là chưa chắc chắn và quan chức Fed vẫn thận trọng trước việc tuyên bố chiến thắng quá sớm.
Thị trường lao động Mỹ cho đến nay vẫn có triển vọng rất tích cực, khi tỷ lệ thất nghiệp là 3,8%, chỉ cao hơn 1 chút so với 1 năm trước. Số liệu lạm phát cũng cho thấy sự khả quan, dù mức hiện tại vẫn cao hơn nhiều so với mục tiêu 2% của Fed. Thước đo lạm phát ưa thích của NHTW - CPI lõi, trong tháng 7 đang ở mức 4,2%.
Người tiêu dùng Mỹ, vốn chiếm khoảng 2/3 hoạt động kinh tế, đã tiếp tục chi tiêu mạnh dù tiền tiết kiệm giảm dần và nợ thẻ tín dụng lần đầu tiên vượt mốc 1 nghìn tỷ USD. Trong cuộc khảo sát gần đây của Đại học Michigan, triển vọng tương ứng về lạm phát trong 1 và 5 năm đã ở mức thấp nhất rtong nhiều năm.
Tuy nhiên, các cuộc khảo sát lại phản ánh sự lo ngại về tình trạng hiện tại của nền kinh tế. Trong cuộc Khảo sát All-American Survey gần đây nhất của CNBC, 69% số người được hỏi bày tỏ sự không hài lòng với nền kinh tế Mỹ, mức cao kỷ lục về kết quả trong 17 năm qua.
Các ngân hàng của Mỹ hợp tác để cạnh tranh với Big Tech
Sự xuất hiện của các công ty fintech và sự tham gia mạnh mẽ của các Big Tech vào lĩnh vực tài chính buộc các ngân hàng lớn của Mỹ phải thay đổi…
JPMorgan Chase, Bank of America, Wells Fargo và các ngân hàng khác dự định ra mắt ví điện tử Paze vào năm tới. Ví điện tử này sẽ kết nối trực tiếp với tài khoản thẻ tín dụng và thẻ ghi nợ của 150 triệu khách hàng. Ứng dụng Paze sẽ được vận hành bởi Early Warning Services, tập đoàn ngân hàng sở hữu ứng dụng thanh toán ngang hàng (2P2) Zelle.
Các ngân hàng lớn coi quan hệ đối tác với các công ty công nghệ là cách tốt nhất để ngăn chặn tiến bộ của những công ty như Apple, Google và X của Elon Musk nhằm mục đích cung cấp dịch vụ ngân hàng cho hàng triệu người dùng của họ.
Tuy nhiên, quan hệ đối tác đó đang chịu sự giám sát chặt chẽ hơn từ các cơ quan quản lý, những người lo ngại rằng mối liên kết này có thể tạo điều kiện cho các ngân hàng và hệ thống ngân hàng Mỹ tiếp cận những kẻ xấu.
Michele Alt, nhà tư vấn ngân hàng và cựu quan chức hàng đầu của Văn phòng Kiểm soát tiền tệ, cho biết: “Các cơ quan quản lý muốn các ngân hàng biết khách hàng của họ là ai và điều đó trở nên khó khăn hơn rất nhiều khi làm việc thông qua một công ty fintech”.
Việc gấp rút hợp tác là một sự thay đổi lớn so với vài năm trước, khi các ngân hàng lớn nghĩ rằng họ có thể đối đầu với Big Tech và các công ty khởi nghiệp fintech.
Ví dụ, vào năm 2017, JPMorgan đã trả 400 triệu USD cho công ty fintech WePay để xây dựng Chase Pay - ví di động của ngân hàng và là đối thủ cạnh tranh với ApplePay và Stripe. Tuy nhiên, chưa đầy bốn năm sau, không thể thuyết phục khách hàng thực hiện thêm bước thanh toán thông qua ứng dụng của mình, ngân hàng đã đóng cửa Chase Pay.
HỢP TÁC VỚI CÁC CÔNG TY FINTECH
Gần đây, JPMorgan đã ký các thỏa thuận với Amazon và Apple để giúp hai công ty công nghệ này mở rộng các dịch vụ ngân hàng mà họ có thể cung cấp cho khách hàng của mình. Citi, ngân hàng quốc tế có trụ sở tại New York, cũng có thỏa thuận cung cấp một số nguồn tài chính cho dịch vụ thanh toán trả góp của Amazon.
Tại Anh, tập đoàn Ngân hàng Lloyds cho biết họ đang tìm cách hợp tác với các công ty fintech. Trong khi đó, bộ phận ngân hàng của công ty di động Pháp Orange đã đồng ý thỏa thuận với các công ty fintech Younited và Mambu để cung cấp nền tảng cho vay kỹ thuật số và ngân hàng trực tuyến.
Một cuộc khảo sát từ nhà theo dõi ngành PYMNTS.com cho thấy 65% ngân hàng và hiệp hội tín dụng đã hình thành ít nhất một quan hệ đối tác với một công ty fintech trong ba năm qua.
Jakob Pethick, giám đốc thương mại của công ty fintech YouLend có trụ sở tại London, cho biết: “Rất nhiều ngân hàng muốn hợp tác với chúng tôi. Đối với chúng tôi, đây là xu hướng của các ngân hàng cỡ vừa tại Châu Âu.Tuy nhiên, ngày càng có nhiều ngân hàng lớn quan tâm hơn đến việc thuê ngoài các công ty fintech”.
Apple không công bố số liệu thống kê chính thức về việc sử dụng ví điện tử của mình mà chỉ nói rằng 90% nhà bán lẻ ở Mỹ hiện chấp nhận ứng dụng thanh toán này. Theo các nhà nghiên cứu thị trường, Apple Pay chỉ chiếm 6% lượng mua hàng toàn cầu. Nhưng số lượng người dùng Apple Pay đã tăng lên nhanh chóng, từ 60 triệu cách đây 5 năm lên hơn 500 triệu hiện nay.
Vào tháng 3, Apple đã công bố một ứng dụng mua trước trả tiền sau - Apple Pay Later. Hãng cho biết họ sẽ tài trợ bằng tiền của chính mình thay vì sử dụng nguồn tài chính ngân hàng.
NHỮNG KHÓ KHĂN KHI RA MẮT ỨNG DỤNG PAZE
Các ngân hàng hy vọng thành công to lớn của họ với Zelle sẽ lặp lại, ứng dụng thanh toán ngang hàng 2P2 lớn nhất kể từ khi ra mắt năm 2017. Các khoản thanh toán qua Zelle đã tăng gần 30% vào năm ngoái, lên 629 tỷ USD.
Tuy nhiên, các ngân hàng đã vấp phải những lời chỉ trích rằng họ không làm gì nhiều để hoàn trả cho những khách hàng Zelle là nạn nhân của lừa đảo. Các ngân hàng cho biết họ không chịu trách nhiệm về bất kỳ khoản tiền nào bị mất khi sử dụng công cụ thanh toán.
Các nhà tư vấn cho biết, để khiến Paze thành một ứng dụng hấp dẫn, các ngân hàng sẽ phải cam kết cho phép ứng dụng kết nối trực tiếp với tài khoản ngân hàng của khách hàng. Điều đó có thể mang lại lợi thế cho Paze so với Apple Pay.
Tháng trước, Early Warning đã thông báo rằng họ đã tuyển dụng Cameron Fowler, giám đốc điều hành hàng đầu của ngân hàng Canada BMO Financial Group. Ông Fowler dự kiến sẽ gia nhập công ty vào tháng 10. Bên cạnh đó, Early Warning đã cung cấp một số chi tiết về chức năng của Paze. Tuy nhiên, một số chuyên gia nhận định rằng các ngân hàng sẽ gặp khó khăn khi giành lại những khách hàng đã quen thuộc với giao diện của Apple Pay.
Giá xăng tại nhiều bang của Mỹ liên tiếp tăng vọt
(Ảnh minh họa).
Hãng tin CNN ngày 20/9 cho biết người tiêu dùng Mỹ đang than trời tại các trạm xăng trên khắp đất nước, đặc biệt là ở khu vực miền Tây, trong bối cảnh giá xăng đã leo thang liên tục.
Theo Hiệp hội Ô tô Mỹ (AAA), tại bang California, giá xăng trung bình đang tăng nhanh tới gần 6 USD/gallon (1 gallon tương đương 3,78 lít). Chỉ trong tuần qua, giá xăng trung bình tại bang này tăng 31 xu lên 5,79 USD/gallon. Đáng chú ý, giá xăng trung bình ở vùng đô thị Los Angeles-Long Beach tăng 49 xu trong một tuần, lên 6,07 USD/gallon hôm 20/9.
Nhưng không chỉ có các tài xế ở California mới hứng chịu mức giá xăng cao ngất ngưởng. Giá xăng trung bình ở 11 tiểu bang khác hiện đang là 4 USD/ gallon, trong đó, ở Washington và Nevada là trên 5 USD.
Tính trên cả nước, giá xăng trung bình hiện tại vẫn còn dưới xa mức kỷ lục 5,02 USD/gallon ghi nhận hồi tháng Sáu năm ngoái. Tuy nhiên, AAA chỉ ra giá xăng trung bình ở Mỹ tuần này tăng lên 3,88 USD/gallon, cao nhất từ đầu năm tới nay.
Giá dầu mỏ, yếu tố chính ảnh hưởng tới giá xăng, vẫn đang hướng đến mức cao kỷ lục. Điều này phần lớn vì Saudi Arabia và Nga - hai quốc gia sản xuất dầu lớn nhất thế giới quyết liệt cắt giảm sản lượng dầu mỏ. Giá dầu mỏ ở Mỹ hôm 19/9 tăng lên mức cao nhất trong 10 tháng là gần 94 USD/thùng, trước khi giảm xuống dưới 91 USD/thùng ngày 20/9.
Giá xăng tăng đang gây khó khăn cho người tiêu dùng, nhất là các gia đình thuộc diện thu nhập thấp. Đồng thời, giá xăng tăng cũng làm đau đầu giới lãnh đạo ở Washington D.C.
Đối với Cục Dự trữ Liên bang Mỹ (Fed), giá xăng tăng cản trở các nỗ lực chống lạm phát leo thang. Tuy nhiên, giới phân tích cho rằng khó có thể buộc Fed phải ra tay quyết liệt khi giá xăng chỉ gần 4 USD/gallon.
Tin vui là giá năng lượng hiện tại chưa lên tới mức có thể gây rủi ro tức thì cho nền kinh tế Mỹ. Ông Nicholas Colas, đồng sáng lập công ty nghiên cứu thị trường DataTrek Research cho hay dựa theo lịch sử, đà tăng giá của dầu mỏ chưa tới mức khiến nền kinh tế Mỹ gặp rủi ro rơi vào suy thoái. Ông viện dẫn rằng dựa trên các số liệu trước đây, giá dầu phải tăng gấp đôi trong vòng một năm trở lại mới chắc chắn gây ra suy thoái kinh tế. Điều đó đồng nghĩa giá dầu hiện nay phải tăng tới mức 140 USD/thùng – một con số mà phần lớn giới chuyên gia cho rằng khó xảy ra.
Bên cạnh đó, một số chuyên gia năng lượng cho rằng giá xăng hiện tại đã đạt đỉnh hoặc gần đạt đỉnh. Chủ tịch công ty cố vấn Lipow Oil Associates, ông Andy Lipow dự đoán giá xăng ở Mỹ trong vài ngày tới sẽ giảm 5-10 xu trên mỗi gallon. Lý do cho mức giảm này là vì lượng xăng dự trữ đủ, nhu cầu giảm và mùa bão sắp hết.
New York siết quản lý dịch vụ lưu trú ngắn ngày: Nhìn lại sự thay đổi khó ngờ của đế chế từng 'làm mưa làm gió' Airbnb
Airbnb (mô hình kết nối người cần thuê nhà, thuê phòng nghỉ với những người có nhu cầu) giờ đây đã khác xa so với tôn chỉ và mục đích hoạt động ban đầu.
"Buổi sáng sau đám cưới ở bang Vermont (Mỹ) vào mùa hè này, khi bạn bè đang ngâm mình thư giãn trong bồn tắm nước nóng ở khách sạn còn tôi thì tôi vật lộn với mớ rác thải bừa bộn ở căn phòng thuê. Tôi hì hục cọ rửa quầy bếp, xếp gọn gàng chiếc giường, lọc rác có thể tái chế. Các bạn của tôi đều vui vẻ tại một khách sạn trước khi lái xe 6 giờ đồng hồ để trở lại New York - ngoại trừ tôi và bạn trai. Chúng tôi là 2 kẻ đã phạm sai lầm khi... thuê nhà trên Airbnb.
Bất chấp việc phải nộp phí dọn dẹp là 95 USD (tương đương 2,3 triệu VNĐ) cho chủ nhà, chúng tôi vẫn không thể hiểu nổi danh sách một loạt các việc vệ sinh phòng thuê trước khi thanh toán, trả phòng.
Có điều gì đó hơi "không ổn" với Airbnb những ngày này. Những vị khách du lịch muốn tìm kiếm một không gian cổ kính và ấm cúng giờ đây thường phải chấp nhận mức giá cao, mức phí không nhất quán, quy trình thanh toán phức tạp, hình ảnh và mô tả của chủ nhà cho thuê thì không đáng tin cậy, thậm chí khác xa thực tế.
Bạn có nguy cơ kết thúc chuyến đi giống như tôi ở Vermont. Không chỉ khách hàng nổi giận, bày tỏ sự phẫn nộ trên mạng xã hội, mà các thành phố cũng đang tiến hành "trấn áp" hình thức thuê nhà này".
Đó là lời tâm sự có ý phàn nàn của một vị khách về tình trạng thực tế của loại hình dịch vụ kinh doanh Airbnb hiện nay. Nó không nói lên hết được tình hình nhưng cũng là một dấu hiệu cho thấy, phải chăng "thời hoàng kim của Airbnb đã qua?".
Qua hay không thì chưa rõ nhưng Đạo luật quy định về cho thuê nhà ở ngắn và dài hạn mà thành phố New York mới thông qua hồi đầu tháng 9 thực sự là đón giáng mạnh cho Airbnb.
Theo đó, thành phố New York cấm mọi hình thức cho thuê nhà có thời gian dưới 30 ngày. Điều này đồng nghĩa với việc có một lượng lớn trong 36.000 căn hộ cung cấp dịch vụ nhà ở ngắn hạn tại thành phố này bị loại khỏi "cuộc chơi" cho thuê.
Bên cạnh đó, New York còn yêu cầu tất cả những người chủ có nhà cho thuê phải đăng ký với Văn phòng thị trưởng và trả một khoản phí 145 USD, 2 năm 1 lần. Sau khi thực hiện quy định này, chính quyền thành phố đã tiếp nhận 3.800 đơn đăng ký cung cấp dịch vụ cho thuê nhà, tuy nhiên đến nay mới chỉ có gần 300 đăng ký được phê duyệt.
Nhớ về những ngày đầu
Hẳn ai cũng biết về câu chuyện ra đời của "đế chế kỳ lân" Airbnb của 3 người đàn ông từ những chàng sinh viên thất nghiệp, nợ tiền trở thành tỷ phú dưới 40 tuổi giàu nhất nước Mỹ.
Airbnb được ra mắt vào năm 2008, 1 năm sau khi 3 nhà sáng lập Joe Gebbia, Nathan Blecharczyk và Brian Chesky, bắt đầu với 3 chiếc nệm hơi cho thuê đặt ngay trên sàn phòng khách căn hộ của họ.
Ngược thời gian về cuối năm 2007, Brian Chesky và Joe Gebbia từ New York chuyển tới San Francisco. Chưa tìm được việc làm, 2 thanh niên phải xoay xở để trả tiền thuê nhà và tìm phương án kiếm tiền. Đúng lúc đó, họ phát hiện ra tất cả các phòng khách sạn trong thành phố đều đã được đặt hết do hội nghị Thiết kế Công nghiệp địa phương đã thu hút rất nhiều khách tới San Francisco.
Brian và Joe đã nhìn thấy cơ hội kinh doanh từ đây. Họ mua một vài chiếc nệm hơi và nhanh chóng thiết kế một trang web có tên là "Nệm hơi và Bữa sáng" (AirBed and Breakfast). Họ dùng luôn phòng khách căn hộ mình thuê để đặt 2 chiếc nệm cho du khách, kèm thêm dịch vụ đồ ăn sáng với ngũ cốc. Họ tính phí 80 USD/đêm. Ý tưởng đã thành công và những vị khách đầu tiên của Airbnb là 1 người đàn ông Ấn Độ 30 tuổi, 1 phụ nữ 35 tuổi từ Boston và 1 ông bố 45 tuổi từ Utah.
Ít lâu sau, Nathan Blecharczyk - sinh viên tốt nghiệp Harvard, kiến trúc sư công nghệ thông tin - tham gia nhóm với tư cách là người đồng sáng lập thứ 3. Ban đầu, sau khi ra mắt, họ chỉ nhận được 2 lượt đặt chỗ. Không có nhà đầu tư, số nợ thẻ tín dụng đã lên đến hàng ngàn USD, những nhà sáng lập phải quay sang bán ngũ cốc để duy trì hoạt động công ty. Sau khi cải tiến trang web, công ty ra mắt một lần nữa vào tháng 8/2008.
Nhờ sự kiên trì và lòng quyết tâm, 3 nhà sáng lập đã kêu gọi được vốn đầu tư và mở rộng kinh doanh loại hình dịch vụ cho thuê phòng.
Airbnb huy động được số vốn đầu tiên là 20.000 USD. Lúc đó, họ mới chỉ kiếm được 200 USD/tuần từ Airbnb và quyết định sử dụng số tiền để tới New York - thị trường lớn nhất tại Mỹ. Họ phát hiện ra rằng hình ảnh của hầu hết các chỗ nghỉ đều không được đẹp mắt. Họ mua luôn chiếc máy ảnh và lần lượt đi đến từng nhà để chụp những bức ảnh chất lượng hơn.
Vào tháng 3/2009, Airbnb đã có 2.500 chỗ lưu trú và gần 10.000 người dùng.
Hoạt động kinh doanh của Airbnb ngày càng phát triển. Thống kê gần năm 2019 đã cho thấy công ty hiện có hơn 2 triệu chỗ nghỉ tại hơn 190 quốc gia và 34.000 thành phố trên khắp thế giới.
Sự gia tăng không ngừng về số lượng "làm mỏng" đi chất lượng
Giống như bất kỳ công ty công nghệ nào, Airbnb luôn theo đuổi sự tăng trưởng, phát triển. "Airbnb trở nên lớn mạnh đến mức mọi người đều muốn tham gia", Jamie Lane, chuyên gia kinh tế cấp cao tại AirDNA, công ty chuyên phân tích về Airbnb và các nền tảng cho thuê phòng ngắn hạn khác, cho biết.
Ban đầu, những người có nhà nghỉ dưỡng ở những khu vực đắt đỏ như Hồ Tahoe và Thung lũng Hudson nhận thấy thành công của Airbnb và nhìn thấy cơ hội mở cửa. Tuy nhiên, việc chủ nhà cho thuê nhà nghỉ hoặc bất động sản mà họ không ở đến đã hoàn toàn khác xa với ý tưởng ban đầu của Airbnb (nhà vẫn có người ở nhưng thừa chỗ nên cho thuê).
Giờ đây, chìa khóa nhà được chủ cất vào hộp có khóa, còn các đề xuất, thỏa thuận sẽ được đánh máy và cho vào một tập hồ sơ đặt trên bàn bếp. Việc chủ nhà Airbnb không bao giờ nhìn thấy hoặc tương tác với khách là điều "rất bình thường".
Thời điểm mọi người bắt đầu mua bất động sản mới với mục đích rõ ràng là biến chúng thành các Airbnb, khi ấy Airbnb rõ ràng đã trở thành công ty. Jamie Lane nói rằng kể từ năm 2015, số lượng danh sách nhà cho thuê đăng ký trên Airbnb ở Mỹ đã tăng từ khoảng 150.000 lên gần 1,5 triệu.
Hiện nay có những căn phòng Airbnb được thiết kế chính xác cho từng kiểu khách du lịch cụ thể.
Neal Carpenter, người điều hành dịch vụ tư vấn và quản lý tài sản cho thuê có trụ sở tại Nashville có tên The Air Butler, cho biết: "Bạn có những tài sản hoàn toàn dành riêng cho các bữa tiệc độc thân. 12 chiếc ghế và một chiếc gương dài, nơi tất cả bạn bè của bạn có thể cùng nhau chuẩn bị sẵn sàng. Chiếc mũ cao bồi neon và bức tường cây xanh trong phòng khách gọi là khu vực 'sống ảo' dành cho các bức ảnh đăng trên Instagram của bạn”. Ngoài ra còn có, Airbnb nhà kiểu hobbit, tàu vũ trụ Airbnb...
Nói cách khác, sự khác biệt giữa Airbnb và khách sạn ngày càng mờ dần. Jamie Lane cho biết, các chủ nhà Airbnb "đúng chuẩn" chỉ chiếm một phần nhỏ, nhưng “các chủ nhà lớn” - các công ty bất động sản lớn hoặc những cá nhân giàu có với 21 bất động sản - hiện chiếm 30% số chủ nhà của nền tảng Airbnb.
Một số khách sạn thậm chí còn đi theo phương châm "nếu không thể đánh bại thì chơi cùng". Năm 2018, Airbnb bắt đầu cho phép các khách sạn boutique (vừa và nhỏ) và giới thiệu các phòng của họ trên nền tảng này.
Sự biến thiên không ngờ
Tại thời điểm này, Airbnb hầu như không giống nền kinh tế tự do Gig economy (nền kinh tế mà trong đó mọi người thường làm việc bán thời gian hoặc tạm thời) chút nào.
Ví dụ như trường hợp của Neal Carpenter. Anh hiện đang phụ trách 18 cơ sở kinh doanh dịch vụ nhà cho thuê, trong đó có một cơ sở của riêng anh. Neal xử lý các công việc như chụp ảnh, xây dựng danh sách các phòng trên Airbnb, sắp xếp nhà ở và liên lạc với khách trong thời gian họ lưu trú. Sau đó là việc để đồ vào tủ lạnh các phòng cho thuê, làm việc với công ty vệ sinh, quản lý tài chính để đảm bảo các khoản thanh toán được giải ngân hợp lý... Công việc của anh giờ không còn là việc phụ nữa mà là việc toàn thời gian.
Ngoài ra, còn là vấn đề về giá cả và chất lượng dịch vụ. Ví dụ điển hình như câu chuyện dọn vệ sinh của người phụ nữ được đề cập ngay đầu bài.
Mỗi chủ nhà đưa ra quy định về phí dọn dẹp của riêng họ, nhưng các con số dường như rất khác nhau và có thể tính thêm 100 USD trở lên so với mức trước đây. Mức phí này đã tăng 36% trong những năm gần đây. Tuy nhiên, đối với chủ nhà, những khoản phí dọn dẹp này có thể là cần thiết vì những lý do không liên quan gì đến việc bảo trì căn hộ.
Khi khách tìm kiếm Airbnb, nhiều người dùng công cụ lọc, thay đổi tiêu chí tìm kiếm để tìm những phòng có mức giá phù hợp, không bao gồm phí dọn dẹp. Thế nhưng, vì để được nổi lên trong danh sách lọc những phòng có giá thuê thấp, một số chủ nhà đã cố tình đưa ra mức giá thuê phòng giảm đi nhưng lại tăng phí dọn dẹp.
Sally French, một chuyên gia du lịch tại NerdWallet, nói: “Một trong những chủ nhà mô tả với tôi nó là một cuộc đua cho giá thuê 'xuống đáy'. Đó là cách duy nhất để phòng của họ cho thuê được".
Sự bùng nổ của Airbnb không chỉ dẫn đến cuộc đua giữa chủ nhà và khách thuê mà còn dẫn đến những thách thức pháp lý rộng lớn hơn.
Airbnb hiện có chức năng tương tự như các khách sạn hơn là tôn chỉ ban đầu của họ khi mới thành lập, nhưng họ lại không phải tuân theo các yêu cầu pháp lý và cấp phép giống như quy định mọi thứ ở khách sạn, từ độ sạch sẽ cho đến máy pha cà phê.
Ngoài cuộc "trấn áp" của Thành phố New York, thủ đô Washington DC (Mỹ) cũng đã thực hiện các hạn chế vào năm ngoái, yêu cầu giấy phép các phòng cho thuê ngắn hạn.
Los Angeles và San Francisco cũng yêu cầu đăng ký cho thuê phòng và các thành phố khác đã áp đặt các loại hạn chế khác, chẳng hạn như cấm chủ nhà đăng nhiều tài sản hoặc giới hạn số ngày trong mỗi năm mà một tài sản có thể được thuê.
Người phát ngôn của Airbnb cho biết: “Chúng tôi cảm thấy hài lòng về vị thế của mình với các thành phố và khu vực trên khắp thế giới”, đồng thời nói thêm rằng các quy tắc của thành phố New York “là khác biệt và trái ngược với cách tiếp cận mà các thành phố khác trên khắp nước Mỹ đang thực hiện”.
Nỗ lực để thích ứng
Tất nhiên, Airbnb không hoàn toàn "xấu xí" như trong trải nghiệm của nhiều người. Bạn vẫn có thể tìm được chỗ rẻ hơn và tốt hơn phòng khách sạn - đặc biệt dành cho gia đình và nhóm đông người.
Chuyên gia du lịch Sally French cho biết, Airbnb trung bình có giá 60 USD/người (1,4 triệu VNĐ), so với 89 USD/người (2,2 triệu VNĐ) cho phòng khách sạn.
Nhưng công ty này dường như hiểu rằng có điều gì đó đã thay đổi. Vào tháng 5, Airbnb đã giới thiệu một tính năng chuyển đổi mới trong ứng dụng cho phép người dùng thiết lập tìm kiếm để hiển thị tổng giá của căn phòng thuê, bao gồm cả phí trước thuế, để họ có thể có được sự đánh giá rõ ràng, tổng quát hơn.
Và họ cũng đã tung ra Airbnb Rooms, một bản cập nhật cho mô hình “thuê phòng” ban đầu nhằm nhấn mạnh về khả năng chi trả của khách và mối quan hệ với chủ nhà. Người phát ngôn cho biết: “Chúng tôi đang tập trung vào việc xây dựng các công cụ mới để đảm bảo nền tảng của chúng tôi mang đến những kỳ nghỉ chất lượng, có giá cạnh tranh”.
Mỹ nhượng bộ Saudi Arabia?
(Ảnh minh họa).
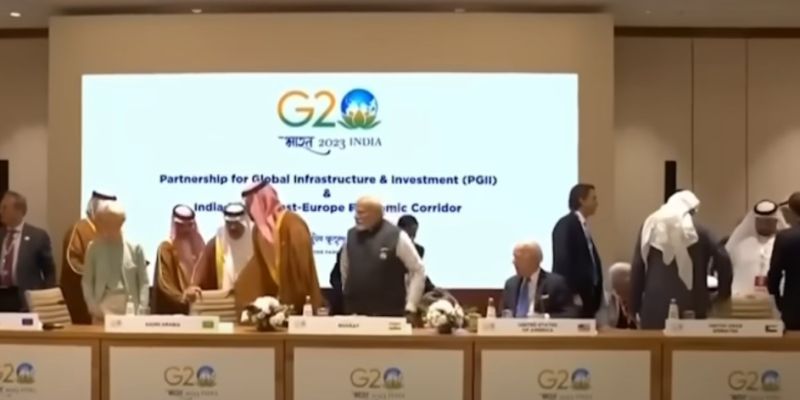
Tờ New York Times hôm 19-9 dẫn các nguồn thạo tin cho biết Mỹ đang thảo luận về những điều khoản của hiệp ước phòng thủ chung với Saudi Arabia, tương tự như các hiệp ước mà nước này đạt được với Nhật Bản và Hàn Quốc. Đây là trọng tâm trong chính sách ngoại giao của Tổng thống Joe Biden nhằm thuyết phục quốc gia giàu dầu mỏ bình thường hóa quan hệ với Israel.
Theo thỏa thuận như thế, Washington và Riyadh sẽ cam kết cung cấp sự hỗ trợ quân sự nếu quốc gia còn lại bị tấn công. Saudi Arabia cho rằng thỏa thuận phòng thủ chặt chẽ sẽ giúp ngăn chặn các cuộc tấn công tiềm tàng từ Iran hoặc các nhóm vũ trang thân Tehran, ngay cả khi hai đối thủ trong khu vực này gần đây đã tái thiết lập quan hệ ngoại giao. Thái tử Mohammed bin Salman, người trên thực tế đang nắm quyền lãnh đạo Saudi Arabia, còn muốn Washington giúp phát triển chương trình hạt nhân dân sự, điều khiến giới chức Mỹ lo ngại có thể trở thành “vỏ bọc” cho chương trình phát triển vũ khí hạt nhân để đối phó Iran.
Thái tử Mohammed xem thỏa thuận phòng thủ chung với Mỹ là yếu tố quan trọng nhất trong các cuộc hội đàm với chính quyền ông Biden về Israel. Saudi Arabia chưa bao giờ công nhận Israel là quốc gia độc lập.
Tuy nhiên, bất cứ hiệp ước phòng thủ nào với Saudi Arabia chắc chắn cũng cũng sẽ kéo theo sự phản đối quyết liệt ở Quốc hội Mỹ, nơi một số nghị sĩ cấp cao nhận thấy Riyadh là đối tác không đáng tin cậy và ít quan tâm tới các lợi ích của Washington.
Hiệp ước cũng sẽ đặt ra dấu hỏi về việc liệu ông Biden có đang khiến Mỹ can dự quân sự sâu hơn vào Trung Đông. Thỏa thuận như thế thậm chí sẽ đi ngược lại mục tiêu của chính quyền ông Biden từng công khai là chuyển nguồn lực quân sự Mỹ ra khỏi khu vực và hướng sang châu Á - Thái Bình Dương để đối phó Trung Quốc.
Quân đội Mỹ có các căn cứ cùng hàng chục ngàn binh sĩ tại Nhật Bản và Hàn Quốc nhưng giới chức xứ cờ hoa thừa nhận chưa có cuộc thảo luận nghiêm túc về việc gia tăng đáng kể số binh sĩ Mỹ ở Saudi Arabia, hiện ở mức 2.700 lính.
Những lợi ích tiềm năng
Quyết tâm tìm kiếm thỏa thuận giữa Saudi Arabia và Israel của ông Biden là “ván cờ” rất khó hình dung cách đây không lâu. Trong chiến dịch tranh cử tổng thống năm 2020, ông cam kết sẽ buộc Saudi Arabia “phải trả giá” và gọi đây là quốc gia “bị bài xích”. Các quan chức cấp cao Mỹ hồi tháng 6 thừa nhận tỷ lệ thành công của nỗ lực làm trung gian cho thỏa thuận ngoại giao giữa Saudi Arabia và Israel là chưa tới 50%.
Tuy nhiên, giới chức Mỹ lập luận rằng bước đột phá ngoại giao trên sẽ mang tính biểu tượng quan trọng góp phần hạ nhiệt căng thẳng Arab - Israel và có thể tạo ý nghĩa địa chính trị cho Washington. Saudi Arabia và Israel “bắt tay” sẽ giúp củng cố sự hợp tác trong khu vực chống Iran, kẻ thù chung mà Mỹ cũng muốn kiềm chế. Đưa Saudi Arabia xích lại gần Mỹ sẽ kéo quốc gia này ra xa hơn quỹ đạo của Trung Quốc, đồng thời bào mòn nỗ lực của Bắc Kinh nhằm mở rộng ảnh hưởng tại Trung Đông. Cá nhân Tổng thống Biden giành được thắng lợi trong chính sách đối ngoại trong bối cảnh ông tìm cách tái đắc cử ghế lãnh đạo Nhà Trắng vào năm 2024.
Nguồn: Soha; VnEconomy; Báo Tin Tức; CafeF; Báo Cần Thơ
Về trang trước








Đọc nhiều nhất
Việt Nam: Ngọc nữ lọt top mỹ nhân đẹp nhất thế giới; Đường dây rửa tiền xuyên quốc gia; Quy hoạch công viên Thủ Lệ; Thánh đường 5.000 người trước ngày khánh thành
Việt Nam: Đề nghị kỷ luật Sử Ngọc Anh; Cáp treo mới 16.234 tỷ; Thiên đường nghỉ dưỡng; Cựu Phó TGĐ Ngân hàng VNCB trốn truy nã; Đấu giá biệt thự Chủ tịch AIC
Việt Nam: EU đưa ra khỏi danh sách quốc gia không hợp tác thuế; Phải khai báo trường hợp chuyển khoản sau; Top quốc gia được yêu thích nhất; Xác minh giao dịch 300 triệu
Người Việt hải ngoại: Mỹ nhân mở tiệc 3 ngày 3 đêm ở Mỹ; Du học sinh tốt nghiệp ở Bắc Kinh, về quê làm khu công nghiệp; Đại hội Phụ nữ vùng Kansai, Nhật Bản
Việt Nam: Lãi suất ngân hàng 12/10; Khách sạn lọt top 3 tốt nhất Đông Nam Á; Chung cư 90 triệu đồng/m2; Chuyển trái phép 900 tỷ ra nước ngoài; Ngân hàng bán bất động sản xử lý nợ
Người Việt hải ngoại: Sắp diễn ra Hội nghị người Việt ở nước ngoài toàn thế giới lần thứ 5; Hoa hậu 2 lần đổ vỡ sang Canada cưới người yêu đơn phương 5 năm
Việt Nam: Cảnh báo sớm sai sót thuế; Cho thuê chung cư để lưu trú; Giải phóng mặt bằng các dự án lớn Hà Nội; Lừa bán phụ nữ sang Trung Quốc làm vợ; Đường dây đánh bạc, rửa tiền
Người Việt hải ngoại: Nữ chuyên gia có 200 bằng sáng chế; Nữ Tổng Quản Lý Marriott International; phát triển trạm sạc nhanh tại Mỹ; Cựu Phó Thủ tướng Đức vào HĐQT Chứng khoán HD
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá