
- Học tập - Lao động - Kinh doanh
- Kinh doanh


Hộ kinh doanh thấp thỏm lo bị truy thu; Một doanh nghiệp bất động sản bị phong tỏa 1.600 tỷ đồng; Nghị định số 144/2026/NĐ-CP sửa đổi, bổ sung quy định về Thuế giá trị gia tăng
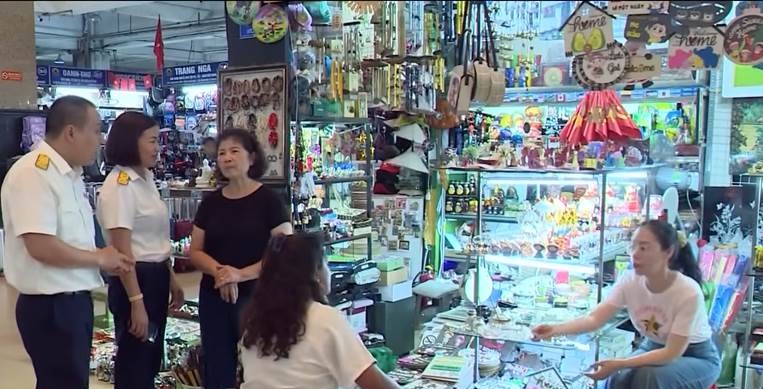
Hộ kinh doanh vẫn thấp thỏm lo bị truy thu
Sau khi hoàn tất kê khai và nộp thuế quý 1, nhiều hộ kinh doanh thuộc nhóm 3 (doanh thu từ trên 3 tỉ đến dưới 50 tỉ đồng/năm) vẫn còn không ít băn khoăn, lo lắng, đặc biệt sợ bị truy thu thuế trong bối cảnh chính sách đang điều chỉnh, thay đổi.
Đóng thuế theo kê khai tăng nhiều lần so thuế khoán
"Tôi thuộc hộ kinh doanh nhóm 3, theo quy định phải khấu trừ toàn bộ chi phí và đóng 17% thuế thu nhập trên doanh thu thực tế, cộng thêm 3% thuế giá trị gia tăng, tổng cộng là 20%. Đây là mức thuế quá cao", chị Hồng Thanh, chủ hộ sản xuất kinh doanh hàng may mặc tại khu vực chợ Tân Bình (TP.HCM), phản ánh. Theo chị Thanh, kể từ khi thực hiện kê khai thuế dựa trên doanh thu thực tế, nhiều bất cập bắt đầu phát sinh. Trong đó, khó khăn lớn nhất là nhiều khoản chi phí phục vụ hoạt động sản xuất, kinh doanh không thể lấy được hóa đơn, chứng từ hợp lệ để khấu trừ thuế. Chẳng hạn, tiền thuê xe ôm vận chuyển hàng từ xưởng ra cửa hàng và chiều ngược lại mỗi ngày không dưới 150.000 đồng, tương đương hơn 4 triệu đồng/tháng; tiền sửa chữa bàn ủi, máy may; tiền mua phụ liệu lắt nhắt khi cần kíp.... "Chiều nay tôi vừa chi 1,6 triệu đồng để sửa 8 chiếc bàn ủi trong xưởng, mua 20 chiếc móc áo và 3 cuộn băng keo ngay tiệm tạp hóa gần xưởng để kịp đóng hàng. Những khoản chi này có thực nhưng không có hóa đơn, tất nhiên không được khấu trừ", chi Thanh nói.
Theo chị Thanh, hiện cơ quan thuế đang hướng dẫn các hộ kinh doanh tạm nộp thuế khoán trong quý 1, tức là 4,5% trên toàn bộ doanh thu và sau đó sẽ quyết toán lại vào cuối năm. Tuy nhiên, chị lo ngại nguy cơ phát sinh nghĩa vụ thuế bổ sung. Chị Thanh cho biết các hộ kinh doanh trong chợ đang phải thuê kế toán làm báo cáo thuế với chi phí thuê dịch vụ khoảng 500.000 đồng/tháng, hóa đơn đầu vào thì không lấy đủ vì nhiều dịch vụ, hàng hóa mua từ hộ kinh doanh nhóm 1, không có hóa đơn. Nếu tính lại và áp phương pháp đóng 17% trên doanh thu thực tế sau khấu trừ chi phí hợp lý thì "chết". "Không có chứng từ hợp lệ để khấu trừ, nhưng đó đều là chi phí thực tế mà hộ kinh doanh như chúng tôi phải chi hằng ngày. Vậy chúng tôi phải làm sao?", chị Thanh đặt câu hỏi.
Tương tự, bà Trần Thị Khuyên, chủ một quán ăn trên đường Nguyễn Chí Thanh (TP.HCM), cho biết doanh thu của quán ước khoảng 3,5 tỉ đồng/năm. Trong quý 1, thuế cơ sở hướng dẫn hộ kinh doanh của bà tạm nộp thuế ở mức 4,5% trên tổng doanh thu, gồm 1,5% thuế thu nhập cá nhân và 3% thuế giá trị gia tăng. Theo cách tính này, số thuế quán ăn của bà Khuyên phải nộp trong năm nay khoảng 157,5 triệu đồng, tương đương hơn 13 triệu đồng/tháng. Ngoài tiền thuế thu nhập tăng mạnh, các chi phí liên quan đến lao động và kế toán cũng khiến hộ kinh doanh đang chịu nhiều áp lực. "Hiện nay thuê người làm là phải đóng bảo hiểm xã hội đầy đủ, không còn kiểu thuê thời vụ như trước vì sợ bị kiểm tra, xử phạt. Từ khi áp dụng kê khai thuế, quán còn phải thuê dịch vụ kế toán với chi phí từ 2 - 4 triệu đồng/tháng, tùy số lượng hóa đơn xuất mỗi ngày", bà nói và lo ngại, với mức tạm đóng hiện nay, tiền thuế đã cao khoảng 5 lần so với mức thuế khoán trước đây. Ngoài ra, hộ kinh doanh còn phải chi những khoản cố định hằng tháng cho dù lời hay lỗ như tiền thuê mặt bằng, bảo hiểm, điện, nước, tiền ăn của nhân viên, phụ cấp chuyên cần, lãi vay ngân hàng…
Tuy nhiên, điều khiến bà Khuyên cũng như nhiều hộ kinh doanh thuộc nhóm doanh thu trên 3 tỉ đồng lo lắng nhất là nguy cơ bị truy thu thuế vào cuối năm. "Mức 4,5% hiện tại được cán bộ thuế giải thích chỉ là tạm đóng. Nếu cuối năm áp dụng cách tính thuế 17% trên phần thu nhập thực tế thì số thuế phải nộp sẽ rất lớn", bà Khuyên băn khoăn và ước tính, với doanh thu 3,5 tỉ đồng/năm trong lĩnh vực ăn uống, quán chỉ có thể thu thập hóa đơn, chứng từ hợp lệ cho khoảng 2 tỉ đồng chi phí. Nếu đóng thuế 17% trên thu nhập chính thức, hộ của bà Khuyên phải đóng 360 triệu đồng/năm thay vì 157,5 triệu đồng như mức tạm tính hiện tại. "Doanh thu 3,5 tỉ đồng mà phải đóng tới 360 triệu đồng tiền thuế thì tương đương hơn 10% doanh thu. Trong khi thực tế ngành ăn uống chỉ lãi khoảng 8 - 12%. Đóng thuế như vậy thì không chỉ lấy công làm lời mà còn có nguy cơ ăn vào vốn", bà nói.
Từ thực tế trên, nhiều hộ kinh doanh kiến nghị hộ kinh doanh có doanh thu trên 3 tỉ đồng trong năm có thể đóng thuế theo tỷ lệ trên doanh thu thay vì trên lợi nhuận. Không truy thu hồi thuế sau giai đoạn tạm nộp, chấp nhận ghi chép giao dịch...
Tiếp tục điều chỉnh chính sách thuế
Trao đổi với Báo Thanh Niên, chuyên gia thuế Đinh Thị Huyền, Giám đốc Công ty CP tư vấn thuế Savitax, cho rằng thực tế cho thấy mỗi khi triển khai chính sách thuế mới, chi phí phát sinh trong giai đoạn đầu là điều khó tránh khỏi. Điều này đã được cảnh báo trước và nhiệm vụ cơ quan quản lý là làm thế nào để chi phí tuân thủ của hộ kinh doanh mức thấp nhất. Chẳng hạn, những điều chỉnh gần đây về ngưỡng doanh thu chịu thuế như nâng mức từ 500 triệu đồng/năm lên 1 tỉ đồng/năm, hay quy định nhóm 1 có thể xuất hóa đơn hoặc không cần khởi tạo hóa đơn nếu doanh thu dưới 1 tỉ đồng/năm, cho thấy chính sách thuế hoàn toàn có thể tiếp tục được điều chỉnh theo hướng phù hợp hơn với hộ kinh doanh.
"Theo tôi, năm 2026 nên được xem là giai đoạn thí điểm tính thuế theo doanh thu, làm cơ sở để áp dụng chuyên nghiệp, hợp lý hơn trong các năm tiếp theo. Qua quá trình tư vấn, tôi nhận thấy nhiều hộ kinh doanh vẫn còn lúng túng trong việc kê khai và tuân thủ, dù họ rất muốn thực hiện đúng quy định pháp luật và lo ngại nếu xảy ra sai sót. Vì vậy, các khoản thuế đang được kê khai và áp dụng trong giai đoạn này không nên bị truy thu khi cơ quan chức năng tính toán lại", bà Huyền nêu ý kiến.
PGS-TS Nguyễn Thường Lạng, Viện Thương mại và kinh tế quốc tế, ĐH Kinh tế quốc dân, nhận định ngành thuế đang từng bước hoàn thiện chính sách thuế đối với hộ kinh doanh theo hướng nhân văn và khuyến khích tuân thủ tốt hơn. Theo ông, mục tiêu không chỉ là tăng thu ngân sách mà còn phải tạo điều kiện để hộ kinh doanh phát triển bền vững. Vì thế, nếu không trừ hết được chi phí thực tế, mà đóng đến 17% thì khá cao và nặng. Nếu bắt buộc tính thuế theo khấu trừ chi phí, phải chấp nhận những chi phí hợp lý không có hóa đơn. "Về áp mức thuế thế nào, có thể sử dụng dữ liệu bình quân trong khoảng 3 năm về doanh thu, lợi nhuận và chi phí của hộ kinh doanh để tính toán nghĩa vụ thuế. Trong trường hợp phát hiện dấu hiệu kê khai không chính xác cơ quan thuế có thể áp dụng các biện pháp nhắc nhở, cảnh báo hoặc xử phạt", chuyên gia Nguyễn Thường Lạng nói.

Một doanh nghiệp bất động sản bị Ngân hàng Quân đội phong tỏa gần 1.600 tỷ đồng, nợ quá hạn số tiền lớn tại hai ngân hàng
Công ty bất động sản này đang đối mặt áp lực tài chính lớn khi gần 1.600 tỷ đồng tiền gửi bị phong tỏa, trong bối cảnh kinh doanh thua lỗ và ghi nhận hàng trăm tỷ đồng nợ vay quá hạn tại hai nhà băng lớn cùng lô trái phiếu đến hạn chưa thanh toán.
Báo cáo tài chính quý 1/2026 của CTCP Đầu tư LDG (Mã: LDG) cho thấy nhiều điểm nghẽn về dòng tiền khi doanh thu âm, lượng tiền mặt gần như cạn kiệt. Đáng chú ý, doanh nghiệp đang có gần 1.600 tỷ đồng tiền gửi bị Ngân hàng TMCP Quân đội (MB) phong tỏa để thực hiện nghĩa vụ của công ty.
Theo thuyết minh báo cáo tài chính, tại cuối quý I/2026, quỹ tiền mặt và tiền gửi của LDG giảm rất mạnh từ hơn 1.612 tỷ đồng đầu năm xuống chỉ còn khoảng 4,9 tỷ đồng. Nguyên nhân chủ yếu do khoản tiền gửi có kỳ hạn dưới 3 tháng trị giá gần 1.561 tỷ đồng đã bị MB phong tỏa để thực hiện nghĩa vụ của doanh nghiệp.
Khoản tiền gửi bị phong tỏa được LDG chuyển sang hạch toán tại mục “tài sản ngắn hạn khác” trên bảng cân đối kế toán.
Bên cạnh bị MB phong tỏa số tiền lớn để thực hiện nghĩa vụ với ngân hàng, báo cáo tài chính quý I/2026 cũng cho biết LDG đang có nợ quá hạn chưa thanh toán tại VPBank và Sacombank
Tính đến ngày 31/3/2026, tổng giá trị các khoản vay và lãi vay quá hạn của LDG lên tới hơn 850 tỷ đồng. Trong đó, dư nợ quá hạn lớn nhất thuộc về Sacombank với tổng gốc và lãi hơn 432 tỷ đồng, tiếp đến là khoản vay tại Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) hơn 211 tỷ đồng và lô trái phiếu LDGH2123002 hơn 207 tỷ đồng.
So với đầu năm, dư nợ quá hạn tại Sacombank đã tăng thêm hơn 50 tỷ đồng do phát sinh thêm nghĩa vụ lãi vay chưa thanh toán.
LDG cho biết nguyên nhân các khoản vay quá hạn xuất phát từ khó khăn tài chính kéo dài trong các năm trước. Doanh nghiệp hiện đang thu xếp tài sản và nguồn tiền để thanh toán các khoản nợ đến hạn.
Tình hình tài chính của LDG gặp khó khăn khi công ty không ghi nhận doanh thu bán hàng mới trong 3 tháng đầu năm. Ngược lại, doanh nghiệp phải hạch toán khoản giảm trừ doanh thu hơn 9,8 tỷ đồng do hàng bán bị trả lại, khiến doanh thu thuần âm hơn 9,8 tỷ đồng.
Trong bối cảnh hoạt động kinh doanh cốt lõi gần như đóng băng, doanh thu tài chính của LDG lại tăng mạnh lên gần 22,2 tỷ đồng, gấp gần 30 lần cùng kỳ, chủ yếu nhờ lãi tiền gửi và cho vay. Tuy nhiên, chi phí tài chính vẫn neo ở mức cao gần 27,7 tỷ đồng, trong đó riêng chi phí lãi vay hơn 10 tỷ đồng.
Sau khi trừ chi phí bán hàng và quản lý doanh nghiệp, LDG báo lỗ sau thuế gần 16,3 tỷ đồng trong quý I/2026, trong khi cùng kỳ năm trước lãi hơn 12,2 tỷ đồng và quý 4/2025 lãi hơn 77 tỷ đồng.
Về phương diện tài sản, hàng tồn kho của LDG đã tăng mạnh lên gần 1.322 tỷ đồng, tăng hơn 52% so với đầu năm, chủ yếu nằm dưới dạng chi phí xây dựng dở dang. Trong đó, dự án Khu dân cư Tân Thịnh chiếm gần 527,5 tỷ đồng, còn Khu chung cư Lô C1 tại khu đô thị mới Bình Nguyên ghi nhận gần 452 tỷ đồng.
LDG cũng cho biết một số sản phẩm thuộc khoản mục chi phí sản xuất kinh doanh dở dang đang được thế chấp để đảm bảo cho các khoản vay tại VPBank và Sacombank.
Tính đến cuối quý I/2026, tổng tài sản của LDG đạt 8.028 tỷ đồng, trong khi nợ phải trả ở mức hơn 6.740 tỷ đồng.
CTCP Đầu tư LDG tiền thân là Công ty cổ phần Địa ốc Long Điền, được thành lập năm 2010 và hoạt động chủ yếu trong lĩnh vực đầu tư, phát triển bất động sản. Doanh nghiệp từng được biết đến là một trong những nhà phát triển bất động sản quy mô vừa tại khu vực phía Nam, với quỹ dự án tập trung tại Đồng Nai, Bình Dương và TP.HCM.
LDG hoạt động trong nhiều mảng gồm phát triển khu đô thị, căn hộ, khu dân cư, bất động sản nghỉ dưỡng và thương mại dịch vụ. Một số dự án nổi bật từng được doanh nghiệp triển khai có thể kể đến như: Saigon Intela (Bình Hưng, TP HCM); The Viva City (Trảng Bom, Đồng Nai); Viva Park (Tràng Bom, Đồng Nai); Viva Tower (Trảng Bom, Đồng Nai)…
Nghị định số 144/2026/NĐ-CP: Sửa đổi, bổ sung một số quy định về Thuế giá trị gia tăng
Nghị định số 144/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng đã được sửa đổi, bổ sung một số điều bởi Nghị định số 359/2025/NĐ-CP. Nghị định số 144/2026/NĐ-CP có hiệu lực từ ngày 20/6/2026.
Bổ sung đối tượng không chịu thuế giá trị gia tăng
Chính phủ ban hành Nghị định số 144/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng đã được sửa đổi, bổ sung một số điều bởi Nghị định số 359/2025/NĐ-CP ngày 31/12/2025.
Cụ thể, Nghị định số 144/2026/NĐ-CP bổ sung khoản 3a vào sau khoản 3 Điều 4 Nghị định số 181/2025/NĐ-CP quy định về đối tượng không chịu thuế giá trị gia tăng: “3a. Bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm người học, các dịch vụ bảo hiểm khác liên quan đến con người; bảo hiểm vật nuôi, bảo hiểm cây trồng, các dịch vụ bảo hiểm nông nghiệp khác; bảo hiểm tàu, thuyền, trang thiết bị và các dụng cụ cần thiết khác phục vụ trực tiếp đánh bắt thủy sản; tái bảo hiểm theo quy định của pháp luật về kinh doanh bảo hiểm; bảo hiểm các công trình, thiết bị dầu khí, tàu chứa dầu mang quốc tịch nước ngoài do nhà thầu dầu khí hoặc nhà thầu phụ nước ngoài thuê để hoạt động tại vùng biển Việt Nam, vùng biển chồng lấn mà Việt Nam và các quốc gia có bờ biển tiếp liền hay đối diện đã thỏa thuận đặt dưới chế độ khai thác chung.”.
Về các dịch vụ tài chính, ngân hàng, kinh doanh chứng khoán, thương mại thuộc đối tượng không chịu thuế giá trị gia tăng, Nghị định số 144/2026/NĐ-CP sửa đổi, bổ sung điểm đ khoản 4 Điều 4 Nghị định số 181/2025/NĐ-CP như sau: “đ) Bán nợ bao gồm bán khoản phải trả và khoản phải thu, bán chứng chỉ tiền gửi".
Nghị định số 144/2026/NĐ-CP cũng sửa đổi, bổ sung khoản 14 Điều 4 đối tượng không chịu thuế giá trị gia tăng như sau:
“14. Sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác chưa chế biến thành sản phẩm khác và sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác đã chế biến thành sản phẩm khác theo định hướng của nhà nước về không khuyến khích xuất khẩu, hạn chế xuất khẩu các tài nguyên, khoáng sản thô được quy định tại Danh mục (Phụ lục I, Phụ lục II) ban hành kèm theo Nghị định này.
Trong trường hợp cần thiết phải điều chỉnh sản phẩm xuất khẩu tại Danh mục (Phụ lục I, Phụ lục II) để phù hợp với bối cảnh kinh tế - xã hội, định hướng của nhà nước về không khuyến khích xuất khẩu, hạn chế xuất khẩu các tài nguyên, khoáng sản thô trong từng thời kỳ, Bộ Công Thương xác định và đề xuất điều chỉnh Danh mục gửi Bộ Tài chính chủ trì, nghiên cứu, phối hợp với các bộ, cơ quan liên quan báo cáo Chính phủ xem xét, quyết định.”.
Sửa đổi quy định về khấu trừ thuế giá trị gia tăng
Nghị định số 144/2026/NĐ-CP cũng sửa đổi điểm a và bổ sung điểm c của khoản 2 Điều 23 quy định về khấu trừ thuế giá trị gia tăng như sau:
2. Thuế giá trị gia tăng đầu vào của hàng hóa (bao gồm cả tài sản cố định), dịch vụ sử dụng đồng thời cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế và không chịu thuế thì chỉ được khấu trừ số thuế giá trị gia tăng đầu vào của hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng.
Cơ sở kinh doanh phải hạch toán riêng thuế giá trị gia tăng đầu vào được khấu trừ và không được khấu trừ; trường hợp không hạch toán riêng được thì số thuế giá trị gia tăng đầu vào được khấu trừ tính theo tỷ lệ % giữa doanh thu của hàng hóa, dịch vụ chịu thuế giá trị gia tăng so với tổng doanh thu hàng hóa, dịch vụ bán ra trong kỳ tính thuế. Trong đó:
a) Tổng doanh thu của hàng hóa, dịch vụ bán ra bao gồm doanh thu của hàng hóa, dịch vụ chịu thuế giá trị gia tăng; doanh thu của hàng hóa, dịch vụ không chịu thuế giá trị gia tăng; giá trị gia tăng của hoạt động mua, bán, chế tác vàng, bạc, đá quý (trừ trường hợp giá trị gia tăng âm (-)) và doanh thu của hàng hóa, dịch vụ quy định tại khoản 2 Điều 40 Nghị định này (nếu có).
Riêng doanh thu của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được xác định theo quy định của pháp luật về các tổ chức tín dụng; doanh thu của hoạt động về chứng khoán và thị trường chứng khoán được xác định theo quy định của pháp luật về chứng khoán; doanh thu của hoạt động kinh doanh bảo hiểm được xác định theo quy định của pháp luật về kinh doanh bảo hiểm”.
“c) Doanh thu của hàng hóa, dịch vụ chịu thuế giá trị gia tăng quy định tại khoản này bao gồm cả doanh thu của hàng hóa không phải kê khai, tính nộp thuế giá trị gia tăng (nếu có) quy định tại khoản 1 Điều 5 Luật Thuế giá trị gia tăng số 48/2024/QH15 đã được sửa đổi, bổ sung bởi Luật số 149/2025/QH15.".
Sửa đổi quy định về chứng từ thanh toán không dùng tiền mặt trong một số trường hợp đặc biệt
Về điều kiện khấu trừ thuế giá trị gia tăng đầu vào, Nghị định số 144/2026/NĐ-CP cũng sửa đổi, bổ sung điểm g khoản 2 Điều 26 quy định về chứng từ thanh toán không dùng tiền mặt trong một số trường hợp đặc biệt như sau:
“g) Đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên, cơ sở kinh doanh căn cứ vào hợp đồng mua hàng hóa, dịch vụ bằng văn bản, hóa đơn giá trị gia tăng và chứng từ thanh toán không dùng tiền mặt của hàng hóa, dịch vụ mua trả chậm, trả góp để khấu trừ thuế giá trị gia tăng đầu vào.
Trường hợp chưa có chứng từ thanh toán không dùng tiền mặt do chưa đến thời điểm thanh toán theo hợp đồng, phụ lục hợp đồng thì cơ sở kinh doanh vẫn được khấu trừ thuế giá trị gia tăng đầu vào.
Đến thời điểm thanh toán theo hợp đồng, phụ lục hợp đồng, cơ sở kinh doanh không có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh phải kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng.
Trường hợp sau khi điều chỉnh, cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh được kê khai, khấu trừ số thuế giá trị gia tăng đầu vào đối với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán không dùng tiền mặt vào kỳ tính thuế có chứng từ thanh toán không dùng tiền mặt.”.
Nghị định số 144/2026/NĐ-CP có hiệu lực từ ngày 20/6/2026.
Nguồn: Thanh Niên; CafeF; Báo Điện Tử Chính Phủ
Về trang trước










Đọc nhiều nhất
Việt Nam: Bức tranh bất động sản Hà Nội; Giá nhà giảm khắp nơi; Chuyện bán đất “cắt lỗ sớm”; Một cổ phiếu tăng hơn 200% sau 12 phiên
Việt Nam: Hệ sinh thái 8 tỷ phú USD; Giá đất nền giảm sâu; Mô hình tàu cao tốc của Trần Bá Dương; 5 mẫu xe hybrid hút khách nhất; Bất động sản TP.HCM
Việt Nam: Cơn hoảng loạn chưa hồi kết; Giá nhà vượt khả năng chi trả; Cuộc đua bất động sản công nghệ cao; Các tỷ phú đóng góp cho đất nước; Doanh nhân Tài Phạm
Việt Nam: Xuất khẩu 10.000 tấn gạo sang Hàn Quốc; Nhiều lô đất nền cắt lỗ; Bất động sản khó giảm sâu; 19.500 doanh nghiệp thành lập mới; Dự án 2.000 ha của Bầu Đức tại Lào
Việt Nam: Người mua ô tô tất toán khoản vay; Tổng tài sản 5 tỉ phú; Dự báo giá vàng; Bất động sản được “hậu thuẫn” từ nhu cầu ở thực; Yếu tố cạnh tranh mới bất động sản công nghiệp
Việt Nam: Đặng Lê Nguyên Vũ mời miễn phí 1.000 ly café; Hòn đảo 10.333 tỷ đồng; 10 ngày dồn dập ở Đà Nẵng; Bắt ông Nguyễn Duy Dũng; Tập đoàn Hàn Quốc đầu tư 6 tỷ USD
Việt Nam: Vingroup xây nhà máy 500 triệu USD; 2.000 doanh nghiệp rút khỏi Thái Nguyên; Nhà trong hang của “vua café”; Ngân hàng có vốn 200.000 tỷ; Nhà đất Thanh Hà cắt lỗ
Việt Nam: 5 nữ doanh nhân quyền lực nhất; VinFast bán ra hơn 70.000 ô tô điện; Dự án thủy điện đội vốn 46.000 tỷ; Giao dịch bất động sản thấp kỷ lục; Dự án Khu đô thị 115ha
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá