
- Học tập - Lao động - Kinh doanh
- Kinh doanh


Việt Nam: Tập đoàn PC1 dự báo lãi; Vì sao giá nhà khó giảm; Ông lớn Pháp công bố đơn hàng 23.300 tỷ; Công ty khai thác vàng “chia tiền”; Doanh nghiệp bắt tay làm 700.000 tấn thép/năm
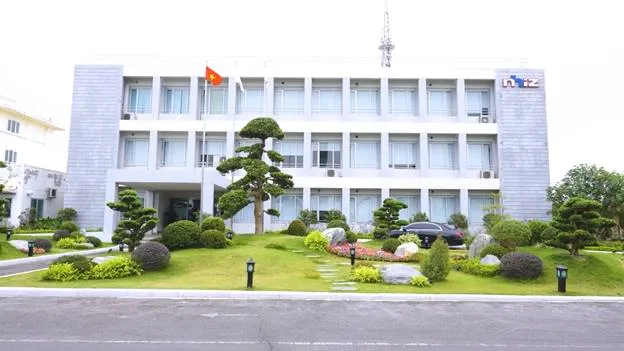
Dưới sự điều hành của nữ chủ tịch sinh năm 1999, Tập đoàn PC1 được dự báo lãi trên 1.100 tỷ đồng
Theo báo cáo mới đây của Chứng khoán Mirae Asset, doanh thu thuần năm 2026 của Tập đoàn PC1dự kiến đạt 11.187 tỷ đồng, giảm 14,5% so với năm trước. Lợi nhuận sau thuế đạt 1.109 tỷ đồng, giảm 18,2%.
Đội ngũ phân tích đưa ra giả định doanh thu mảng xây lắp và sản xuất công nghiệp đạt khoảng 6.280 tỷ đồng, giảm 23,1% so với năm 2025. Đồng thời, biên lợi nhuận gộp duy trì ở mức 20,9%, trong khi tỷ lệ chi phí quản lý doanh nghiệp trên doanh thu thuần tăng lên 5,3%.
Trước đó, trong 6 tháng đầu năm 2026, PC1 ghi nhận doanh thu thuần đạt 4.206 tỷ đồng, giảm 12,3% so với cùng kỳ. Ngược lại, lợi nhuận sau thuế hợp nhất đạt 477,6 tỷ đồng, tăng 54,2%.
Doanh thu suy giảm chủ yếu do hai mảng xây lắp và sản xuất công nghiệp lần lượt giảm 24,7% và 51,7% so với cùng kỳ. Trong khi đó, lợi nhuận được hỗ trợ bởi đóng góp tích cực từ các mảng phát điện, khai khoáng, dự án Tháp Vàng và khoản lãi khoảng 120 tỷ đồng từ thoái vốn tại CT2.
Về hoạt động xây lắp điện, PC1 được kỳ vọng hưởng lợi từ chu kỳ đầu tư mở rộng hệ thống lưới truyền tải. Theo Quy hoạch điện VIII điều chỉnh, tổng vốn đầu tư dành cho lưới truyền tải trong giai đoạn 2026-2030 dự kiến đạt khoảng 18,1 tỷ USD.
Hệ thống điện dự kiến được xây mới 12.944km đường dây 500kV và 15.307km đường dây 220kV; đồng thời nâng cấp lần lượt 1.404km và 5.483km đường dây ở hai cấp điện áp này. Với vị thế là một trong những nhà thầu EPC hàng đầu trong lĩnh vực xây lắp điện, PC1 có cơ hội gia tăng giá trị hợp đồng trúng thầu và lượng công việc tồn đọng (backlog). Backlog hiện tại của doanh nghiệp ước đạt khoảng 4.000 tỷ đồng.
Ở mảng phát điện, Nhà máy thủy điện Thượng Hà, công suất 13MW đã đi vào vận hành. Trong khi đó, thủy điện Bảo Lạc A, công suất 30MW, dự kiến phát điện vào tháng 11/2026, với sản lượng thiết kế khoảng 116,6 triệu kWh mỗi năm. Hai dự án được kỳ vọng đóng góp rõ nét hơn vào lợi nhuận của PC1 từ năm 2027.
Mảng khu công nghiệp cũng được kỳ vọng tạo động lực tăng trưởng trong trung hạn. KCN Nomura 2 đã ký biên bản ghi nhớ (MOU) với khách hàng Nhật Bản đối với khoảng 25 ha đất. Dự án này cùng danh mục khu công nghiệp do Western Pacific phát triển có thể bổ sung nguồn lợi nhuận cho PC1, tùy thuộc vào tiến độ ký kết hợp đồng và bàn giao đất.
Trong khi đó, hoạt động khai khoáng tiếp tục đóng vai trò hỗ trợ cơ cấu lợi nhuận. Sáu tháng đầu năm 2026, mảng này mang về khoảng 562 tỷ đồng doanh thu, tăng 22,4% so với cùng kỳ, với biên lợi nhuận gộp đạt khoảng 44,7%. Giá niken được kỳ vọng dao động quanh mức 15.500 USD/tấn, còn sản lượng quặng tinh dự kiến đạt khoảng 50.000 tấn trong cả năm.
Liên quan PC1, tại Đại hội đồng cổ đông (ĐHĐCĐ) bất thường năm 2026 diễn ra hồi tháng 7, bà Trịnh Khánh Linh, sinh năm 1999 được bầu làm Chủ tịch HĐQT nhiệm kỳ 2025-2030.
Xem tiếp tại đường Link =>https://share.google/AV48lTceVYmfc7eAZ
Vì sao giá nhà khó giảm?
PGS. TS Ngô Trí Long, nguyên Viện trưởng Viện Nghiên cứu Thị trường Giá cả (Bộ Tài chính) phân tích, giá bán bất động sản gồm rất nhiều chi phí: chi phí đất, giải phóng mặt bằng, vốn vay, thủ tục pháp lý, hạ tầng, thuế, chi phí bán hàng và lợi nhuận tối thiểu để doanh nghiệp chấp nhận đầu tư.
Trong số đó, chi phí đất thường chiếm tỷ trọng rất lớn, đặc biệt tại các đô thị và khu vực có hạ tầng phát triển. Khi chi phí đất tăng, doanh nghiệp chỉ có 3 lựa chọn: Tăng giá bán, giảm lợi nhuận hoặc dừng triển khai dự án. Nếu giá bán không đủ bù đắp chi phí và rủi ro, nguồn cung mới sẽ bị trì hoãn hoặc thu hẹp. Đó là nguyên nhân khiến giá nhà khó giảm.
Bên cạnh các chi phí đầu vào, giá bất động sản còn phụ thuộc vào cung cầu, sức mua, thu nhập, tín dụng, lãi suất, quy hoạch, chất lượng dự án và nhu cầu sử dụng thực tế.
Vì thế, một lô đất xa khu dân cư, thiếu hạ tầng, không tạo dòng tiền và được mua chỉ vì tin đồn quy hoạch thì vẫn có thể mất giá mạnh. Một dự án pháp lý chưa hoàn chỉnh, chất lượng thấp hoặc không phù hợp với khả năng thanh toán của người mua cũng không thể giữ giá chỉ vì bảng giá đất tăng.
“Bất động sản có pháp lý minh bạch, hạ tầng hoàn chỉnh, vị trí gắn với việc làm, dịch vụ và nhu cầu ở thực sẽ giữ giá tốt hơn. Ngược lại, sản phẩm phụ thuộc vào kỳ vọng đầu cơ hoặc đòn bẩy tài chính cao sẽ chịu áp lực thanh lọc”, ông Long nói.
Cũng theo ông, hiện nay khi đất đai được định giá sát hơn với thị trường, doanh nghiệp khó có thể tiếp tục dựa chủ yếu vào lợi thế tiếp cận đất rẻ. Lợi nhuận trong giai đoạn mới phải đến từ năng lực quản trị, rút ngắn thủ tục, tối ưu thiết kế, kiểm soát chi phí và phát triển sản phẩm phù hợp với sức mua thực tế. Doanh nghiệp có quỹ đất sạch, pháp lý rõ ràng và cấu trúc vốn lành mạnh sẽ có lợi thế. Ngược lại, doanh nghiệp triển khai chậm trễ, kéo dài dự án, khả năng quản trị yếu kém sẽ chịu áp lực tài chính ngày càng cao.
Theo ông Phạm Đức Toản - Tổng giám đốc Công ty CP đầu tư và phát triển bất động sản EZ - một trong những khó khăn chính khi triển khai dự án hiện nay là việc phải đối mặt nhiều thủ tục. Hầu hết các dự án hiện nay đều lấy ý kiến sở, ngành, địa phương hai vòng. Và khi thực hiện giải phóng mặt bằng, thu hồi đất lại phát sinh vướng mắc về định giá đất, đất công trong dự án, rồi phải trả thêm kinh phí thu hồi đất cho người dân.
“Sự phức tạp trong phê duyệt các thủ tục dự án nhà ở, khu đô thị tại nhiều địa phương thời gian qua dẫn tới kết quả dự án treo nhiều năm, sản phẩm không ra được thị trường, gây khan hiếm nguồn cung, lệch pha cung - cầu, dẫn tới giá nhà tăng và khó giảm”, ông Toản dẫn chứng.
Sự phức tạp trong phê duyệt các thủ tục dự án nhà ở, khu đô thị tại nhiều địa phương thời gian qua dẫn tới kết quả dự án treo nhiều năm, sản phẩm không ra được thị trường, gây khan hiếm nguồn cung, lệch pha cung - cầu, dẫn tới giá nhà tăng và khó giảm.
Ông Phạm Đức Toản - Tổng giám đốc Công ty CP đầu tư và phát triển bất động sản EZ
TS Cấn Văn Lực cũng đánh giá gánh nặng chi phí là nguyên nhân trực tiếp khiến giá nhà khó giảm. Ông chỉ ra đất đai và chi phí giải phóng mặt bằng chiếm tỷ trọng ngày càng lớn, đặc biệt khi bảng giá đất mới tiệm cận thị trường làm nghĩa vụ tài chính tăng vọt. Ngoài ra, giá vật liệu xây dựng, chi phí nhân công và lãi vay ngân hàng đều leo thang, cộng hưởng khiến tổng chi phí phát triển dự án bị đội lên đáng kể. Những khoản này cuối cùng đều được chuyển hết vào giá bán, khiến mức giá không thể giảm.
Tăng ưu đãi
Bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu và Tư vấn, Savills Hồ Chí Minh nhận định, khoảng cách giữa giá bán và khả năng chi trả của người mua nhà ở thực đang ở mức cao. Nhu cầu nhà ở không mất đi nhưng chi phí vay cao khiến người mua thận trọng hơn, đặc biệt khi nhiều sản phẩm mới có mức giá cao hơn khả năng tài chính của nhóm khách hàng sử dụng đòn bẩy.
Thực tế, dữ liệu Savills cho thấy 80% giá căn hộ sơ cấp tại TP.HCM đã vượt 100 triệu đồng/m² trong quý II/2026, trong khi tỷ lệ hấp thụ toàn thị trường giảm xuống khoảng 32% và đang tiếp tục chịu sức ép lớn.
Trong bối cảnh giá nhà khó giảm, để hỗ trợ người mua, các chủ đầu tư đang thực hiện nhiều cách mà không nhất thiết bắt đầu từ việc giảm giá niêm yết. “Chủ đầu tư hiện ưu tiên giữ giá niêm yết và hỗ trợ người mua qua chính sách tài chính”, bà Hương cho biết.
Các hình thức phổ biến gồm hỗ trợ lãi suất, gói vay lãi suất cố định, ân hạn nợ gốc, chiết khấu cho thanh toán nhanh và giãn tiến độ thanh toán. Những công cụ này giúp giảm áp lực dòng tiền cho người mua mà không làm ảnh hưởng trực tiếp đến mặt bằng giá của dự án.
Theo bà Hương, trong 6-12 tháng tới, mặt bằng giá chung nhiều khả năng khó giảm mạnh do chính chủ đầu tư cũng chịu chi phí vốn lớn khi phát triển dự án, nhưng mức độ phân hóa giữa các dự án có thể rõ hơn. Dự án có vị trí, pháp lý và chủ đầu tư uy tín nhiều khả năng giữ giá ổn định. Ngược lại, sản phẩm kém cạnh tranh hoặc dựa nhiều vào đòn bẩy sẽ chịu áp lực điều chỉnh.
Nếu có điều chỉnh, theo bà Hương, xu hướng này nhiều khả năng diễn ra cục bộ theo từng dự án và chủ yếu thông qua chính sách bán hàng thay vì giảm giá niêm yết.
Vì vậy, câu chuyện của thị trường nhà ở hiện không đơn thuần là giá sẽ tăng hay giảm. Đáng chú ý hơn là nguồn cung đang dịch chuyển về đâu, hạ tầng đang mở rộng không gian thị trường như thế nào và sản phẩm nào thực sự phù hợp với khả năng chi trả của người mua.
Xem tiếp tại đường Link =>https://share.google/4V78xBPWKeTiZcP6a
Ông lớn đường sắt Pháp công bố đơn hàng đầu tiên trị giá 23.300 tỷ từ Vingroup cho thương vụ 200 đoàn tàu metro
Tập đoàn Alstom của Pháp vừa công bố đơn hàng đầu tiên trị giá khoảng 800 triệu euro trong khuôn khổ thỏa thuận cung cấp 200 đoàn tàu metro cho Vingroup. Một phần số tàu sẽ được sản xuất tại Pháp, phần còn lại lắp ráp tại Việt Nam.
Ngày 19/10, tập đoàn công nghệ đường sắt Alstom (Pháp) thông báo đã nhận được đơn hàng giai đoạn đầu trị giá khoảng 800 triệu euro (khoảng 23.300 tỷ đồng), liên quan đến việc cung cấp tàu metro Metropolis cho các dự án đường sắt đô thị tại Hà Nội.
Đơn hàng này nằm trong khuôn khổ thỏa thuận giữa Alstom và Tập đoàn Vingroup được công bố ngày 6/10. Theo phía Alstom, các đoàn tàu thuộc đơn hàng sẽ được thiết kế và sản xuất tại nhà máy Valenciennes Petite-Forêt ở Pháp, một trong những cơ sở chuyên sản xuất tàu metro của tập đoàn.
Alstom dự kiến ghi nhận đơn hàng trong quý III năm tài chính 2026-2027. Tuy nhiên, doanh nghiệp chưa công bố số lượng đoàn tàu cụ thể tương ứng với giá trị 800 triệu euro. Đây mới là giá trị đơn hàng giai đoạn đầu, chưa phải tổng giá trị toàn bộ thỏa thuận với Vingroup.
Vingroup dự kiến lắp ráp 117 đoàn tàu metro tại Việt Nam
Trước đó, ngày 6/10, Vingroup và Alstom đã ký hợp đồng cung cấp tàu và chuyển giao quyền sử dụng công nghệ phục vụ các dự án đường sắt đô thị Hà Nội. Thỏa thuận có quy mô tổng cộng 200 đoàn tàu Metropolis, mỗi đoàn gồm 5 toa.
Theo công bố của Alstom, tập đoàn Pháp sẽ thiết kế, sản xuất và cung cấp tối đa 83 đoàn tàu tại nhà máy Valenciennes Petite-Forêt. Đối với 117 đoàn tàu còn lại, Vingroup sẽ thực hiện lắp ráp tại Việt Nam bằng linh kiện do Alstom cung cấp, trên cơ sở thỏa thuận chuyển giao quyền sử dụng công nghệ giữa hai bên.
Các đoàn tàu Metropolis thế hệ mới sử dụng thân vỏ bằng hợp kim nhôm nhằm giảm trọng lượng, tiết kiệm năng lượng và hạn chế hao mòn đường ray. Thiết kế thân rộng giúp tăng không gian bên trong và sức chứa hành khách.
Một trong những công nghệ được áp dụng là hệ thống vận hành tự động hoàn toàn GoA4, cho phép tàu hoạt động mà không cần lái tàu. Hệ thống phanh kết hợp phanh tái sinh và phanh đĩa, trong đó công nghệ phanh tái sinh cho phép thu hồi một phần năng lượng trong quá trình giảm tốc.
Theo Vingroup, việc hợp tác với Alstom nằm trong kế hoạch phát triển lĩnh vực hạ tầng, đồng thời từng bước hình thành năng lực sản xuất và lắp ráp phương tiện đường sắt trong nước.
Đối tác của Vingroup có doanh thu hơn 19 tỷ euro mỗi năm
Alstom là một trong những tập đoàn công nghệ đường sắt lớn trên thế giới, có trụ sở tại Pháp. Doanh nghiệp hoạt động trong nhiều lĩnh vực như sản xuất tàu cao tốc, tàu điện ngầm, tàu khu vực, tàu điện mặt đất, hệ thống tín hiệu, hạ tầng và dịch vụ đường sắt.
Theo số liệu mới nhất do doanh nghiệp công bố, Alstom có khoảng 87.800 nhân viên tại 61 quốc gia. Trong năm tài chính kết thúc ngày 31/3/2026, tập đoàn ghi nhận doanh thu 19,2 tỷ euro.
Alstom đã hiện diện tại Việt Nam hơn 30 năm, tham gia nhiều dự án trong lĩnh vực đường sắt. Doanh nghiệp từng cung cấp các giải pháp hiện đại hóa hệ thống tín hiệu, thông tin liên lạc cho tuyến đường sắt Hà Nội - Vinh và ga Ninh Bình.
Xem tiếp tại đường Link =>Ông lớn đường sắt Pháp công bố đơn hàng đầu tiên trị giá 23.300 tỷ từ Vingroup cho thương vụ 200 đoàn tàu metro
Công ty khai thác vàng duy nhất trên sàn chốt "chia tiền" 900 tỷ đồng
Vimico là công ty con của Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam (TKV). Đây là doanh nghiệp khai thác vàng duy nhất trên sàn chứng khoán, và đang quản lý mỏ đất hiếm có trữ lượng lớn nhất cả nước.
Thống kê tuần giao dịch từ ngày 19/10 đến 23/10, nhiều doanh nghiệp trên sàn chứng khoán sẽ chốt danh sách cổ đông để thực hiện quyền nhận cổ tức năm 2025 và 2026.
Cụ thể, hai doanh nghiệp cùng chốt quyền chi trả cổ tức với tỷ lệ cao đến 30% là Tổng công ty Khoáng sản TKV (Vimico, mã chứng khoán: KSV) và Công ty cổ phần Kim loại màu Thái Nguyên - Vimico (mã chứng khoán: TMG).
Tại Vimico, với gần 300 triệu cổ phiếu đang lưu hành, doanh nghiệp dự kiến chi khoảng 900 tỷ đồng cho đợt tạm ứng cổ tức 2026. Ngày giao dịch không hưởng quyền tương ứng là ngày 23/10, thời gian thanh toán dự kiến vào ngày 11/11.
Vimico là công ty con của Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam (TKV) hiện đang sở hữu 98,06% vốn điều lệ. Tập đoàn này dự kiến nhận gần 883 tỷ đồng từ Vimico.
Được biết, Vimico hoạt động chính trong lĩnh vực khai thác khoáng sản như vàng, bạc, kẽm, đồng, nhôm... Đây là doanh nghiệp khai thác vàng duy nhất trên sàn chứng khoán. Mặt khác, công ty này cũng nắm quyền khai thác tại mỏ đồng lớn nhất Việt Nam - mỏ Sin Quyền, đang quản lý và khai thác mỏ Đông Pao - mỏ đất hiếm có trữ lượng lớn nhất cả nước.
Còn tại công ty liên quan là Kim loại màu Thái Nguyên - Vimico, với 18 triệu cổ phiếu lưu hành, ước tính công ty cần chi 54 tỷ đồng cho đợt tạm ứng cổ tức 2026.
Hiện, Vimico là cổ đông lớn nhất của Công ty Kim loại màu Thái Nguyên - Vimico, nắm giữ gần 9,2 triệu cổ phiếu, tương ứng 51% vốn điều lệ. Với tỷ lệ sở hữu này, Vimico dự kiến nhận khoảng 27,6 tỷ đồng từ đợt tạm ứng cổ tức năm 2026 tới đây.
Như vậy, hai đơn vị liên quan Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam dự kiến sẽ chi gần 1.000 tỷ đồng cho đợt chia cổ tức tới đây.
Chia tiền với tỷ lệ hai con số còn có Công ty cổ phần Du lịch - Thương mại Tây Ninh (mã chứng khoán: TTT). Với tỷ lệ 20%, doanh nghiệp ước tính cần chi hơn 9 tỷ đồng cho đợt chi trả cổ tức sắp tới đây. Ngày giao dịch không hưởng quyền là ngày 23/10, dự chi vào ngày 30/10.
Ở nhóm doanh nghiệp trả cổ tức bằng cổ phiếu, có Công ty cổ phần Đầu tư Xây dựng và Phát triển Đô thị Thăng Long (mã chứng khoán: TLD) đã thông báo chốt danh sách cổ đông để thực hiện quyền nhận cổ tức.
Theo kế hoạch, công ty Đô thị Thăng Long dự kiến phát hành gần 3,9 triệu cổ phiếu để trả cổ tức với tỷ lệ 5%, tức cổ đông sở hữu 100 cổ phiếu sẽ được nhận thêm 5 cổ phiếu mới. Tổng giá trị phát hành tính theo mệnh giá gần 39 tỷ đồng.
Xem tiếp tại đường Link =>Công ty khai thác vàng duy nhất trên sàn chốt "chia tiền" 900 tỷ đồng
Hồ sơ doanh nghiệp bắt tay tỷ phú Phạm Nhật Vượng làm 700.000 tấn thép/năm
Cung cấp dây chuyền làm ray tàu cao tốc cho VinMetal, Danieli - tập đoàn hơn 100 năm từ Italy - sở hữu quỹ đơn hàng trên 6 tỷ euro cùng năng lực luyện kim hàng đầu thế giới.
Thương vụ bắt tay giữa Công ty cổ phần Sản xuất và Kinh doanh VinMetal thuộc Tập đoàn Vingroup và Tập đoàn Danieli & C. Officine Meccaniche S.p.A. (Italy) vừa qua đã thu hút sự chú ý lớn từ giới kinh doanh.
Giữa thời điểm Việt Nam dồn lực chuẩn bị các dự án hạ tầng giao thông quy mô lớn, việc một doanh nghiệp nội địa bắt tay với "ông lớn" cơ khí luyện kim từ châu Âu để làm thép ray đường sắt và thép hình chất lượng cao mang ý nghĩa rất cụ thể, đó là đưa công nghệ nguồn về phục vụ các công trình trọng điểm ngay trên sân nhà.
Theo hợp đồng được ký kết, Danieli sẽ thiết kế, chế tạo, cung cấp và vận hành thử nghiệm toàn bộ cụm thiết bị trung tâm cho dây chuyền cán thép ray và thép hình có công suất hơn 700.000 tấn mỗi năm tại Tổ hợp Gang thép VinMetal Hà Tĩnh. Dự án này nằm trong tổ hợp công nghiệp tại Khu Kinh tế Vũng Áng, nơi VinMetal dự kiến công suất giai đoạn 1 đạt 6 triệu tấn thép mỗi năm và mở rộng lên 20 triệu tấn ở giai đoạn 2.
Nắm giữ "bí kíp" luyện ray tàu cao tốc thế giới
Thép ray dành cho tàu hỏa tốc độ cao là dòng vật liệu đặc chủng khắt khe, đòi hỏi độ bền cơ học cao, độ thẳng chính xác và khả năng chống mài mòn cực tốt khi tàu chạy tốc độ hàng trăm cây số mỗi giờ. Tại sân chơi cơ khí chế tạo toàn cầu, Danieli không phải cái tên xa lạ khi đã có hơn một thế kỷ tôi luyện tay nghề với hơn 1.000 dự án luyện, đúc và cán thép trên khắp thế giới.
Theo đại diện Vingroup, nhà sản xuất Italy này từng đưa công nghệ và máy móc đến các nhà máy thép tên tuổi như Voestalpine tại Donawitz (Áo) - một trong những cái nôi sản xuất thép ray cao cấp của toàn cầu, hay Rocky Mountain Steel Mills tại Mỹ và Mechel tại Nga.
Thế mạnh của doanh nghiệp thép Italy gắn liền với những giải pháp kỹ thuật đã khẳng định tên tuổi như hệ thống cán ray chất lượng đặc biệt SQR, quy trình cán tinh chính xác PSP và công nghệ tôi cứng đầu ray RH². Những giải pháp này giúp sản phẩm chịu lực vượt trội, kéo dài tuổi thọ đường ray trước ma sát khổng lồ của các đoàn tàu.
Theo đại diện Danieli, doanh nghiệp luôn xem tinh thần gắn bó và kinh nghiệm tích lũy qua nhiều thế hệ với kim loại là tài sản quý giá nhất. Nền tảng kỹ thuật này chính là điểm tựa để VinMetal phát triển các sản phẩm thép hình chịu lực phục vụ cầu, cảng, giàn không gian công nghiệp và đón đầu làn sóng đầu tư đường sắt tốc độ cao tại Việt Nam.
Sức khỏe tài chính của "đế chế" cơ khí Italy
Theo dữ liệu từ sàn giao dịch Borsa Italiana và cơ quan phân tích Cofisem, Danieli là một cỗ máy kiếm tiền ổn định. Về cơ cấu doanh thu thuần, mảng chế tạo máy móc và xây dựng nhà máy sản xuất thép chiếm tới 74,2%, phần còn lại 25,8% đến từ việc trực tiếp sản xuất thép đặc chủng. Doanh nghiệp có thị trường trải rộng khi châu Âu đóng góp 43,1%, châu Mỹ chiếm 27,8%, và khu vực Đông Nam Á mang lại 22,3% doanh thu.
Báo cáo tài chính niên độ 2025-2026 cho thấy sức khỏe dòng tiền của tập đoàn Italy ở mức rất vững vàng. Lợi nhuận ròng toàn tập đoàn đạt 230,39 triệu euro, tăng 4,69% so với niên độ trước, kéo theo lợi nhuận trên mỗi cổ phiếu tăng từ 3,03 euro lên 3,18 euro. Tổng giá trị tài sản ròng của doanh nghiệp đạt hơn 2,97 tỷ euro, ghi nhận mức tăng 7,73%.
Chỉ số ấn tượng nhất trong bức tranh kinh doanh của Danieli là khối lượng đơn hàng tồn đọng đạt mức kỷ lục 6,038 tỷ euro, tăng hơn 12% so với kỳ trước. Đây là nguồn việc làm đảm bảo cho bộ máy hơn 10.000 nhân sự vận hành hết công suất trong nhiều năm tới. Dự báo cho niên độ tài chính 2026/2027, tập đoàn ước tính doanh thu thuần sẽ quay lại ngưỡng 3,9-4,2 tỷ euro, trong đó mảng chế tạo máy và thiết bị tiếp tục là trụ cột mang về từ 2,9-3 tỷ euro.
Đáng chú ý, Danieli liên tục chi tới 200 triệu euro mỗi năm cho hoạt động nghiên cứu và phát triển (R&D). Đi cùng nguồn lực đổi mới công nghệ, tập đoàn này cũng nhanh chóng chuẩn hóa hoạt động theo các bộ tiêu chuẩn khắt khe của châu Âu.
Theo báo cáo từ Danieli, doanh nghiệp đã lập Báo cáo hợp nhất về phát triển bền vững (CRS) cho năm tài chính 2024-2025, tuân thủ Nghị định lập pháp số 125/2024 của Italy - văn bản nội luật hóa Chỉ thị về báo cáo phát triển bền vững của doanh nghiệp (CSRD) của Liên minh châu Âu, đồng thời phù hợp với Bộ tiêu chuẩn Báo cáo phát triển bền vững châu Âu (ESRS), đặc biệt là Quy định ủy quyền (EU) 2023/2772.
Xem tiếp tại đường Link =>Hồ sơ doanh nghiệp bắt tay tỷ phú Phạm Nhật Vượng làm 700.000 tấn thép/năm
Nguồn: Người Quan Sát; CafeBiz; CafeF; Dân Trí
Về trang trước










Đọc nhiều nhất
Việt Nam: Bức tranh bất động sản Hà Nội; Giá nhà giảm khắp nơi; Chuyện bán đất “cắt lỗ sớm”; Một cổ phiếu tăng hơn 200% sau 12 phiên
Việt Nam: Tỷ phú Nguyễn Thị Phương Thảo thăng hoa; Xe nhập khẩu ồ ạt về nước; Đặng Lê Nguyên Vũ có động thái đặc biệt; Vingroup xây 20 đại dự án; Gia tăng tầng lớp siêu giàu
Việt Nam: Hạ tầng Đà Nẵng “cất cánh”; Giá đất nền ven Hà Nội giảm; Tài sản 112 ha của Đặng Lê Nguyên Vũ; “Ông lớn” thuốc lá lãi 1.300 tỷ; Nhà đầu tư PNJ tháo chạy
Việt Nam: Hệ sinh thái 8 tỷ phú USD; Giá đất nền giảm sâu; Mô hình tàu cao tốc của Trần Bá Dương; 5 mẫu xe hybrid hút khách nhất; Bất động sản TP.HCM
Việt Nam: Cơn hoảng loạn chưa hồi kết; Giá nhà vượt khả năng chi trả; Cuộc đua bất động sản công nghệ cao; Các tỷ phú đóng góp cho đất nước; Doanh nhân Tài Phạm
Việt Nam: Chu kỳ mới bất động sản; Tập đoàn của giáo sư giàu nhất báo lãi; Novaland lãi 1.100 tỷ đồng; Xe buýt điện Phạm Nhật Vượng chạy ở Mỹ; Lãi suất BIDV cao nhất
Việt Nam: Người mua ô tô tất toán khoản vay; Tổng tài sản 5 tỉ phú; Dự báo giá vàng; Bất động sản được “hậu thuẫn” từ nhu cầu ở thực; Yếu tố cạnh tranh mới bất động sản công nghiệp
Việt Nam: Xuất khẩu 10.000 tấn gạo sang Hàn Quốc; Nhiều lô đất nền cắt lỗ; Bất động sản khó giảm sâu; 19.500 doanh nghiệp thành lập mới; Dự án 2.000 ha của Bầu Đức tại Lào
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá