
- Cư trú - Luật pháp
- Luật Pháp
Những chính sách thuế mới đầy hứa hẹn tháng 11.2026 - Cơ hội cho doanh nghiệp nhỏ, doanh nghiệp gia đình cần chuẩn bị đón bắt
Tháng 11.2026, bên cạnh những chính sách thuế thông qua hỗ trợ đầu tư khấu trừ vào tiền thuế đã được đề cập, hệ thống thuế Đức còn có một số thay đổi và hướng dẫn mới bổ sung đáng chú ý, đặc biệt liên quan đến hoạt động nghiên cứu, phát triển sản phẩm, cải cách thuế thu nhập và nghĩa vụ tài chính trong những năm tới.
Đây là những nội dung có thể chưa được nhiều chủ doanh nghiệp nhỏ quan tâm, nhưng lại có ý nghĩa thiết thực, đầy hứa hẹn đối với các công ty công nghệ, doanh nghiệp dịch vụ chuyên ngành, cơ sở sản xuất, doanh nghiệp gia đình và những người kinh doanh đang phát triển sản phẩm mới.
(Đường Link nằm trong ảnh, Quý Độc giả nhấp chuột vào ảnh, nội dung quảng cáo sẽ mở ra !).
1. Doanh nghiệp nhỏ được nhận ưu đãi thuế khi nghiên cứu và phát triển sản phẩm
Một chính sách đáng chú ý là ưu đãi thuế thông qua hỗ trợ cho nghiên cứu và phát triển (Forschungszulage).
Đây là cơ chế hỗ trợ của nhà nước Đức dành cho các doanh nghiệp có hoạt động nghiên cứu và phát triển đủ điều kiện, không phụ thuộc hoàn toàn vào quy mô hay ngành nghề kinh doanh.
Điểm đáng chú ý là doanh nghiệp không nhất thiết phải là tập đoàn lớn hoặc có phòng thí nghiệm riêng mới có thể được xem xét hưởng ưu đãi. Các hoạt động có thể thuộc diện hỗ trợ bao gồm:
- Phát triển sản phẩm hoặc công nghệ mới.
- Cải tiến quy trình sản xuất.
- Nghiên cứu vật liệu mới.
- Phát triển phần mềm có yếu tố nghiên cứu và giải quyết vấn đề kỹ thuật.
- Thử nghiệm và hoàn thiện giải pháp kỹ thuật mới.
Theo quy định hiện hành, mức hỗ trợ cơ bản là 25% chi phí đủ điều kiện. Doanh nghiệp nhỏ và vừa (KMU) đủ tiêu chuẩn có thể được tăng thêm 10 điểm phần trăm, tức mức hỗ trợ tối đa có thể đạt 35%.
Từ năm 2026, một số điểm quan trọng được mở rộng:
- Mức chi phí đủ điều kiện tối đa để tính trợ cấp tăng lên 12 triệu EUR mỗi năm.
- Chi phí nhân sự nghiên cứu đủ điều kiện được tính vào cơ sở trợ cấp.
- Đối với hoạt động nghiên cứu theo hợp đồng, 70% khoản thanh toán cho đơn vị thực hiện có thể được tính là chi phí đủ điều kiện theo các điều kiện pháp luật.
- Đối với doanh nghiệp cá nhân, thời gian lao động nghiên cứu do chính chủ doanh nghiệp thực hiện có thể được tính theo mức 100 EUR/giờ, nếu đáp ứng điều kiện chứng minh và giới hạn quy định.
- Với một số dự án bắt đầu từ năm 2026, doanh nghiệp còn có thể tính thêm khoản chi phí chung và chi phí vận hành theo tỷ lệ khoán 20% trên các chi phí đủ điều kiện tương ứng.
Đặc biệt, ngày 27.10.2026, Bộ Tài chính Đức (BMF) đã ban hành hướng dẫn mới về Forschungszulage. Văn bản được công bố rộng rãi vào đầu tháng 11.2026, thay thế hướng dẫn trước đây và làm rõ thêm việc xác định chi phí, hồ sơ chứng minh và thủ tục cấp chứng nhận.
Ví dụ
Một doanh nghiệp nhỏ phát triển phần mềm quản lý sản xuất, đầu tư 100.000 EUR chi phí nghiên cứu đủ điều kiện. Nếu đáp ứng điều kiện và toàn bộ khoản chi được chấp nhận, mức hỗ trợ tính theo tỷ lệ 35% có thể đạt 35.000 EUR.
Đây là khoản hỗ trợ thuế, không đơn thuần là khoản giảm chi phí kế toán. Trong trường hợp doanh nghiệp không có trách nhiệm đóng thuế đủ để bù trừ, khoản trợ cấp có thể được thanh toán trực tiếp theo cơ chế luật định.
Doanh nghiệp cần có chứng nhận về tính đủ điều kiện của dự án nghiên cứu từ cơ quan có thẩm quyền trước khi hoàn tất thủ tục yêu cầu trợ cấp tại cơ quan thuế.
Lời khuyên
Những doanh nghiệp đang tự phát triển sản phẩm, phần mềm, công nghệ hoặc cải tiến quy trình nên kiểm tra ngay khả năng được hưởng Forschungszulage. Không nên mặc định rằng chỉ các công ty công nghệ lớn mới có quyền lợi này.
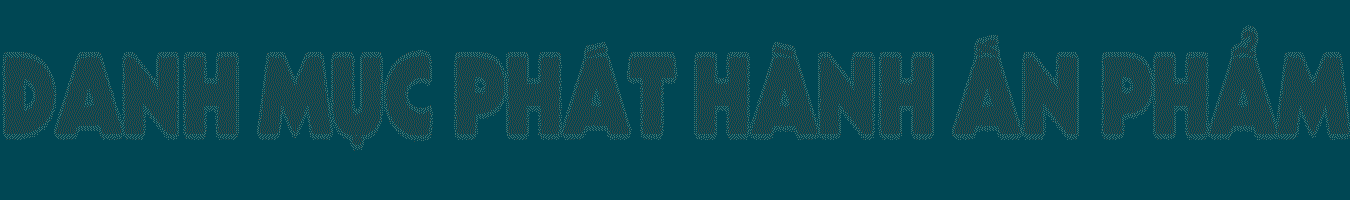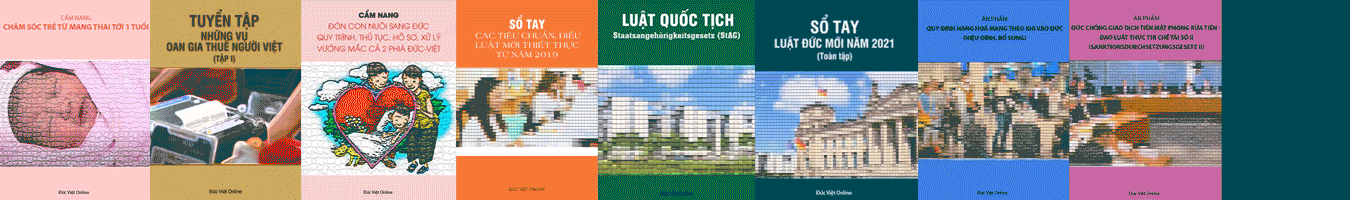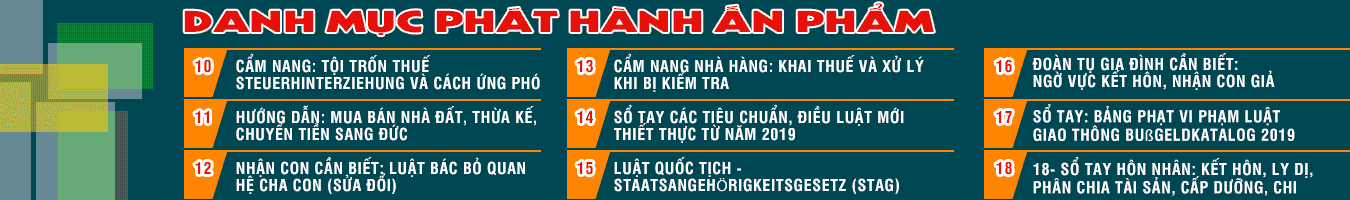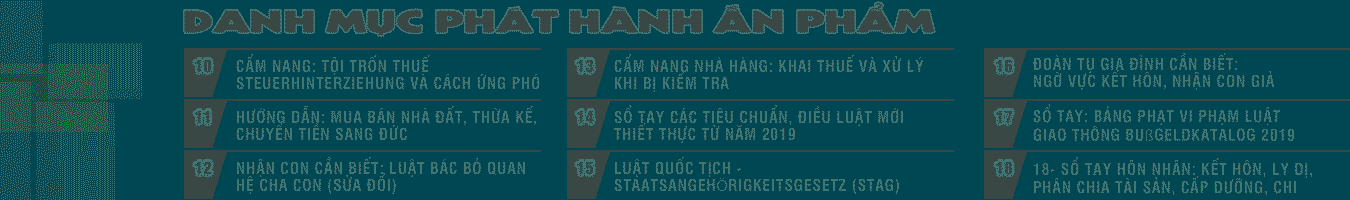
(Đường Link nằm trong ảnh, Quý Độc giả nhấp chuột vào ảnh, nội dung quảng cáo sẽ mở ra !).
2. Cải cách thuế thu nhập năm 2027, những điểm doanh nghiệp cần theo dõi CẢI
Ngày 02.09.2026, Chính phủ Đức đã thông qua dự thảo cải cách thuế thu nhập năm 2027 (Einkommensteuerreformgesetz 2027).
Đây là một dự luật hướng đến việc điều chỉnh mức miễn thuế cơ bản, giảm gánh nặng thuế cho người có thu nhập thấp và trung bình, đồng thời điều chỉnh một số khoản khấu trừ. Những nội dung đáng chú ý trong dự thảo gồm:
Mức miễn thuế thu nhập cơ bản, Grundfreibetrag
- Năm 2026: 12.348 EUR.
- Dự kiến năm 2027: 12.564 EUR.
- Dự kiến năm 2028: 12.900 EUR.
Trợ cấp trẻ em – Kindergeld
- Năm 2026: 259 EUR/tháng/trẻ.
- Dự kiến năm 2027: 267 EUR/tháng/trẻ.
- Dự kiến năm 2028: 272 EUR/tháng/trẻ.
Khoản khấu trừ chi phí của người lao động – Arbeitnehmer-Pauschbetrag
Dự thảo đề xuất tăng từ 1.230 EUR hiện nay lên 1.430 EUR từ năm 2027.
Các khoản khấu trừ liên quan đến ngành thủ công – Handwerkerleistungen
Một điểm đáng chú ý là dự thảo không chỉ có nội dung giảm thuế mà còn đề xuất giảm mức ưu đãi đối với chi phí dịch vụ thợ thủ công tại hộ gia đình:
- Tỷ lệ khấu trừ dự kiến giảm từ 20% xuống 15%.
- Mức khấu trừ tối đa dự kiến giảm từ 1.200 EUR xuống 900 EUR.
Điều này có thể ảnh hưởng đến nhu cầu sử dụng dịch vụ Handwerker và hoạt động kinh doanh của các đơn vị cung cấp dịch vụ sửa chữa, cải tạo nhà ở.
Lưu ý quan trọng
Tại thời điểm tháng 11.2026, đây là nội dung của dự luật đang trong quá trình lập pháp, không nên xem toàn bộ các đề xuất là quy định đã có hiệu lực. Doanh nghiệp và người nộp thuế cần theo dõi văn bản cuối cùng được thông qua bởi Thượng viện.
CÒN TIẾP
Tác giả: Thạc sỹ kinh tế Trần Thị Lan Anh, Aschaffenburg, Bayern và Tiến Sỹ Nguyễn Sỹ Phương, Leipzig, Sachsen. (Doanh nghiệp cần tìm hiểu chi tiết về khai báo thuế có thể liên hệ trực tiếp với Tòa soạn).
Về trang trước






Đọc nhiều nhất
Luật Đức mới và sửa đổi tháng 11.2026 - PHẦN III
Luật Đức mới và sửa đổi tháng 11.2026 - PHẦN CUỐI
Tổng hợp các quy phạm pháp luật Đức về thuế, tài chính, bảo hiểm và lao động được công bố từ giữa tháng 10.2026, đến nay – KỲ I
Luật Đức mới và sửa đổi tháng 11.2026 - PHẦN IV
Người Việt cần biết: Những thay đổi pháp lý về thuế và kinh doanh đối với các doanh nghiệp nhỏ từ tháng 11.2026
Người Việt cần biết: Những thay đổi pháp lý về thuế và kinh doanh đối với các doanh nghiệp nhỏ từ tháng 11.2026 – PHẦN II
Tổng hợp các quy phạm pháp luật Đức về thuế, tài chính, bảo hiểm và lao động được công bố từ giữa tháng 10.2026, đến nay – KỲ II
Tổng hợp các quy phạm pháp luật Đức về thuế, tài chính, bảo hiểm và lao động được công bố từ giữa tháng 10.2026, đến nay – KỲ CUỐI
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá