
- Thời sự


Giá vé bay 2/9 tăng cao; Lợi nhuận ngân hàng giảm sâu; Làn sóng trả mặt bằng trước thời hạn; Mở room BĐS, thị trường vẫn tắc
Giá vé máy bay dịp 2/9 tăng cao
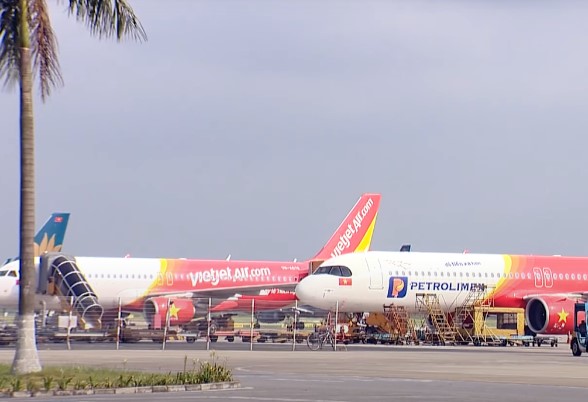
(Ảnh minh họa).
Dù hơn một tháng nữa mới tới dịp nghỉ Lễ Quốc khánh 2/9 nhưng giá vé máy bay các chặng nội địa đã bị đẩy lên cao. Trong đó, giá vé máy bay từ các thành phố lớn đến các điểm du lịch dịp cao gấp 2-3 lần ngày thường.
Giá vé máy bay dịp 2/9 cao chót vót
Nhu cầu đi lại dịp Quốc khánh 2/9 tăng cao đã đẩy giá vé máy bay từ các thành phố lớn đến các điểm du lịch lên cao gấp 2-3 lần so với ngày bình thường.
Theo khảo sát của Tiền Phong, chặng Hà Nội - Phú Quốc, đi ngày 1-2/9, giá vé của Vietnam Airlines từ 3 triệu đồng/chiều trở lên. Cùng hãng này, nếu đi hoặc về sớm hơn 2-3 ngày trước lễ, giá vé chỉ từ 1-1,5 triệu đồng/chiều.
Cùng điểm đến Phú Quốc, nhưng đi từ TP.HCM, giá vé của Vietnam Airlines từ xấp xỉ 1,7 triệu đồng trở lên, còn Vietjet giá từ 1,4 triệu đồng/chiều trở lên, trong khi ngày thường giá vé chỉ từ 600 nghìn đồng/chiều.
Với các chặng bay khác từ Hà Nội đi các điểm du lịch như Đà Lạt, Huế, Nha Trang, Đà Nẵng... trong dịp Quốc khánh, giá vé máy bay thấp nhất cũng từ 1,5-2 triệu đồng/chiều trở lên, mức giá này cũng gấp đôi ngày bình thường.
Tương tự với các đường bay từ TP.HCM đi Huế, Đà Nẵng, Nha Trang... giá vé máy bay dịp nghỉ lễ Quốc khánh cũng từ 1,1 triệu đồng/chiều trở lên, trong khi ngày bình thường chỉ khoảng 700.000 đồng/chiều.
Máy sấy quần áo giảm giá mạnh
Theo một số siêu thị, trung tâm điện máy ở TP.HCM, do thành phố đang trong mùa mưa với nhu cầu sử dụng máy sấy quần áo tăng cao nên đây là mặt hàng chiến lược trong giai đoạn này.
Khảo sát cho thấy, các hãng, cửa hàng tích cực giảm giá mạnh để tăng doanh số. Nhiều loại máy sấy quần áo giảm giá tới gần 50%.
Cà phê nhân Tây Nguyên lập đỉnh giá, cà phê giống "cháy hàng"
Giá cà phê nhân liên tục ở mức cao nhất trong lịch sử đang khiến cây cà phê ở Tây Nguyên lấy lại vị thế vốn có sau mấy năm lùi bước trước chuối, chanh dây và sầu riêng. Theo VOV, những vườn ươm cà phê giống, mọi năm hoạt động “lẹt đẹt” thì năm nay đã "cháy hàng".
Nếu như mọi năm, bà con dễ dàng mua được cây cà phê giống với giá chỉ từ trên dưới 2.000-4.000 đồng/cây thì năm nay mức giá tăng gấp nhiều lần mà vẫn khó tìm được cây giống đẹp như ý.
Giá cam sành ở Vĩnh Long tăng trở lại
Gần đây, giá cam sành ở Vĩnh Long tăng trở lại nhưng nhà vườn không còn để bán. Theo phản ánh của Báo Lao Động, hơn 1 tuần qua, giá cam sành ở tỉnh Vĩnh Long có giá bán từ 7.500-8.500 đồng/kg tăng từ 1.500-2.000 đồng/kg so với 1 tháng trước.
Dù giá bán có tăng hơn tháng trước nhưng niềm vui của những người trồng cam sành không được bao nhiêu vì hiện nay đã cuối vụ, sản lượng cam cũng không còn nhiều.
Giá mãng cầu xiêm hạ nhiệt sau thời gian tăng nóng
Cơn sốt mãng cầu xiêm đã đẩy giá loại nông sản này ở các địa phương Đồng bằng sông Cửu Long lên cao ngất ngưởng. Báo Lao Động cho biết, trước đây, giá mãng cầu xiêm chỉ từ 15.000-30.000 đồng/kg thì thời gian vừa qua bất ngờ tăng vọt. Đỉnh điểm lên đến 100.000-120.000 đồng/kg và vẫn không đủ bán, kể cả vào thời điểm thu hoạch rộ.
Hiện giá mãng cầu xiêm được thương lái thu mua tại vườn từ 65.000-80.000 đồng/kg. Mức giá này được xem là đã hạ nhiệt sau một thời gian tăng nóng, nhưng vẫn cao gấp 3-4 lần so với bình thường. Với giá này, nhiều chủ vườn thu lời hàng trăm triệu đồng.
Chà là tươi Thái Lan giá rẻ đổ bộ chợ Việt
Chà là tươi là trái cây nhập khẩu xuất hiện tại thị trường Việt nhiều năm nay. Loại quả này được người tiêu dùng Việt ưa chuộng bởi quả có màu vàng óng, vị ngọt đậm từ phần thịt trắng bên trong xen chút vị chát từ vỏ và có nhiều công dụng tốt cho sức khoẻ.
Tuy nhiên, nhiều năm nay, muốn ăn chà là tươi nguyên cành xuất xứ từ Ai Cập, Thái Lan hay Nam Phi,... người tiêu dùng phải chi ra 400.000-600.000 đồng/kg.
Gần đây, chà là tươi Thái Lan đổ bộ chợ Việt. Đáng chú ý, nhiều đầu mối rao bán loại quả này với giá chỉ từ 160.000-210.000 đồng/kg. Đây được xem là mức giá rẻ nhất từ trước đến nay. (Xem thêm)
Giá gạo xuất khẩu tăng mạnh
Chỉ sau ít ngày khi Ấn Độ thông báo quyết định cấm xuất khẩu tất cả các loại gạo tẻ thường (ngày 20/7), giá gạo bắt đầu nhảy vọt và có xu hướng tăng mạnh.
Ngày 27/7, giá gạo 5% tấm xuất khẩu của Việt Nam được giao dịch ở mức 558 USD/tấn. Với mức giá đó, gạo 5% tấm, 25% tấm xuất khẩu của nước ta tăng lần lượt 35,1% và 36,8% so với ngày này năm ngoái.(Xem thêm)
Xuất khẩu sầu riêng tăng đột biến
Tháng 5 và 6/2023, xuất khẩu sầu riêng của nước ta tăng đột biến, thu về lần lượt là 332 triệu USD và 375 triệu USD. Đây là con số cao kỷ lục trong lịch sử xuất khẩu của ngành hàng sầu riêng Việt Nam.
Nửa đầu năm nay, xuất khẩu sầu riêng đạt 876 triệu USD, tăng đột biến 1.882% so với mức 44,2 triệu USD cùng kỳ năm ngoái. (Xem thêm)
Giá thép giảm lần thứ 15 liên tiếp
Đà giảm của giá thép xây dựng trong nước vẫn chưa dừng. Một số doanh nghiệp thép trong nước vừa thông báo giảm giá từ 100.000-300.000 đồng/tấn đối với sản phẩm thép thanh vằn D10 CB300 và thép cuộn CB240.
Từ đầu năm đến nay, giá thép xây dựng trong nước đã trải qua 15 lần giảm liên tiếp, đưa giá bán về mức 13-14 triệu đồng/tấn. (Xem thêm)
Hết thời đỉnh cao, lợi nhuận nhiều ngân hàng giảm sâu
Trong số hơn 10 nhà băng sớm công bố kết quả kinh doanh quý II, có tới hơn một nửa sụt giảm lợi nhuận. Có đơn vị sụt giảm trên 90%.
Tăng trưởng tín dụng giảm, nguồn thu ngoài lãi giảm mạnh, nợ xấu có xu hướng gia tăng, phải tăng trích lập dự phòng rủi ro… khiến lợi nhuận nhiều ngân hàng bị ảnh hưởng.
Theo báo cáo tài chính quý II/2023 của nhiều ngân hàng mới được công bố, bức tranh lợi nhuận ngành năm nay bộc lộ nhiều gam màu xám.
Ngân hàng nào vẫn kinh doanh khả quan?
Như tại Sacombank, thu nhập lãi thuần quý II của đơn vị này tăng tới 121% so với cùng kỳ năm ngoái. Lũy kế 6 tháng, thu nhập lãi thuần đạt 11.588 tỷ đồng, tăng 117%. Sacombank là ngân hàng hiếm hoi ghi nhận tăng trưởng đột biến ở mảng kinh doanh cốt lõi trong nửa đầu năm nay.
Lợi nhuận trước thuế ngân hàng trong 6 tháng đầu năm đạt 4.755 tỷ đồng, tăng 63,5% so với cùng kỳ. Các mảng kinh doanh hầu hết đều có lãi, chưa kể nhà băng này giảm chi phí dự phòng rủi ro tín dụng 26%, xuống còn 2.317 tỷ đồng, dẫn đến kết quả tích cực.
Hay như tại OCB, lợi nhuận trước thuế 6 tháng đầu năm đạt 2.560 tỷ đồng, tăng 47% so với cùng kỳ. Nhiều mảng kinh doanh có kết quả khả quan. Trong đó, thu nhập lãi thuần - nồi cơm chính của ngân hàng - tăng 5,8%, đạt 3.568 tỷ đồng. Lãi từ kinh doanh ngoại hối tăng tới 5 lần, đạt 111 tỷ đồng. Hoạt động mua bán chứng khoán đầu tư đạt 332 tỷ đồng, trong khi cùng kỳ lỗ 167 tỷ.
PG Bank cũng là nhà băng giảm mạnh trích lập dự phòng rủi ro và có lợi nhuận tăng trưởng dương quý vừa rồi. Quý II, lợi nhuận trước thuế ngân hàng đạt hơn 150 tỷ đồng, tăng gần 27% so với cùng kỳ năm trước.
Khoản mục có ảnh hưởng lớn nhất là thu nhập lãi thuần tăng 10%, lên 341,4 tỷ đồng. Nhà băng này đã cắt giảm gần 35% chi phí dự phòng rủi ro, xuống còn hơn 48 tỷ đồng. Điều này phần nào giúp lợi nhuận trước thuế vẫn ghi nhận tăng trưởng dương so với cùng kỳ năm trước.
Tính chung 6 tháng đầu năm, PG Bank lãi trước thuế hơn 303 tỷ đồng, tăng 23,8%. Năm nay, nhà băng lên kế hoạch lãi trước thuế 530 tỷ đồng. Như vậy, đơn vị này thực hiện được 57% mục tiêu sau nửa đầu năm.
MSB sau 6 tháng đầu năm cũng thực hiện trên 50% mục tiêu lợi nhuận cả năm với sự tăng trưởng ổn định của thu nhập lãi thuần và thu nhập ngoài lãi. Cụ thể, nhà băng này lãi 2.022 tỷ đồng, tăng 10% trong quý II. Còn tính chung 6 tháng, MSB lãi 3.548 tỷ đồng, tăng 6%.
Những đơn vị sụt mạnh lợi nhuận
Theo báo cáo tài chính hợp nhất quý II, lợi nhuận trước thuế của ABBank giảm tới 94% so với cùng kỳ năm trước, chỉ còn 67 tỷ đồng. Quý II năm ngoái, nhà băng này vẫn lãi tới hơn 1.000 tỷ đồng.
Còn lũy kế 6 tháng, lợi nhuận hợp nhất trước thuế đơn vị này đạt gần 679 tỷ đồng, giảm 59% so với cùng kỳ năm trước. So với mục tiêu lợi nhuận năm là hơn 2.800 tỷ đồng đặt ra, nhà băng mới thực hiện được 24% kế hoạch.
Với TPBank, lợi nhuận sau thuế quý II là 1.293 tỷ đồng, giảm 25,27% so với cùng kỳ. Nửa đầu năm, ngân hàng ghi nhận lợi nhuận trước thuế gần 3.400 tỷ đồng, thấp hơn so với mức 3.788 tỷ đồng cùng kỳ năm ngoái. Con số này chưa đạt 50% so với lợi nhuận cả năm dự kiến là 8.700 tỷ đồng.
LPBank đạt lợi nhuận trước thuế 880 tỷ đồng trong quý II và lũy kế nửa đầu năm là 2.446 tỷ đồng, giảm 31,8% so với cùng kỳ năm 2022. Ngân hàng này mới hoàn thành 41% kế hoạch năm đặt ra.
Techcombank lại ghi nhận lợi nhuận trước thuế hơn 5.649 tỷ đồng, giảm 23% so với cùng kỳ năm trước và đi ngang so với mức lợi nhuận 3 tháng đầu năm. Trong đó, thu nhập lãi thuần giảm gần 20%, còn 6.295 tỷ đồng.
Techcombank lãi trước thuế 11.272 tỷ đồng, giảm 20% so với cùng kỳ, thực hiện khoảng 51% chỉ tiêu cả năm.
Lợi nhuận sẽ còn phân hóa
Các ngân hàng dè dặt công bố kết quả kinh doanh trong bối cảnh giới chuyên môn dự báo quý II là giai đoạn các ngân hàng bắt đầu chịu ảnh hưởng sâu sắc từ tác động của cuộc đua lãi suất huy động, nhu cầu tín dụng sụt giảm.
Đi cùng sự thu hẹp của lợi nhuận, chất lượng tài sản của các ngân hàng cũng suy yếu khi nợ xấu có xu hướng tăng mạnh. Chưa kể, nhiều ngân hàng phải giảm trích lập dự phòng để giữ nhịp lợi nhuận.
Tại ABBank, tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng tăng từ 2,88% cuối năm 2022 lên 4,55%.
Nợ xấu của Techcombank đến cuối tháng 6 cũng đạt hơn 5.000 tỷ đồng, tăng hơn 60% so với cuối năm 2022. Tỷ lệ nợ xấu trên dư nợ cho vay khách hàng tăng lên 1,07%.
Hay tại PG Bank, tỷ lệ nợ xấu tăng từ 2,56% hồi đầu năm lên 2,77% vào cuối quý II năm nay.
Tại Bac A Bank, tỷ lệ nợ xấu trên dư nợ cho vay khách hàng tăng từ 0,55% lên 0,7%.
Nợ xấu tại một số đơn vị tăng nhanh, việc giảm trích lập dự phòng khiến tỷ lệ bao phủ nợ xấu (LLR) của một số ngân hàng trên giảm mạnh trong nửa đầu năm.
Đơn cử, tỷ lệ này tại Bac A Bank giảm từ mức hơn 204% tại thời điểm cuối năm ngoái xuống còn 158%; LPBank giảm từ 142% xuống 78%; PG Bank giảm từ 38% xuống 36%; TPBank giảm từ 135% xuống còn 61%; Saigonbank giảm từ 47% xuống 44%...
Theo ước tính của phần lớn chuyên gia từ trước đó, lợi nhuận ngành ngân hàng năm 2023 sẽ tăng chậm lại. Từ nay tới cuối năm, lợi nhuận ngành ngân hàng thậm chí sẽ còn phân hóa đậm nét hơn.
Năm vừa rồi, hầu hết nhà băng đã đẩy mạnh đa dạng hóa nguồn thu từ bảo hiểm, thư tín dụng, chứng khoán, ngoại hối… bên cạnh thu từ mảng cho vay. Năm nay, hoạt động bảo hiểm liên kết đầu tư được bán chéo qua kênh ngân hàng (bancassurance) có thể sẽ giảm lại do nhiều ngân hàng đã phát triển quá mạnh năm trước.
Hoạt động tín dụng cũng có thể sẽ chậm lại so với năm 2022, trong bối cảnh nhiều doanh nghiệp gặp khó khăn, không có đơn hàng nên chưa sẵn sàng vay vốn.
Trong bối cảnh tăng trưởng tín dụng chậm lại, cộng với thu nhập lãi thuần (NIM) thu hẹp và chi phí tín dụng tăng, các chuyên gia cho rằng mức tăng trưởng ngành ngân hàng năm nay chỉ trong khoảng 10-15%, trái với mức hơn 40% năm ngoái.
Hà Nội: Xuất hiện tình trạng một số doanh nghiệp buộc phải trả lại mặt bằng văn phòng trước thời hạn
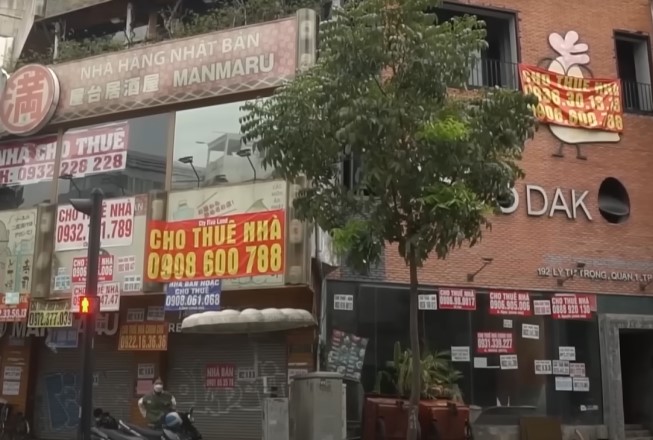
(Ảnh minh họa).
Bối cảnh kinh tế không thuận lợi đã tác động tiêu cực tới hoạt động cho thuê văn phòng. Các doanh nghiệp phải cân đối lại ngân sách thuê, thậm chí trả mặt bằng trước thời hạn.
Theo Báo cáo Thị trường 6 tháng đầu năm do Savills công bố, nguồn cung văn phòng tại thị trường Hà Nội trong quý 2/2023 đạt 2.14 triệu m2, giảm 2% theo quý và 1% theo năm sau khi một dự án hạng A và hai dự án hạng C ngừng cho thuê để sử dụng nội bộ.
Diễn biến về giá và công suất của thị trường đồng thời ghi nhận biến động. Trong bối cảnh kinh tế không thuận lợi, chỉ trong nửa đầu năm, 16.900 doanh nghiệp đã tạm dừng hoạt động hoặc giải thể tại Hà Nội, tăng 29%/năm và đạt mức cao kỷ lục.
Số doanh nghiệp gia nhập thị trường và tiếp tục hoạt động kinh doanh cũng lần đầu tiên sụt giảm từ đầu năm 2020. Đi kèm với đó, việc nhiều doanh nghiệp phải đối mặt với khó khăn về tài chính đã tác động tới công suất thuê. Báo cáo của Savills chỉ ra rằng, trong nửa đầu năm 2023, diện tích cho thuê thêm giảm 33.400m2 so với cùng kỳ, trong đó hạng B có mức giảm nhiều nhất là -26.500m2.
Theo bà Hoàng Nguyệt Minh, Giám đốc Cấp cao, Bộ phận Cho thuê Thương mại, Savills Hà Nội, có hai lý do tác động tới sự sụt giảm về công suất thuê toàn thị trường: “Đầu tiên có thể thấy, phân khúc khách thuê trả trên 40 USD/m2 có xu hướng chậm lại hẳn, trong khi đó các hợp đồng với giá thuê khiêm tốn lại được ưa chuộng hơn.
Lý do thứ hai là các công ty về mảng công nghệ thông tin, đặc biệt là các công ty khởi nghiệp công nghệ, đang tăng trưởng chậm lại sau thời kỳ phát triển nóng. Tại Hà Nội, thậm chí một số doanh nghiệp công nghệ thông tin đã buộc phải trả lại mặt bằng trước thời hạn”.
Thay đổi về phân khúc khách thuê
Thị trường trong quý ghi nhận sự thay đổi về nhu cầu thuê. Theo bà Minh, tại thời điểm 2021 – 2022, các doanh nghiệp về công nghệ thông tin gần như dẫn đầu về nguồn cầu thị trường văn phòng.
Tuy nhiên sang tới năm 2023, khi tình hình kinh tế có xu hướng chậm lại, các quỹ cũng dừng đầu tư vào các công ty khởi nghiệp, dẫn đến việc các công ty này bắt đầu cân đối lại diện tích thuê, thậm chí trả lại mặt bằng thuê văn phòng.
“Trong sáu tháng đầu năm 2022, số lượng các giao dịch cho thuê với khách thuê là doanh nghiệp công nghệ thông tin chiếm tới 32%, nhưng đến năm nay, tỷ lệ này chỉ còn một nửa”, bà Minh chia sẻ.
Theo vị chuyên gia, cơ cấu khách thuê cũng đã thay đổi. Trong sáu tháng đầu năm, các giao dịch thuê văn phòng đa phần đến từ doanh nghiệp thuộc phân khúc sản xuất, bởi đây là mảng đang không bị ảnh hưởng quá nhiều bởi tình hình kinh tế hiện nay.
Đứng thứ hai về nhu cầu thuê là các doanh nghiệp về giáo dục, điển hình là các trung tâm ngoại ngữ, trung tâm dạy tin học hay các văn phòng của các trường đại học mở tại thị trường Việt Nam.
Bà Minh dự kiến, thị trường trong những tháng cuối năm sẽ ghi nhận thêm số lượng các giao dịch lớn với các doanh nghiệp hoạt đông trong lĩnh vực tư vấn, tài chính, luật. Điểm đặc biệt của các doanh nghiệp này là nhu cầu thuê về diện tích sẽ ở mức trung bình, trong khoảng 200 - 500 m2.
Để duy trì tính cạnh tranh và đẩy mạnh công suất, nhiều đơn vị cho thuê đã có phương án hạ giá thuê và tăng cường khuyến mãi để hỗ trợ khách thuê. Trong khi đó, các khách thuê ngày càng ưu tiên vấn đề chi phí và nghiêng về những lựa chọn có giá cả phải chăng hơn.
Bà Hoàng Nguyệt Minh, Giám đốc Cấp cao, Bộ phận Cho thuê Thương Mại, Savills Hà Nội cho biết: “Các giao dịch trên thị trường văn phòng hiện nay đều dao động trong khoảng giá từ 20-35$/m2, các tòa nhà trong khoảng giá này vẫn có sức hấp thụ rất tốt. Tuy nhiên, những tòa nhà với giá thuê cao ở mức 40-50$/m2 trên thị trường có dấu hiệu chậm hơn hẳn về số lượng các giao dịch so với cùng kỳ năm ngoái.”
Tuy nhiên, nhu cầu sử dụng văn phòng vẫn tiếp tục được ghi nhận, các công ty vẫn khuyến khích nhân viên tới làm việc tại văn phòng nhiều hơn. Điều này có thể đảm bảo an ninh cho công ty, đồng thời thúc đẩy phát triển các dịch vụ tiện ích cho nhân viên sử dụng.
Bởi lẽ đó, các công ty hiện nay sẽ chú trọng hơn để thiết kế văn phòng đáp ứng được nhu cầu của người làm việc, từ đó gia tăng mong muốn đến văn phòng của các nhân viên. Vì vậy, những tòa văn phòng với đa dạng tiện ích, vị trí thuận lợi và giá cả phải chăng đang là những lựa chọn hàng đầu của các khách thuê hiện nay.
Trước những thay đổi này, bà Minh nhận định: “Nhu cầu đối với mặt bằng văn phòng trong 6 tháng cuối năm 2023 sẽ tập trung tại khu vực Ba Đình, Đống Đa và Cầu Giấy. Khu vực trung tâm như Hoàn Kiếm sẽ ít tập trung nguồn cầu bởi hiện nay mặt bằng trống tại đây rất hạn chế, đồng thời giá thuê vẫn neo ở mức cao.”
Thêm vào đó, bà Minh dự đoán, giá thuê và công suất trung bình văn phòng tới cuối năm sẽ có sự cải thiện, bởi nguồn cung mới tới cuối năm sẽ chỉ vào khoảng 80.279 m2 với Lotte Mall chiếm tới 38% nguồn cung mới. Tiếp đó là nhu cầu của các doanh nghiệp sản xuất, giáo dục và tư vấn sẽ tiếp tục gia tăng. Đây được xem là những lĩnh vực chính, thúc đẩy sự phát triển của thị trường văn phòng trong nửa cuối năm 2023 cũng như nửa đầu năm 2024.
Vì sao room tín dụng bất động sản mở nhưng thị trường vẫn tắc?
Các ngân hàng khẳng định không thiếu room tín dụng cho bất động sản, thậm chí lãi suất liên tục hạ. Tuy nhiên, theo các chuyên gia, hiện thị trường vẫn chưa cải thiện thanh khoản bởi nhiều yếu tố.
Trao đổi với Tiền Phong, ông Nguyễn Hồng Chung - Phó Chủ nhiệm Câu lạc bộ Bất động sản Hà Nội - cho biết, tín dụng trong bất động sản là yếu tố quan trọng. Theo đó, việc các ngân hàng thương mại hạ lãi suất mang lại tín hiệu tích cực cho thị trường, đặc biệt trong vấn đề kích cầu thị trường ấm lên và tạo đòn bẩy để thị trường phát triển.
Tuy nhiên, trong bối cảnh thị trường hiện nay, dù hạ lãi suất , nhưng các tổ chức tín dụng sẽ quan tâm đến những dự án khả thi cao và có tính hấp thụ lớn. Cụ thể, dự án ở phân khúc dành cho người có nhu cầu thực sự và phân khúc nhà ở xã hội.
Ngoài yếu tố tín dụng ra, ông Chung cho rằng, thị trường bất động sản còn chịu chi phối của các yếu tố khác như mức độ hấp thụ của thị trường, đặc biệt niềm tin của thị trường. Khi cơ quan quản lý kiềm chế tốt lạm phát, việc giảm lãi suất sẽ tác động đến nền kinh tế Việt Nam nói chung và thị trường bất động sản nói riêng.
"Những dự án hướng tới phân khúc nhà dành cho người có nhu cầu ở thực sẽ được quan tâm giải ngân hơn. Bởi ngân hàng cũng tính toán đến tính khả thi thu hồi vốn", ông Chung nói và cho biết thị trường hiện nay không nằm ở việc thiếu nguồn cung tiền, mà mua ở phân khúc nào, với giá ra sao. Ngân hàng xem xét giải ngân ở những dự án có tính khả thi thu hồi vốn cao.
Ông Chung nhận định, thị trường bất động sản có thể phục hồi trong nửa cuối năm 2024 khi Luật Nhà ở sửa đổi được thông qua, các giải pháp thúc đẩy thị trường trở nên rõ ràng, cụ thể.
Ông Phạm Lâm - Phó chủ tịch Hội Môi giới Bất động sản Việt Nam - thông tin rằng, cuối tháng 7 thị trường bất động sản vẫn đang đứng trước rất nhiều thách thức. Theo đó, nên xem phá băng bất động sản là nỗ lực chung trong nhiệm vụ hồi phục và ổn định kinh tế vĩ mô. Không một cá nhân hay doanh nghiệp riêng lẻ nào có thể làm được mà cần sự chung tay, đồng lòng của nhiều nhân tố tham gia thị trường và các mắt xích của nền kinh tế.
Hiệp hội Bất động sản TPHCM cho biết, đến tháng 7 sức mua hiện rất yếu, dẫn đến tình trạng doanh nghiệp tiếp tục bị thiếu dòng tiền, bị sụt giảm thanh khoản, thậm chí bị mất thanh khoản. Đa số các doanh nghiệp địa ốc cũng đang bị nghẽn các nguồn vốn khác như bị tắc nguồn vốn trái phiếu doanh nghiệp hoặc bị tắc nguồn vốn huy động từ khách hàng.
Báo cáo của Bộ Xây dựng cho thấy, giá giao dịch các phân khúc từ đất nền, chung cư, nhà ở riêng lẻ trong 6 tháng đầu năm đều có xu hướng giảm so với cùng kỳ. Trong đó, chung cư giảm từ 2-6%. Giá nhà ở riêng lẻ giảm từ 6-10% và đất nền giảm trên 11%.
Cả nước có 187.000 giao dịch thành công, giảm 63,87%, trong đó số lượng giao dịch nhà ở chung cư và nhà ở riêng lẻ giảm đến 59,31% so với 6 tháng cuối năm 2022.
Giai đoạn này, có khoảng 88.000 doanh nghiệp rút lui khỏi thị trường, tăng 22,6%; số doanh nghiệp thành lập mới giảm khoảng 50% so với cùng kỳ năm 2022 và vốn đăng ký mới của doanh nghiệp cũng giảm mạnh.
Nguồn: Vietnamnet; Dân Trí; Soha; CafeF
Về trang trước








Đọc nhiều nhất
Việt Nam: Ngọc nữ lọt top mỹ nhân đẹp nhất thế giới; Đường dây rửa tiền xuyên quốc gia; Quy hoạch công viên Thủ Lệ; Thánh đường 5.000 người trước ngày khánh thành
Việt Nam: Đề nghị kỷ luật Sử Ngọc Anh; Cáp treo mới 16.234 tỷ; Thiên đường nghỉ dưỡng; Cựu Phó TGĐ Ngân hàng VNCB trốn truy nã; Đấu giá biệt thự Chủ tịch AIC
Người Việt hải ngoại: Mỹ nhân mở tiệc 3 ngày 3 đêm ở Mỹ; Du học sinh tốt nghiệp ở Bắc Kinh, về quê làm khu công nghiệp; Đại hội Phụ nữ vùng Kansai, Nhật Bản
Việt Nam: Lãi suất ngân hàng 12/10; Khách sạn lọt top 3 tốt nhất Đông Nam Á; Chung cư 90 triệu đồng/m2; Chuyển trái phép 900 tỷ ra nước ngoài; Ngân hàng bán bất động sản xử lý nợ
Việt Nam: Giá vàng hôm nay; Điều chỉnh quy hoạch đô thị sông Hồng; Xử lý 18 000 căn hộ sai quy hoạch; Shark Thủy bị truy tố lần 2; Hộ kinh doanh “đứng tên” bị hoãn xuất cảnh
Người Việt hải ngoại: Cộng đồng người nước ngoài lớn thứ hai tại Nhật; Bà chủ chuỗi nhà hàng ở Bỉ; Techcombank triển khai giải pháp nhận tiền quốc tế; Cùng chồng Đức bỏ phố về quê
Người Việt hải ngoại: Chế Linh 84 tuổi ở TP.HCM; 2 mỹ nhân sinh ra tại Nga; Câu chuyện hữu nghị tại Bonghwa; “Quái kiệt AI” rời Google mở startup; Ngày Đại đoàn kết tại Nhật
Người Việt hải ngoại: Nghiên cứu sinh bị đầu độc ở Mỹ; Cộng đồng ở St. Petersburg; Cộng đồng tại Saudi Arabia; Phu nhân Tổng Bí thư dự Ngày Việt Nam tại Pháp; Nam sinh chọn sống ở Mỹ
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá