
- Tư vấn
Đổi sổ đỏ khi xóa đăng ký thế chấp; Thời gian xóa đăng ký tạm trú; Quy định tăng mức phạt đến 200 triệu; Nộp tiền sử dụng đất cấp sổ đỏ; Người có bất động sản chú ý
Có phải đổi sổ đỏ khi xóa đăng ký thế chấp?
Trang cập nhật trên Giấy chứng nhận quyền sử dụng đất của bà Nguyễn Phượng (TPHCM) còn trống ba dòng. Hiện nay đăng ký thế chấp đã được thực hiện điện tử, không còn in lên trang cập nhật.
Bà Phượng được hướng dẫn, tương lai bà có nhu cầu đăng ký thế chấp thì không cần phải đổi Giấy chứng nhận, nhưng sau khi đăng ký thế chấp mà có nhu cầu xóa thế chấp thì khi xóa xong phải đổi Giấy chứng nhận mới.
Quy trình đăng ký và xóa thế chấp hiện nay là đăng ký điện tử toàn trình, vậy tương lai bà Phượng đăng ký và xóa thế chấp nhiều lần thì trang cập nhật vẫn còn trống 3 dòng như nguyên trạng, vậy bà có bắt buộc phải đi đổi Giấy chứng nhận mới hay không?
Bộ Nông nghiệp và Môi trường trả lời vấn đề này như sau:
Tại điểm b khoản 2 Điều 11 Nghị quyết số 254/2025/QH15 ngày 11/12/2025 của Quốc hội quy định, trường hợp đăng ký thế chấp quyền sử dụng đất, tài sản gắn liền với đất quy định tại điểm p khoản 1 Điều 133 Luật Đất đai thì được cập nhật biến động vào cơ sở dữ liệu đất đai mà không phải xác nhận trên Giấy chứng nhận đã cấp.
Tại khoản 5 Điều 11 Nghị định số 18/2026/NĐ-CP ngày 14/1/2026 của Chính phủ sửa đổi, bổ sung một số nghị định để cắt giảm, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh thuộc phạm vi quản lý của Bộ Tư pháp quy định:
"5. Sửa đổi, bổ sung khoản 2 Điều 20 như sau:
"2. Trường hợp xóa đăng ký quy định tại điểm m khoản 1 Điều này mà không có người yêu cầu xóa đăng ký thì căn cứ vào nội dung bản án, quyết định của Tòa án, ngay trong ngày làm việc nhận được văn bản này, cơ quan đăng ký thực hiện ghi, cập nhật nội dung xóa đăng ký vào Sổ đăng ký hoặc vào Cơ sở dữ liệu….
Trường hợp xóa đăng ký tại Văn phòng đăng ký đất đai thì trong văn bản thông báo phải thể hiện nội dung yêu cầu người giữ Giấy chứng nhận nộp lại giấy này để Văn phòng đăng ký đất đai ghi trên Giấy chứng nhận nội dung xóa đăng ký, nếu nội dung đăng ký trước đó được ghi trên Giấy chứng nhận. Trường hợp Giấy chứng nhận không được nộp lại thì việc xóa đăng ký vẫn có hiệu lực pháp luật kể từ thời điểm Văn phòng đăng ký đất đai cập nhật nội dung được xóa vào Cơ sở dữ liệu"".
Xem tiếp tại đường Link =>https://share.google/HbkjgcwRZ96nxaOA8
Các trường hợp quy định thời gian thực hiện xóa đăng ký tạm trú
Theo quy định mới nhất, với mỗi trường hợp cụ thể, cơ quan đăng ký cư trú có trách nhiệm kiểm tra, xác minh, thực hiện xóa đăng ký tạm trú đối với công dân.
Thủ tục đăng ký tạm trú tại Công an cấp xã theo Quyết định 5860/QĐ-BCA-C06 ngày 16.9.2026 công bố thủ tục hành chính mới, thủ tục hành chính được sửa đổi, bổ sung và thủ tục hành chính bị bãi bỏ trong lĩnh vực đăng ký, quản lý cư trú thuộc phạm vi chức năng quản lý nhà nước của Bộ Công an.
Cùng với đăng ký tạm trú, Quyết định mới trên cũng hướng dẫn, quy định về thời gian thực hiện xóa đăng ký tạm trú, với từng trường hợp cụ thể.
Theo đó, trong thời hạn 1 ngày kể từ ngày nhận được quyết định hủy bỏ đăng ký tạm trú của thủ trưởng cấp trên trực tiếp hoặc ngay sau khi ra quyết định hủy bỏ đăng ký tạm trú đối với công dân, cơ quan đăng ký cư trú thực hiện việc xóa đăng ký tạm trú đối với công dân và cập nhật việc xóa đăng ký tạm trú vào Cơ sở dữ liệu về cư trú, Cơ sở dữ liệu quốc gia về dân cư.
Trong thời hạn 1 ngày làm việc, kể từ ngày hệ thống Cơ sở dữ liệu quốc gia về dân cư, cơ quan đăng ký cư trú tiếp nhận thông tin quy định tại điểm a, d, đ khoản 1 Điều 29 Luật Cư trú thông qua kết nối, chia sẻ, đồng bộ dữ liệu từ cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành, cơ sở dữ liệu khác do cơ quan, tổ chức quản lý, cơ quan đăng ký cư trú có trách nhiệm kiểm tra, xác minh, thực hiện xóa đăng ký tạm trú đối với công dân và cập nhật việc xóa đăng ký tạm trú vào Cơ sở dữ liệu về cư trú, Cơ sở dữ liệu quốc gia về dân cư.
Trong thời hạn 7 ngày, kể từ ngày hộ gia đình có người thuộc diện xóa đăng ký tạm trú theo quy định tại điểm c, e, g, h khoản 1 Điều 29 Luật Cư trú thì người thuộc diện xóa đăng ký tạm trú hoặc đại diện hộ gia đình hoặc người đại diện hợp pháp có trách nhiệm thực hiện thủ tục xóa đăng ký tạm trú.
Trường hợp thuộc diện xóa đăng ký tạm trú theo quy định tại điểm c, e, g, h khoản 1 Điều 29 Luật Cư trú mà hộ gia đình chỉ có 1 người hoặc người thuộc diện xóa đăng ký tạm trú hoặc đại diện hộ gia đình hoặc người đại diện hợp pháp không thực hiện thủ tục xóa đăng ký tạm trú thì cơ quan đăng ký cư trú có trách nhiệm kiểm tra, xác minh, lập biên bản về việc công dân, đại diện hộ gia đình không thực hiện thủ tục xóa đăng ký tạm trú và thực hiện xóa đăng ký tạm trú đối với công dân.
Xem tiếp tại đường Link =>https://share.google/DIGHmfw2Bpe1fqI4i
Tất cả người dân trên cả nước chú ý quy định tăng mức phạt đến 200 triệu đồng từ 11/11
Nhằm nâng cao tính tuân thủ và bảo đảm an ninh an toàn thông tin trong kỷ nguyên số, Chính phủ đã ban hành Nghị định 363/2026/NĐ-CP (chính thức có hiệu lực thi hành từ ngày 11/11/2026). Văn bản quan trọng này thiết lập khung chế tài nghiêm khắc đối với các hành vi vi phạm pháp luật trong lĩnh vực dữ liệu, với mức phạt tối đa theo quy định lên đến 100 triệu đồng đối với cá nhân và 200 triệu đồng đối với tổ chức. Đây là mức phạt tối đa, không áp dụng chung cho tất cả hành vi vi phạm. Mức phạt cụ thể được xác định căn cứ vào tính chất, mức độ và hành vi vi phạm tương ứng.
Một số nội dung chính của Nghị định số 363/2026/NĐ-CP:
Vi phạm quy định về các hành vi bị nghiêm cấm trong lĩnh vực dữ liệu
1. Phạt tiền từ 40.000.000 đồng đến 60.000.000 đồng đối với một trong những hành vi sau đây:
a) Giả mạo, cố ý làm sai lệch, làm mất, làm hư hỏng dữ liệu trong cơ sở dữ liệu của cơ quan Đảng, Nhà nước, Ủy ban Mặt trận Tổ quốc Việt Nam nhưng chưa đến mức truy cứu trách nhiệm hình sự;
b) Cố ý cung cấp dữ liệu sai lệch hoặc không cung cấp dữ liệu theo yêu cầu hợp pháp của cơ quan, người có thẩm quyền; trừ trường hợp quy định tại Điều 16 Nghị định này.
2. Phạt tiền từ 60.000.000 đồng đến 80.000.000 đồng đối với một trong những hành vi sau đây:
Vi phạm quy định về lưu trữ dữ liệu
1. Phạt tiền từ 10.000.000 đồng đến 30.000.000 đồng đối với cơ quan, tổ chức quy định tại khoản 2 Điều 2 Nghị định này khi thực hiện một trong những hành vi sau đây:
a) Không ban hành quy trình kỹ thuật về lưu trữ dữ liệu thuộc phạm vi quản lý;
b) Lưu trữ dữ liệu không bảo đảm an toàn, không tuân thủ tiêu chuẩn, quy chuẩn kỹ thuật về bảo vệ dữ liệu của cơ quan có thẩm quyền.
2. Phạt tiền từ 30.000.000 đồng đến 70.000.000 đồng đối với cơ quan, tổ chức quy định tại khoản 2 Điều 2 Nghị định này khi thực hiện một trong những hành vi sau đây:
a) Hành vi vi phạm quy định tại khoản 1 Điều này mà dữ liệu là dữ liệu cốt lõi hoặc dữ liệu quan trọng;
b) Tự ý di chuyển, sao chép, chuyển giao hoặc lưu trữ dữ liệu cốt lõi, dữ liệu quan trọng sang hệ thống khác mà không được sự đồng ý của chủ sở hữu dữ liệu hoặc cơ quan có thẩm quyền;
c) Lưu trữ dữ liệu cốt lõi, dữ liệu quan trọng tại hệ thống hoặc nền tảng đặt ngoài lãnh thổ Việt Nam hoặc do tổ chức, cá nhân nước ngoài quản lý trải quy định của pháp luật.
Vi phạm quy định về thu thập, tạo lập dữ liệu
1. Phạt tiền từ 20.000.000 đồng đến 40.000.000 đồng đối với một trong những hành vi sau đây:
a) Thu thập, tạo lập dữ liệu mà không được sự đồng ý của chủ thể dữ liệu hoặc chủ sở hữu dữ liệu theo quy định của pháp luật;
b) Không ban hành quy trình thu thập, tạo lập dữ liệu hoặc không thực hiện việc đánh giá, áp dụng các biện pháp bảo vệ dữ liệu trước khi tiến hành thu thập, tạo lập dữ liệu;
c) Không thực hiện việc kiểm tra tính xác thực, bảo đảm chất lượng dữ liệu trong quá trình thu thập, tạo lập dữ liệu.
2. Phạt tiền từ 40.000.000 đồng đến 60.000.000 đồng đối với một trong những hành vi sau đây:
a) Cố ý thu thập, tạo lập dữ liệu không đúng với dữ liệu gốc;
b) Cố ý thu thập, tạo lập dữ liệu giả mạo;
c) Thu thập, tạo lập dữ liệu vượt quá phạm vi, mục đích đã thông báo;
d) Hành vi vi phạm tại khoản 1 Điều này mà dữ liệu thuộc danh mục dữ liệu cốt lõi, dữ liệu quan trọng quốc gia;
đ) Hành vi vi phạm tại khoản 1 Điều này làm rò rỉ thông tin nhạy cảm, làm ảnh hưởng đến quyền, lợi ích hợp pháp của tổ chức, cá nhân hoặc an ninh quốc gia.
Vi phạm quy định về xác định, quản lý rủi ro, bảo vệ dữ liệu và giám sát hoạt động xử lý dữ liệu
1. Phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng đối với một trong những hành vi sau đây:
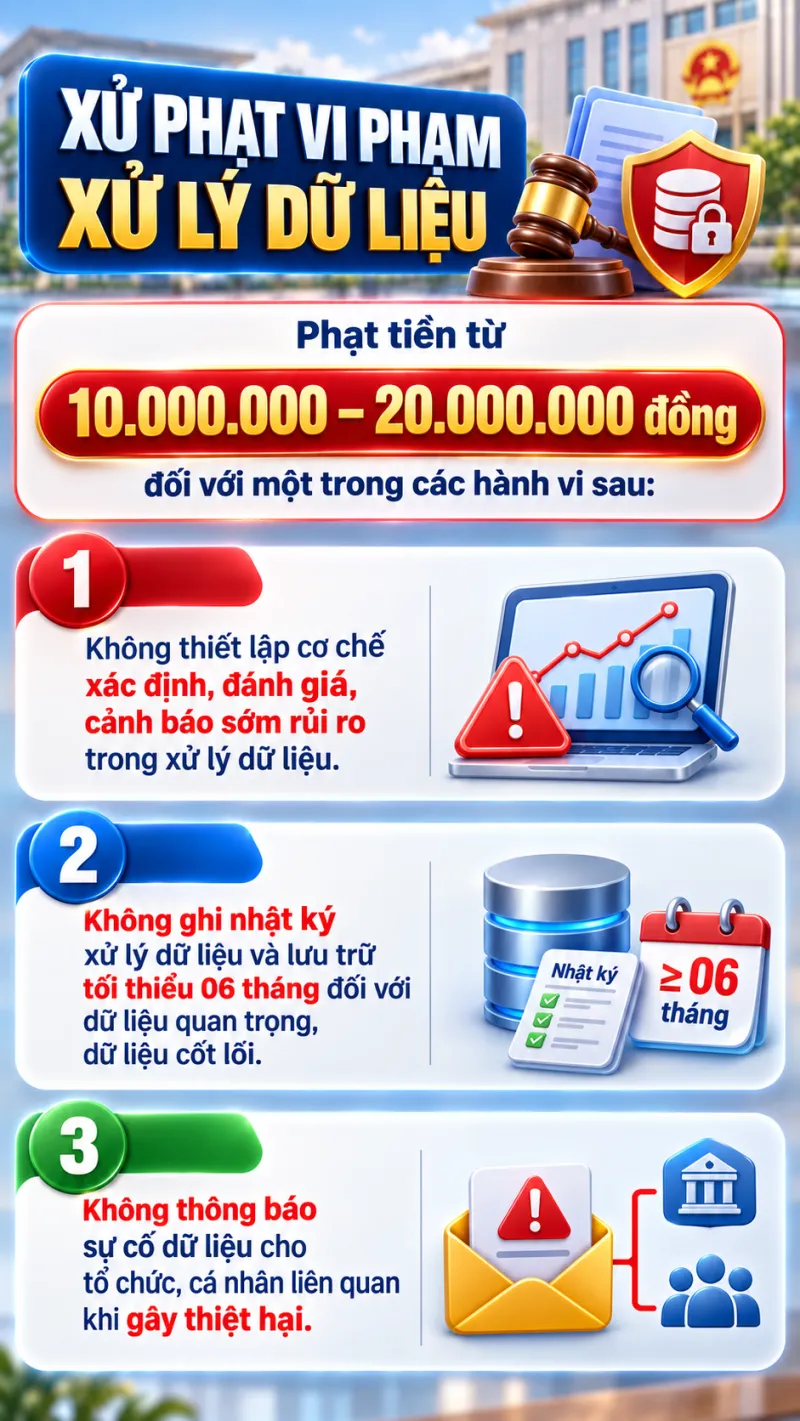
Ảnh được AI hỗ trợ thiết kế
Vi phạm quy định về truy cập, truy xuất dữ liệu
1. Phạt cảnh cáo đối với một trong những hành vi sau đây:
a) Phân quyền truy cập, truy xuất dữ liệu không đúng quy trình, không có phê duyệt của cấp có thẩm quyền;
b) Không thực hiện ghi nhật ký truy cập, truy xuất dữ liệu theo yêu cầu của pháp luật về dữ liệu;
c) Không thực hiện kiểm tra định kỳ việc phân quyền truy cập, truy xuất dữ liệu và nhật ký truy cập, truy xuất dữ liệu theo quy định.
2. Phạt tiền từ 20.000.000 đồng đến 40.000.000 đồng đối với một trong những hành vi sau đây:
a) Cấp quyền truy cập, truy xuất dữ liệu ngoài đối tượng, phạm vi, mục đích được cấp quyền;
b) Sử dụng tài khoản, chứng thư số, khóa truy cập của người khác để truy cập, truy xuất dữ liệu;
c) Cho người khác sử dụng tài khoản, chứng thư số, khóa truy cập thuộc quyền quản lý, sử dụng để truy cập, truy xuất dữ liệu;
d) Xóa, sửa, làm sai lệch nhật ký truy cập, truy xuất dữ liệu.
3. Phạt tiền từ 40.000.000 đồng đến 60.000.000 đồng đối với một trong những hành vi sau đây:
a) Cố ý truy cập, truy xuất dữ liệu ngoài phạm vi được cấp quyền;
b) Từ chối, cản trở hoặc cố ý trì hoãn việc truy cập, truy xuất dữ liệu hợp pháp của cơ quan nhà nước có thẩm quyền;
c) Truy cập, truy xuất trái phép dữ liệu cốt lõi, dữ liệu quan trọng;
d) Sử dụng công cụ tự động, phần mềm truy cập, truy xuất dữ liệu, công cụ khai thác, dò quét, can thiệp trái phép vào hệ thống để thu thập, truy xuất dữ liệu.
Xem tiếp tại đường Link =>https://share.google/18nZkiEry378OU5mG
Căn cứ xác định đối tượng phải nộp tiền sử dụng đất khi cấp sổ đỏ
Việc có phải nộp tiền sử dụng đất khi cấp sổ đỏ lần đầu phụ thuộc vào loại giấy tờ về quyền sử dụng đất và điều kiện cụ thể của từng trường hợp.
Trên Cổng thông tin Chính phủ, công dân hỏi: Gia đình bà Đ.T.L (Hà Nội) nhận chuyển nhượng nhà đất từ người khác vào năm 2000. Văn bản chuyển nhượng có xác nhận của chính quyền địa phương. Thửa đất đã được cấp Giấy chứng nhận cho chủ cũ từ năm 1990.
Do hoàn cảnh khó khăn, từ thời điểm nhận chuyển nhượng đến nay, gia đình bà T.L chưa làm thủ tục đăng ký đất đai để xin cấp Giấy chứng nhận.
Vừa qua, theo tuyên truyền và phổ biến pháp luật của chính quyền địa phương, gia đình bà được biết mình đủ điều kiện để được cấp Giấy chứng nhận lần đầu. Tuy nhiên, gia đình rất lo lắng về khả năng tài chính để nộp tiền sử dụng đất.
Qua tìm hiểu, căn cứ theo khoản 1 và khoản 5 Điều 137 Luật Đất đai năm 2024, gia đình bà thuộc diện sử dụng đất có giấy tờ về quyền sử dụng đất lập trước ngày 1.3.1993 nhưng giấy tờ đó đứng tên người khác, kèm theo giấy tờ chuyển quyền sử dụng đất có chữ ký của các bên.
Bà hỏi, với trường hợp nêu trên, khi làm thủ tục cấp Giấy chứng nhận lần đầu, gia đình bà có phải nộp tiền sử dụng đất hay không?
Về vấn đề này, Thuế cơ sở 3 TP. Hà Nội có ý kiến như sau:
Về tiền sử dụng đất khi cấp Giấy chứng nhận lần đầu theo quy định tại Điều 137 Luật Đất đai số 31/2024/QH15 và Điều 9 Nghị định số 103/2024/NĐ-CP ngày 30.7.2024 của Chính phủ:
Trường hợp không phải nộp tiền sử dụng đất, khoản 1 Điều 137 Luật Đất đai 2024 quy định: "Hộ gia đình, cá nhân đang sử dụng đất ổn định mà có một trong các loại giấy tờ được lập trước ngày 15 tháng 10 năm 1993 sau đây thì được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất và không phải nộp tiền sử dụng đất...".
Khoản 5 Điều 137 Luật Đất đai 2024 quy định: "Hộ gia đình, cá nhân đang sử dụng đất có một trong các loại giấy tờ quy định tại các khoản 1, 2, 3 và 4 Điều này mà trên giấy tờ đó ghi tên người khác, kèm theo giấy tờ về việc chuyển quyền sử dụng đất, nhưng đến trước ngày Luật này có hiệu lực thi hành chưa thực hiện thủ tục chuyển quyền sử dụng đất theo quy định của pháp luật và đất đó không có tranh chấp thì được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất; việc thực hiện nghĩa vụ tài chính theo quy định của pháp luật".
Khoản 2 Điều 9 Nghị định 103/2024/NĐ-CP quy định: "Hộ gia đình, cá nhân thuộc trường hợp được cấp Giấy chứng nhận theo quy định tại khoản 5 Điều 137 Luật Đất đai thì phải thực hiện nghĩa vụ về thuế, phí, lệ phí (nếu có) theo quy định của pháp luật về thuế, phí, lệ phí. Riêng đối với trường hợp người được ghi tên trên giấy tờ về quyền sử dụng đất theo quy định tại khoản 4 Điều 137 Luật Đất đai mà chưa nộp tiền sử dụng đất thì ngoài nghĩa vụ về thuế, phí, lệ phí, hộ gia đình, cá nhân đề nghị cấp Giấy chứng nhận còn phải nộp tiền sử dụng đất được tính theo quy định tại khoản 1 Điều này".
Trường hợp phải nộp tiền sử dụng đất, khoản 4 Điều 137 Luật Đất đai 2024 quy định: "Hộ gia đình, cá nhân đang sử dụng đất có giấy tờ về việc được Nhà nước giao đất, cho thuê đất theo đúng quy định của pháp luật từ ngày 15 tháng 10 năm 1993 đến trước ngày Luật này có hiệu lực thi hành mà chưa được cấp Giấy chứng nhận...; trường hợp chưa nộp tiền sử dụng đất thì phải nộp theo quy định của pháp luật".
Đề nghị bà nghiên cứu các quy định pháp luật đã được hướng dẫn nêu trên, đối chiếu với hồ sơ, giấy tờ hiện có của gia đình để tự xác định nghĩa vụ về tiền sử dụng đất khi làm thủ tục cấp Giấy chứng nhận lần đầu.
Việc xác định có thuộc diện phải nộp tiền sử dụng đất hay không phụ thuộc vào thời điểm lập giấy tờ của chủ cũ, nội dung giấy tờ chuyển nhượng và các điều kiện cụ thể theo quy định tại Điều 137 Luật Đất đai số 31/2024/QH15 và Nghị định số 103/2024/NĐ-CP ngày 30.7.2024 của Chính phủ.
Xem tiếp tại đường Link =>https://share.google/8AAfYshdgADpr0maP
Tất cả người dân có bất động sản chú ý thông báo mới nhất từ cơ quan thuế
Thuế tỉnh Khánh Hòa mới đây ra thông báo, việc chuyển nhượng bất động sản là giao dịch có thể phát sinh các khoản thuế, lệ phí và nghĩa vụ tài chính theo quy định của pháp luật. Để bảo đảm thực hiện đúng quy định, người nộp thuế cần chủ động tìm hiểu, kê khai và nộp đầy đủ, đúng thời hạn các khoản phải nộp; đồng thời chịu trách nhiệm về tính chính xác, trung thực và đầy đủ của thông tin, hồ sơ đã cung cấp cho cơ quan quản lý thuế.
Các khoản thuế, lệ phí phát sinh khi chuyển nhượng bất động sản
Tùy thuộc vào đối tượng chuyển nhượng là cá nhân hay doanh nghiệp, các khoản thuế, lệ phí phải thực hiện được quy định cụ thể như sau:
(a) Đối với cá nhân chuyển nhượng bất động sản
- Thuế thu nhập cá nhân (do bên chuyển nhượng nộp): Thuế suất 2% tính trên giá chuyển nhượng. Giá tính thuế là giá thực tế ghi trên hợp đồng công chứng tại thời điểm chuyển nhượng. Trường hợp giá trên hợp đồng thấp hơn giá đất/giá tính lệ phí trước bạ do Ủy ban nhân dân (UBND) cấp tỉnh quy định thì cơ quan thuế áp dụng giá theo quy định để tính thuế.
- Lệ phí trước bạ (do bên nhận chuyển nhượng nộp): Mức nộp 0,5% tính trên giá trị bất động sản nhận chuyển nhượng. Trường hợp giá nhà, đất tại hợp đồng mua bán nhà, đất (đất gắn liền với nhà, tài sản trên đất không tách riêng giá trị đất) cao hơn giá do UBND tỉnh, thành phố trực thuộc Trung ương ban hành thì giá tính lệ phí trước bạ đối với nhà, đất là giá tại hợp đồng mua bán nhà, đất.
(b) Đối với doanh nghiệp chuyển nhượng bất động sản
- Thuế thu nhập doanh nghiệp: Thu nhập từ chuyển nhượng bất động sản phải được kê khai riêng. Doanh nghiệp nộp thuế TNDN với thuế suất 20% tính trên thu nhập chịu thuế (giá bán trừ giá vốn bất động sản và các chi phí hợp lý liên quan).
- Thuế giá trị gia tăng: Doanh nghiệp lập hóa đơn GTGT với thuế suất thuế GTGT 10% tính trên giá chuyển nhượng trừ giá đất được trừ theo quy định.
Trách nhiệm của người nộp thuế khi thực hiện thủ tục chuyển nhượng bất động sản
Người nộp thuế, bao gồm cả bên chuyển nhượng và bên nhận chuyển nhượng, có trách nhiệm thực hiện đầy đủ, đúng thời hạn các thủ tục hành chính về thuế và đăng ký biến động; đồng thời bảo đảm tính chính xác, trung thực của hồ sơ, thông tin và giá trị giao dịch kê khai.
(a) Kê khai trung thực, chính xác giá trị chuyển nhượng
- Kê khai chính xác giá chuyển nhượng thực tế trên hợp đồng và hồ sơ khai thuế.
- Không kê khai giá chuyển nhượng thấp hơn giá thực tế nhằm giảm số thuế, lệ phí phải nộp.
- Trường hợp kê khai không đúng, cơ quan thuế sẽ xử lý vi phạm theo quy định, bao gồm ấn định thuế hoặc xử phạt hành chính về hành vi khai sai, trốn thuế hoặc chuyển hồ sơ sang cơ quan công an để đề nghị khởi tố hình sự nếu có dấu hiệu tội phạm.
(b) Nộp hồ sơ khai thuế đúng thời hạn
- Thời hạn nộp hồ sơ chuyển nhượng bất động sản (đăng ký biến động sang tên) tối đa là 30 ngày kể từ ngày hợp đồng chuyển nhượng có hiệu lực (ngày công chứng).
- Thời hạn nộp hồ sơ khai thuế thu nhập cá nhân và lệ phí trước bạ:
+ Trường hợp chuyển nhượng, nhận thừa kế, quà tặng là bất động sản đã được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất: thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của thời hạn phải đăng ký biến động tại cơ quan có thẩm quyền theo quy định của pháp luật về đất đai (ngày thứ 30).
+ Trường hợp chuyển nhượng, nhận thừa kế, quà tặng là nhà hình thành trong tương lai, quyền sử dụng đất gắn với công trình xây dựng trong tương lai: thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật.
+ Thời hạn nộp hồ sơ lệ phí trước bạ: Nộp cùng thời điểm với hồ sơ đăng ký biến động quyền sử dụng đất; thời hạn đăng ký biến động tối đa là 30 ngày kể từ ngày hợp đồng chuyển nhượng có hiệu lực (ngày công chứng).
(c) Nộp thuế, lệ phí đầy đủ, đúng thời hạnNgười nộp thuế có trách nhiệm thực hiện nộp đầy đủ các khoản thuế, lệ phí theo thông báo và đúng thời hạn quy định. Thời hạn nộp lệ phí trước bạ chậm nhất là 30 ngày kể từ ngày ban hành thông báo, trừ trường hợp người nộp thuế được ghi nợ lệ phí trước bạ.
Xem tiếp tại đường Link =>https://share.google/m4BzdKhoniEr0CMvR
Nguồn: Báo Chính Phủ; Lao Động; Soha
Về trang trước



Đọc nhiều nhất
Hưởng trợ cấp xã hội; Điều tra các giao dịch sau; Trường hợp cần đổi CCCD để tránh bị ngừng giao dịch; Người có SIM điện thoại chú ý; Số tiền USD được mang đi nước ngoài
Suýt làm dâu Việt và bài học cả đời về cách buông tay; Lại nói với con; Ngày thu vắng
Mua đất giấy viết tay phải trả lại; Chính sách mới có hiệu lực; Mất 800 triệu vì hợp đồng đặt cọc mua sẵn; Quy định lưu trữ dữ liệu; Đất lấn, chiếm Dự án điện hạt nhân Ninh Thuận
Thay đổi quy trình cấp thẻ BHYT; Tài khoản ngân hàng liên kết VNeID; Khách bay quốc tế từ Nội Bài chú ý; Sang tên sổ đỏ đất ở chuyển sang đất vườn; Người có đất chú ý
Quy định mới về đất; Người có thẻ Bảo hiểm y tế chú ý; Chặn đầu cơ bất động sản; Hồ sơ một đằng, căn hộ bán một nẻo; Điều tra các giao dịch chuyển và nhận tiền
Chuyển đất trồng cây lâu năm sang đất ở; Dùng máy tính, laptop chú ý; Người thân mất nợ ngân hàng, ai trả; Giảm tiền sử dụng chuyển sang đất ở; Dự thảo Luật Kinh doanh bất động sản
Tranh chấp đất từ thời vua Càn Long; Khóa tài khoản doanh nghiệp chưa xong dữ liệu hải quan; Quy định mới tạm trú; 3 kênh hỗ trợ doanh nghiệp giải thể; Hạn mức công nhận đất ở
Người có tài khoản ngân hàng chú ý; Tiền đền bù đất có phải chịu thuế; Đất được cấp sổ nay bị thu hồi; Mua nhà ở xã hội TP.HCM; Người có VNeID chú ý
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá