
- Tư vấn
Đất nền ngày càng khó bán; Điều tra giao dịch nhận, chuyển tiền sau; Xây nhà trái phép trên đất nông nghiệp; Nghị định 390/2026/NĐ-CP; Phạt hành vi với tài khoản ngân hàng
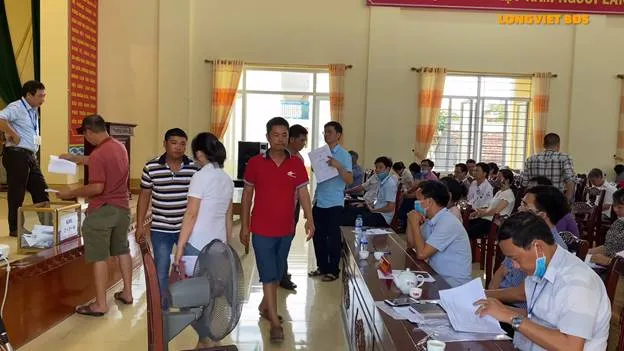
Vì sao đất nền ngày càng khó bán?
Dòng tiền đầu cơ rút lui, thiếu khả năng khai thác và rủi ro chôn vốn khiến đất nền ngày càng khó cạnh tranh với những loại bất động sản có thể tạo dòng tiền khác.
Ông Trần Văn Quang mua lô đất 100 m2 tại Đức Hòa, Long An (cũ) năm 2019 với giá 1,3 tỷ đồng, kỳ vọng hưởng lợi từ quy hoạch hạ tầng và thông tin khu vực có thể lên thị xã. Nhưng từ năm 2022, ông liên tục rao bán mà không tìm được khách.
Ban đầu, ông chấp nhận bán ngang giá vốn, sau đó chấp nhận lỗ 300 triệu đồng nhưng vẫn không có giao dịch. Gần 4 năm miệt mài tìm khách bất thành, khoản tiền đầu tư trên vẫn tiếp tục nằm lại trong lô đất, dù chủ sở hữu đã từ bỏ kỳ vọng sinh lời chỉ để thu hồi vốn.
Tình cảnh tương tự xảy ra với bà Hồng, nhà đầu tư từ Hà Nội, mua lô đất 140 m2 tại khu vực quận 9 cũ, với giá 8,7 tỷ đồng. Năm 2024, bà từng rao bán 8 tỷ đồng, sau đó hạ xuống 7,7 tỷ đồng nhưng vẫn không có khách. Dù đăng tin trên nhiều nền tảng, gửi nhiều hội nhóm môi giới suốt 3 năm qua, người quan tâm thực sự rất ít; phần lớn liên hệ chỉ để kiểm tra thông tin rao bán.
Giao dịch đất nền vẫn trầm lắng từ năm 2022 đến nay, đặc biệt ở thị trường thứ cấp. Ghi nhận tại nhiều sàn môi giới cho thấy không ít nhà đầu tư rao bán kéo dài nhiều năm vẫn khó tìm người mua, ngay cả khi chấp nhận giảm giá 20-30%. Ưu tiên bán ra của nhà đầu tư lúc này chủ yếu nhằm thu hồi vốn, thay vì tìm kiếm lợi nhuận như trước.
Báo cáo quý III của DKRA Consulting ghi nhận thị trường đất nền phía Nam có 8.350 sản phẩm từ 99 dự án được chào bán, nhưng chỉ tiêu thụ 116 nền, tương đương tỷ lệ hấp thụ khoảng 1%. Nguồn cung sơ cấp gần như không tăng trong khi rổ hàng mở bán mới trong quý giảm 30%.
Nghiên cứu của Batdongsan cũng cho thấy đất nền đang là phân khúc có mức độ quan tâm thấp nhất thị trường. Trong quý III, nhu cầu tìm mua sản phẩm này chỉ chiếm khoảng 9%, thấp nhất trong các loại hình bất động sản. Khảo sát các sàn môi giới của đơn vị này ghi nhận giao dịch đất nền giảm 81% so với quý trước, trong đó 51% số đơn vị cho biết giảm hơn một nửa giao dịch.
Xét về loại hình nhà đất tiềm năng đầu tư trong nửa năm tới, đất nền cũng xếp cuối danh mục. Theo Batdongsan, nếu trong nửa đầu năm, đất nền vẫn nằm trong nhóm ba phân khúc được người mua đánh giá có tiềm năng đầu tư, đến quý III, tỷ lệ người dự định xuống tiền mua chỉ còn 9%, đưa loại hình này xuống cuối danh sách lựa chọn.
Lý giải tình trạng này, ông Đinh Minh Tuấn, Giám đốc khu vực miền Nam của Batdongsan, cho rằng thanh khoản đất nền suy giảm không chỉ do áp lực lãi suất hay dòng tiền suy yếu mà còn vì cấu trúc thị trường và những động lực từng thúc đẩy tăng trưởng phân khúc đang dần thay đổi.
Ông cho biết nhóm khách hàng từng tạo ra phần lớn giao dịch đất nền là nhà đầu tư (chiếm 90% lực cầu) đang rút khỏi thị trường, trong khi lực cầu thay thế đến từ người mua ở thực chưa hình thành đủ lớn để lấp khoảng trống này, nhất là với những lô đất ở khu vực thiếu dân cư, tiện ích và việc làm.
Trong khi đó, lượng sản phẩm được nhà đầu tư tích lũy từ các chu kỳ trước vẫn tiếp tục được đưa ra bán, tạo ra tình trạng dư cung thứ cấp ở nhiều khu vực. Việc kiểm soát chặt phân lô bán nền và chuyển hướng phát triển đô thị sang các dự án đồng bộ cũng khiến mô hình đầu tư đất nền manh mún mất dần lợi thế.
"Khi lực cầu đầu tư suy yếu, người mua ở thực chưa đủ lớn để hấp thụ lượng hàng này, khiến nhiều lô đất giảm giá vẫn khó tìm được người mua", ông Tuấn đánh giá.
Ngoài ra, ông cho biết một bất lợi khác của đất nền là khả năng tạo dòng tiền thấp trong thời gian nắm giữ. Khi thị trường đi ngang, nhà đầu tư có thể bị chôn vốn nhiều năm, thậm chí phải bán lỗ nếu cần tiền. Khác với căn hộ có thể khai thác cho thuê, nhiều lô đất tại khu vực chưa có dân cư, việc làm và tiện ích gần như không tạo ra nguồn thu. Người mua vì thế phải bỏ vốn lớn, chờ đợi dài hạn nhưng vẫn đối mặt rủi ro khó chuyển nhượng.
Ở phía doanh nghiệp, đất nền cũng ngày càng khó phát triển và tiêu thụ. Theo ông Võ Hồng Thắng, Phó tổng giám đốc DKRA Group, chi phí phát triển dự án tăng, thủ tục pháp lý kéo dài và yêu cầu đầu tư hạ tầng ngày càng cao khiến chủ đầu tư phải cân nhắc kỹ trước khi triển khai. Những khoản chi này đẩy giá thành lên, thu hẹp dư địa giảm giá để kích cầu.
Trong khi đó, đất nền thường không đi kèm nhà ở, người mua phải bỏ thêm chi phí và thời gian xây dựng mới có thể sử dụng. Khi đặt cạnh căn hộ hoặc nhà phố có thể khai thác ngay, sản phẩm đất nền vì thế khó thuyết phục người mua nếu giá bán không đủ cạnh tranh hoặc khu vực chưa hình thành cộng đồng dân cư. Nguồn cung mới cũng tập trung vào số ít dự án có pháp lý hoàn chỉnh, hạ tầng và tiện ích tốt, khiến lựa chọn trên thị trường ngày càng thu hẹp.
Xem tiếp tại đường Link =>
https://share.google/9vQnZ2cTzYTduzbaK
Công an sẽ điều tra khi phát hiện tài khoản ngân hàng có giao dịch nhận, chuyển tiền như sau
Cơ quan công an vừa cảnh báo về hành vi cho thuê, cho mượn tài khoản ngân hàng khiến chủ tài khoản vô tình tiếp tay cho tội phạm lừa đảo, đánh bạc trực tuyến, rửa tiền.
Nguy cơ vi phạm pháp luật từ việc mua bán, cho thuê tài khoản ngân hàng
Mới đây, Công an tỉnh Cà Mau phát cảnh báo cho hay, hiện nay, việc cho thuê, cho mượn tài khoản ngân hàng để nhận, chuyển tiền hộ tưởng chừng chỉ là giao dịch giúp đỡ thông thường, nhưng có thể khiến chủ tài khoản vô tình tiếp tay cho tội phạm lừa đảo, đánh bạc trực tuyến, rửa tiền.
Người dân cần nâng cao cảnh giác trước những lời mời gọi hưởng hoa hồng, tránh những hệ lụy pháp lý nghiêm trọng.
Cụ thể, trong bối cảnh thanh toán không dùng tiền mặt ngày càng phổ biến, tài khoản ngân hàng trở thành phương tiện giao dịch thiết yếu trong đời sống. Tuy nhiên, tình trạng mua bán, cho thuê, cho mượn tài khoản ngân hàng đang tiềm ẩn nhiều nguy cơ bị các đối tượng xấu lợi dụng để thực hiện hành vi vi phạm pháp luật, gây ảnh hưởng đến an ninh, trật tự và an toàn hoạt động thanh toán.
Mức xử phạt nghiêm khắc đối với hành vi vi phạm
Đáng chú ý, một số người vì thiếu hiểu biết pháp luật hoặc ham lợi ích trước mắt đã cung cấp thông tin tài khoản, giao quyền sử dụng tài khoản cho người khác mà không lường hết hậu quả.
Khi tài khoản bị sử dụng vào hoạt động phạm pháp, chủ tài khoản có thể bị cơ quan chức năng xác minh, làm rõ vai trò và trách nhiệm liên quan. Việc cho rằng bản thân không trực tiếp thực hiện hành vi phạm tội không đồng nghĩa với việc đương nhiên được miễn trách nhiệm pháp lý.
Về quy định pháp luật, khoản 5 Điều 8 Nghị định số 52/2024 của Chính phủ về thanh toán không dùng tiền mặt nghiêm cấm hành vi mua, bán, thuê, cho thuê, mượn, cho mượn tài khoản thanh toán và mua, bán thông tin tài khoản thanh toán.
Điều 30 Nghị định số 340 của Chính phủ có hiệu lực từ ngày 9/2/2026 quy định: Hành vi mua, bán, thuê, cho thuê, mượn, cho mượn tài khoản thanh toán hoặc mua, bán thông tin tài khoản thanh toán chưa đến mức truy cứu trách nhiệm hình sự có thể bị xử phạt hành chính.
Tùy tính chất, mức độ và hậu quả của hành vi, người vi phạm còn có thể bị xem xét truy cứu trách nhiệm hình sự theo quy định có liên quan của Bộ luật Hình sự, trong đó có các tội danh về lừa đảo chiếm đoạt tài sản, sử dụng mạng máy tính, mạng viễn thông hoặc phương tiện điện tử để chiếm đoạt tài sản, rửa tiền và các hành vi phạm tội khác nếu đủ yếu tố cấu thành.
Khuyến cáo của cơ quan công an
Trước tình hình trên, lực lượng Công an chủ động triển khai các biện pháp phòng ngừa, phát hiện, đấu tranh với hành vi vi phạm liên quan đến tài khoản ngân hàng; tăng cường nắm tình hình, nhận diện phương thức, thủ đoạn của các đối tượng, đồng thời đẩy mạnh tuyên truyền để người dân hiểu rõ những rủi ro và hậu quả pháp lý khi mua bán, cho thuê, cho mượn tài khoản.
Cùng với đó, việc phối hợp giữa lực lượng Công an, cơ quan chức năng và các tổ chức tín dụng trong trao đổi thông tin, xác minh giao dịch bất thường, truy vết dòng tiền có ý nghĩa quan trọng trong phát hiện, ngăn chặn các hành vi vi phạm.
Công an cơ sở tiếp tục phát huy vai trò tuyên truyền, vận động Nhân dân chấp hành pháp luật, nâng cao cảnh giác trước các thủ đoạn lừa đảo trên không gian mạng và kịp thời cung cấp thông tin khi phát hiện dấu hiệu nghi vấn.
Xem tiếp tại đường Link =>
https://share.google/SE0bQ4LoEW05HMxli
Luật sư giải đáp về mức phạt và quy định xử lý khi xây nhà trái phép trên đất nông nghiệp
Luật sư cho rằng, người dân tự ý xây nhà trên đất nông nghiệp không chỉ đối mặt với mức phạt tiền lớn mà còn có nguy cơ bị buộc tháo dỡ công trình.
Trao đổi với PV Báo Lao Động, Luật sư Nguyễn Thanh Phong - Công ty Luật Pháp Trị, Đoàn Luật sư TP Hà Nội cho biết, thời gian qua, trên mạng xã hội và các phương tiện thông tin đại chúng đăng tải một số vụ việc phản ánh tình trạng một số người dân tự ý xây dựng nhà ở trên đất nông nghiệp.
Theo luật sư, có những thửa đất trước đó vẫn được sử dụng để trồng lúa, nhưng chỉ sau một đêm đã bị san lấp mặt bằng, thậm chí đào móng, đổ bê tông để xây dựng công trình. Những hành vi vi phạm này chỉ chấm dứt khi cơ quan chức năng vào cuộc kiểm tra, lập biên bản và yêu cầu tháo dỡ công trình.
Luật sư Nguyễn Thanh Phong cho biết, không ít người vẫn có quan niệm đất thuộc quyền sử dụng của mình thì có thể tùy ý xây dựng, sử dụng theo nhu cầu cá nhân. Tuy nhiên, theo quy định của pháp luật đất đai hiện hành, người sử dụng đất phải sử dụng đất đúng mục đích. Việc tự ý chuyển mục đích sử dụng đất, xây dựng nhà ở trên đất nông nghiệp khi chưa được cơ quan có thẩm quyền cho phép là hành vi vi phạm pháp luật.
Theo luật sư, căn cứ Điều 8 Nghị định số 123/2024/NĐ-CP của Chính phủ, hành vi tự ý chuyển đất trồng lúa sang đất ở có thể bị xử phạt hành chính lên đến 200 triệu đồng, tùy thuộc vào diện tích đất vi phạm và địa bàn áp dụng.
Đáng chú ý, trong trường hợp đáp ứng các yếu tố cấu thành tội phạm, người vi phạm còn có thể bị truy cứu trách nhiệm hình sự về tội vi phạm các quy định về sử dụng đất đai theo Điều 228 Bộ luật Hình sự, với mức hình phạt tù cao nhất lên đến 7 năm.
Luật sư Nguyễn Thanh Phong cũng cảnh báo tình trạng một số người dân cho rằng chỉ cần xây dựng công trình kiên cố trước, sau đó chấp nhận nộp phạt hành chính là có thể hợp thức hóa công trình vi phạm.
Tuy nhiên, việc chấp hành quyết định xử phạt không đồng nghĩa với việc công trình xây dựng trái phép đương nhiên được công nhận hợp pháp. Ngoài hình thức xử phạt hành chính hoặc bị truy cứu trách nhiệm hình sự nếu đủ căn cứ, người vi phạm còn có thể bị áp dụng biện pháp buộc khôi phục lại tình trạng ban đầu của đất, bao gồm việc tháo dỡ công trình vi phạm theo quy định.
Vì vậy, luật sư khuyến cáo, trước khi có ý định xây dựng nhà ở trên đất nông nghiệp, người dân cần kiểm tra kỹ hiện trạng pháp lý của thửa đất, thông tin quy hoạch và các điều kiện chuyển mục đích sử dụng đất.
Xem tiếp tại đường Link =>
https://share.google/aQTceZjrX863kaIUT
Nghị định 390/2026/NĐ-CP: Mua bán vàng từ 5 triệu đồng, cửa hàng nhỏ cần lưu ý gì?
Từ 16/10/2026, Nghị định 390/2026/NĐ-CP yêu cầu thanh toán không dùng tiền mặt khi giao dịch vàng đạt 5 triệu đồng trong ngày của một khách hàng. Cửa hàng nhỏ, hộ kinh doanh phải theo dõi từng khách, đối soát dòng tiền và lưu chứng từ để giảm rủi ro.
Nghị định 390/2026/NĐ-CP quy định giao dịch mua bán vàng có giá trị từ 5 triệu đồng trong ngày trở lên của một khách hàng phải thanh toán không dùng tiền mặt. Đây là bước chuyển quan trọng trong quản lý dòng tiền, song cũng tạo áp lực đối với doanh nghiệp nhỏ, hộ kinh doanh vốn quen với giao dịch tại quầy. Khi ranh giới tuân thủ được xác định theo tổng giá trị giao dịch của khách hàng trong ngày, một sai sót trong quy trình thu tiền có thể trở thành rủi ro pháp lý.
Ngưỡng 5 triệu đồng: Điểm dễ hiểu sai nằm ở cách cộng giao dịch
Khoản 4 Điều 1 Nghị định 390 sửa đổi khoản 10 Điều 4 Nghị định 24/2012/NĐ-CP, quy định việc thanh toán mua bán vàng có giá trị từ 5 triệu đồng trong ngày trở lên của một khách hàng phải thực hiện bằng phương tiện thanh toán không dùng tiền mặt.
Quy định đã có hiệu lực từ ngày 16/10/2026 theo khoản 1 Điều 7.
Điểm cần đặc biệt lưu ý là ngưỡng 5 triệu đồng không được xác định đơn thuần theo từng hóa đơn hoặc từng lần thanh toán.
Trong văn bản giải đáp công bố ngày 27/10/2026, cơ quan quản lý làm rõ ngưỡng này căn cứ tổng giá trị giao dịch mua bán vàng trong ngày của một khách hàng. Giao dịch khiến tổng giá trị đạt ngưỡng và các giao dịch tiếp theo trong ngày phải thanh toán không dùng tiền mặt.
Như vậy, không thể coi việc chia một giao dịch thành nhiều lần dưới 5 triệu đồng là giải pháp để tiếp tục thu tiền mặt.
Đối với cửa hàng nhỏ, đây là thay đổi về nghiệp vụ.
Trước đây, người bán có thể chỉ quan tâm số tiền ở thời điểm giao hàng. Nay, việc xác định phương thức thanh toán phù hợp đòi hỏi cửa hàng nhận diện các giao dịch có liên quan đến cùng khách hàng trong ngày.
Một quy trình bán hàng thiếu thống nhất giữa các ca làm việc có thể khiến cùng một khách hàng được xử lý theo những cách khác nhau.
Tuy nhiên, không nên suy luận mọi giao dịch dưới 5 triệu đồng đều bị cấm dùng tiền mặt. Các nghĩa vụ về hóa đơn, chứng từ, thuế và phòng chống rửa tiền vẫn được xem xét theo pháp luật liên quan.
Chuyển khoản chưa đủ: Rủi ro nằm ở khả năng đối soát
Thanh toán không dùng tiền mặt tạo điều kiện truy vết dòng tiền, nhưng không thay thế việc ghi nhận đầy đủ giao dịch.
Khoản 3 Điều 1 Nghị định 390, khi sửa đổi khoản 7 Điều 4, tiếp tục yêu cầu cơ sở kinh doanh vàng trang sức, mỹ nghệ tuân thủ quy định về hóa đơn, chứng từ, niêm yết giá, thuế, bảo vệ quyền lợi người tiêu dùng và phòng chống rửa tiền.
Vì vậy, một khoản tiền chuyển vào tài khoản không tự động chứng minh loại vàng, trọng lượng, hàm lượng, giá bán hoặc người nhận hàng.
Đối với doanh nghiệp có nhiều điểm bán, rủi ro phát sinh khi dữ liệu giao dịch tại quầy không khớp với chứng từ và thông tin thanh toán.
Đối với hộ kinh doanh, rủi ro dễ nhận thấy hơn là giao vàng trước khi xác minh tiền đã đến tài khoản, hoặc sử dụng ảnh chụp giao dịch do khách cung cấp làm căn cứ duy nhất.
Những tình huống này không chỉ đặt ra nguy cơ thất thoát tài sản mà còn khiến việc giải trình khi xảy ra tranh chấp trở nên khó khăn.
Chính sách minh bạch dòng tiền vì vậy phải được hiểu là yêu cầu tổ chức lại hệ thống kiểm soát, chứ không đơn thuần đặt thêm mã thanh toán tại quầy.
Cơ sở kinh doanh cần xác định người phụ trách đối soát, cách xử lý thanh toán chưa hoàn tất và nguyên tắc lưu giữ chứng từ theo pháp luật áp dụng.
Đặc biệt, việc khách hàng đề nghị chia nhỏ giao dịch, sử dụng các hình thức thanh toán bất thường hoặc thay đổi người thanh toán cần được xử lý thận trọng, không biến thành cách lách ngưỡng giao dịch.
Chi phí tuân thủ và bài toán cạnh tranh giữa cửa hàng nhỏ với chuỗi lớn
Về mục tiêu quản lý, phương thức thanh toán không dùng tiền mặt có thể hỗ trợ đối chiếu doanh thu, minh bạch giao dịch và phòng ngừa rủi ro liên quan đến dòng tiền.
Nhưng hiệu quả thực tế sẽ phụ thuộc vào khả năng triển khai.
Doanh nghiệp lớn có thể tích hợp bán hàng, quản lý khách hàng, đối soát thanh toán và kế toán trên một hệ thống. Trong khi đó, cửa hàng nhỏ có thể phải tổ chức thủ công, tốn thêm thời gian kiểm tra và đào tạo người bán.
Nếu triển khai thiếu phù hợp, cùng một yêu cầu pháp luật có thể tạo chi phí tương đối lớn hơn đối với hộ kinh doanh.
Tuy nhiên, Nghị định 390 không bắt buộc mọi cửa hàng mua phần mềm chuyên dụng hoặc sử dụng duy nhất một ứng dụng thanh toán.
Doanh nghiệp nên lựa chọn công cụ phù hợp quy mô, nhưng phải bảo đảm kiểm soát được giao dịch và thực hiện đúng pháp luật về thanh toán không dùng tiền mặt.
Về quản trị, cần thống nhất quy trình nhận tiền trước khi giao vàng; đối chiếu giao dịch của khách trong ngày; xử lý hoàn tiền, đổi trả và lưu giữ chứng từ liên quan.
Về chính sách, điều đáng đánh giá không chỉ là tỷ lệ giao dịch chuyển sang không dùng tiền mặt mà còn là mức độ thuận tiện, an toàn và chi phí tuân thủ đối với cơ sở kinh doanh nhỏ.
Một quy định có mục tiêu đúng vẫn có thể gây khó khăn nếu cách hướng dẫn, áp dụng thiếu thống nhất.
Minh bạch phải có khả năng thực hiện ngay tại quầy
Nghị định 390/2026/NĐ-CP đặt ra ngưỡng thanh toán bắt buộc từ 5 triệu đồng trong ngày của một khách hàng, không phải từ 5 triệu đồng trên từng hóa đơn riêng lẻ.
Xem tiếp tại đường Link =>
Nghị định 390/2026/NĐ-CP: Mua bán vàng từ 5 triệu đồng, cửa hàng nhỏ cần lưu ý gì?
Từ năm 2026, những hành vi sau với tài khoản ngân hàng bị phạt từ 100 đến 250 triệu đồng, truy cứu trách nhiệm hình sự
Theo Nghị định 340/2025/NĐ-CP, có hiệu lực từ 09/02/2026, mức phạt với cá nhân mua bán, cho mượn tài khoản ngân hàng tăng gấp 2 - 3 lần so với trước. Tổ chức vi phạm bị phạt gấp đôi.
Theo thông tin trên Cổng TTĐT Bộ Công an, cảnh báo về các vi phạm pháp luật thông qua tài khoản ngân hàng áp dụng cho doanh nghiệp, hộ kinh doanh và cá nhân. Theo cơ quan công an, một số tài khoản ngân hàng đang bị lợi dụng cho lừa đảo, trốn thuế, đánh bạc, chuyển tiền trái phép và rửa tiền. Tài khoản do người thật đứng tên nhưng đã được bán, cho thuê hoặc cho mượn là công cụ chính của các đường dây này.
Căn cứ xử phạt là Điều 30 Nghị định số 340/2025/NĐ-CP ngày 25/12/2025 của Chính phủ, quy định xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng. Nghị định có hiệu lực từ 09/02/2026 và thay thế Nghị định 88/2019/NĐ-CP (đã sửa đổi bởi Nghị định 143/2021/NĐ-CP). Các hành vi bị phạt chia thành 3 nhóm, với mức phạt cho cá nhân từ 100 đến 250 triệu đồng. Các mức dưới đây chỉ áp dụng khi hành vi chưa đến mức bị truy cứu trách nhiệm hình sự.
Hành vi cho thuê, cho mượn, mua bán hoặc mở hộ tài khoản ngân hàng bị xử phạt vi phạm hành chính theo Điều 30 Nghị định 340/2025/NĐ-CP và xử lý hình sự theo Điều 291 Bộ luật Hình sự năm 2015 (sửa đổi, bổ sung). Cụ thể:
1. Xử phạt vi phạm hành chính
Theo các quy định hiện hành trong lĩnh vực tiền tệ và ngân hàng (như Nghị định 340/2025/NĐ-CP):
Hành vi vi phạm: Thu mua, thuê, cho thuê, mượn, cho mượn tài khoản ngân hàng, hoặc sử dụng tài khoản để thực hiện hành vi gian lận, lừa đảo.
Mức phạt: Phạt tiền lên đến 200 triệu đồng đối với cá nhân có hành vi vi phạm nghiêm trọng (mức phạt cụ thể tùy thuộc vào số lượng tài khoản và tang vật, tính chất hành vi). Ngoài ra còn có hình thức xử phạt bổ sung như tịch thu tang vật, phương tiện vi phạm hoặc buộc nộp lại số lợi bất hợp pháp.
2. Xử lý trách nhiệm hình sự
Theo Điều 291 Bộ luật Hình sự 2015 (Tội thu thập, tàng trữ, trao đổi, mua bán, công khai hóa trái phép thông tin về tài khoản ngân hàng):
Khung phạt 1 (Phạt tiền từ 20 triệu đến 100 triệu đồng, phạt cải tạo không giam giữ đến 3 năm hoặc tù từ 6 tháng đến 3 năm): Áp dụng cho người thu thập, tàng trữ, trao đổi, mua bán hoặc công khai hóa trái phép từ 10 đến dưới 50 tài khoản ngân hàng của người khác hoặc thu lợi bất chính từ 20 triệu đến dưới 100 triệu đồng.
Khung phạt 2 (Phạt tiền từ 100 triệu đến 500 triệu đồng hoặc phạt tù từ 2 năm đến 7 năm): Áp dụng khi phạm tội thuộc một trong các trường hợp:
Có tổ chức.
Thu thập, tàng trữ, trao đổi, mua bán hoặc công khai hóa trái phép 50 tài khoản ngân hàng trở lên.
Thu lợi bất chính 100 triệu đồng trở lên.
Tái phạm nguy hiểm.
Hình phạt bổ sung: Người phạm tội còn có thể bị phạt tiền từ 10 triệu đến 50 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 đến 5 năm.
Bộ Công an cho biết việc nhiều người nghĩ cho mượn tài khoản hay bán thông tin cá nhân là chuyện nhỏ, không trực tiếp phạm tội, là nhận thức sai lầm. Khi tài khoản phát sinh giao dịch lừa đảo, tranh chấp hoặc có dấu hiệu vi phạm, chính người đứng tên phải làm việc với cơ quan chức năng để giải trình. Căn cước công dân, số điện thoại, email, dữ liệu khuôn mặt hay ví điện tử gắn với tài khoản đều có thể trở thành căn cứ xác định trách nhiệm.
Từ khi xác thực sinh trắc học được áp dụng, việc truy ra người đứng tên càng dễ hơn. Theo NHNN, trong hơn 232 triệu tài khoản khách hàng đã có trên 154 triệu tài khoản cá nhân và 1,94 triệu tài khoản tổ chức xác thực sinh trắc học.
Xem tiếp tại đường Link =>
Nguồn: Vnexpress; Soha; Lao Động; Doanh Nghiệp Hội Nhập; Kenh24
Về trang trước



Đọc nhiều nhất
Mua đất giấy viết tay phải trả lại; Chính sách mới có hiệu lực; Mất 800 triệu vì hợp đồng đặt cọc mua sẵn; Quy định lưu trữ dữ liệu; Đất lấn, chiếm Dự án điện hạt nhân Ninh Thuận
Thay đổi quy trình cấp thẻ BHYT; Tài khoản ngân hàng liên kết VNeID; Khách bay quốc tế từ Nội Bài chú ý; Sang tên sổ đỏ đất ở chuyển sang đất vườn; Người có đất chú ý
Quy định mới về đất; Người có thẻ Bảo hiểm y tế chú ý; Chặn đầu cơ bất động sản; Hồ sơ một đằng, căn hộ bán một nẻo; Điều tra các giao dịch chuyển và nhận tiền
Tranh chấp đất từ thời vua Càn Long; Khóa tài khoản doanh nghiệp chưa xong dữ liệu hải quan; Quy định mới tạm trú; 3 kênh hỗ trợ doanh nghiệp giải thể; Hạn mức công nhận đất ở
Người có tài khoản ngân hàng chú ý; Tiền đền bù đất có phải chịu thuế; Đất được cấp sổ nay bị thu hồi; Mua nhà ở xã hội TP.HCM; Người có VNeID chú ý
Người dùng VNeID chú ý; Chú ý quy định phạt 30 triệu đồng; Hạn chót nộp thuế đất phi nông nghiệp; Bộ trả lời đất có ngõ trên giấy
Làm lại sổ đỏ khi mất bản gốc; Cấp đổi sổ đỏ cũ ghi loại đất “thổ cư”; Đất trống vướng quy hoạch bị xem bỏ hoang; Nợ thuế đất phi nông nghiệp; Có 100 triệu nên làm gì
Đổi sổ đỏ khi xóa đăng ký thế chấp; Thời gian xóa đăng ký tạm trú; Quy định tăng mức phạt đến 200 triệu; Nộp tiền sử dụng đất cấp sổ đỏ; Người có bất động sản chú ý
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá