
- Học tập - Lao động - Kinh doanh
- Kinh doanh
Việt Nam: Ngành tôm tìm động lực; Nhà đầu tư bất động sản mắc kẹt; Nhà máy lọc dầu Dung Quất lãi kỷ lục; Bất động sản trung tâm gấp 10 lần vùng ven; Hàng không giảm nhân sự
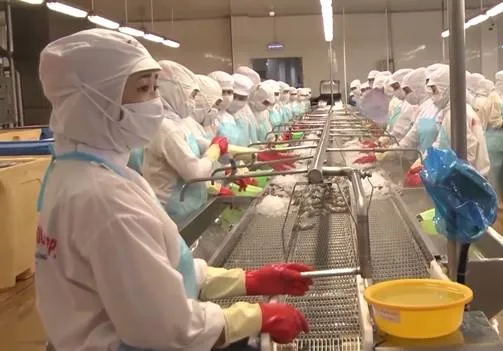
Ngành tôm tìm động lực tăng trưởng từ khoa học, công nghệ
Xuất khẩu tôm tiếp tục tăng, nhưng phụ thuộc giống nhập khẩu, chi phí nuôi cao và dữ liệu truy xuất chưa đồng bộ đòi hỏi giải pháp khoa học, công nghệ trên toàn chuỗi.
Năm 2025, xuất khẩu tôm Việt Nam đạt khoảng 4,65 tỷ USD, chiếm hơn 41% tổng kim ngạch xuất khẩu thủy sản. Trong 9 tháng năm 2026, xuất khẩu tôm tiếp tục đạt khoảng 3,7 tỷ USD, tăng 11% so với cùng kỳ, khẳng định vai trò quan trọng của ngành tôm đối với tăng trưởng và phát triển kinh tế, đặc biệt tại đồng bằng sông Cửu Long.
Tuy nhiên, ngành tôm vẫn đối mặt với nhiều điểm nghẽn. Khoảng 80% nguồn tôm thẻ chân trắng bố mẹ phải nhập khẩu; chi phí sản xuất, phòng chống dịch bệnh còn cao. Đáng chú ý, mới 24,5% cơ sở nuôi tôm nước lợ thuộc diện phải đăng ký được cấp mã số, gây khó khăn cho quản lý và truy xuất nguồn gốc.
Giải quyết những hạn chế về con giống, công nghệ nuôi, chi phí sản xuất và dữ liệu truy xuất là yêu cầu cấp thiết để nâng cao sức cạnh tranh của ngành tôm. Đây cũng là một trong những nội dung trọng tâm được đặt ra tại Hội nghị phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số thúc đẩy tăng trưởng ngành nông nghiệp - khu vực phía Nam diễn ra vào ngày 2/11 tại Cần Thơ.
Xuất khẩu tăng trưởng nhưng ngành tôm còn nhiều điểm nghẽn
Theo báo cáo của Bộ Nông nghiệp và Môi trường, năm 2025, cả nước có khoảng 755.400 ha nuôi tôm nước lợ, sản lượng đạt 1,405 triệu tấn. Trong đó, đồng bằng sông Cửu Long chiếm 93,2% diện tích và 87,2% sản lượng, giữ vai trò vùng sản xuất tôm trọng điểm của cả nước.
Khu vực này đã hình thành nhiều mô hình nuôi như tôm - rừng, tôm - lúa, quảng canh cải tiến, thâm canh và siêu thâm canh, gắn với hệ thống doanh nghiệp sản xuất giống, chế biến và xuất khẩu.
Nổi bật là Cà Mau, với khoảng 417.800 ha nuôi tôm sau hợp nhất. Trong 9 tháng năm 2026, sản lượng tôm của tỉnh đạt 454.065 tấn, tăng 9,7% so với cùng kỳ; sản lượng chế biến tôm và thủy sản khác đạt 305.288 tấn, tăng 16,8%; kim ngạch xuất khẩu thủy sản đạt 1,805 tỷ USD.
Tuy nhiên, dù xuất khẩu tiếp tục tăng trưởng, ngành tôm vẫn chịu sức ép từ biến động thị trường và chi phí sản xuất. Theo Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP), trong 9 tháng năm 2026, xuất khẩu tôm sang Trung Quốc đạt gần 1,2 tỷ USD, tăng 37%, nhưng thị trường Hoa Kỳ giảm 15%, còn 498 triệu USD; EU giảm 4,9%, còn 406,4 triệu USD.
Bên cạnh áp lực thị trường, ngành tôm còn những điểm nghẽn về công nghệ và năng lực tự chủ sản xuất. Đáng chú ý, khoảng 80% nguồn tôm thẻ chân trắng bố mẹ vẫn phải nhập khẩu, khiến việc chủ động nguồn cung và kiểm soát chất lượng giống gặp khó khăn.
Dịch bệnh như đốm trắng, hoại tử gan tụy cấp tính tiếp tục gây rủi ro, trong khi chi phí thức ăn, điện, vật tư và xử lý môi trường còn cao. Hạ tầng cấp, thoát nước, quan trắc và cảnh báo môi trường tại nhiều vùng nuôi chưa đồng bộ, ảnh hưởng đến hiệu quả sản xuất.
Một hạn chế khác là công tác số hóa và truy xuất nguồn gốc chưa đáp ứng yêu cầu. Đến năm 2025, mới có 83.468 trong tổng số 340.765 cơ sở nuôi tôm nước lợ thuộc diện phải đăng ký được cấp mã số, đạt 24,5%. Dữ liệu vùng nuôi, con giống, dịch bệnh, sản lượng chưa được kết nối đầy đủ, trong khi các thị trường nhập khẩu ngày càng siết chặt yêu cầu về chất lượng và nguồn gốc sản phẩm.
Những điểm nghẽn này đang đặt ra yêu cầu đổi mới đồng bộ toàn chuỗi ngành tôm, từ làm chủ công nghệ giống, giảm chi phí nuôi, kiểm soát dịch bệnh đến số hóa vùng nuôi và truy xuất nguồn gốc. Đây là những vấn đề cần ưu tiên giải quyết để nâng cao giá trị gia tăng, sức cạnh tranh và duy trì tăng trưởng xuất khẩu bền vững.
Làm chủ công nghệ giống, số hóa vùng nuôi để nâng sức cạnh tranh
Trước những khó khăn hiện nay, Bộ Nông nghiệp và Môi trường định hướng tập trung giải quyết các bài toán công nghệ của ngành tôm, trong đó ưu tiên tự chủ con giống, giảm chi phí sản xuất, kiểm soát dịch bệnh và nâng cao chất lượng sản phẩm xuất khẩu.
Trọng tâm trước hết là nghiên cứu, làm chủ công nghệ chọn tạo và sản xuất tôm bố mẹ sạch bệnh, tăng trưởng nhanh, có khả năng chống chịu tốt với điều kiện môi trường. Đây là giải pháp quan trọng để từng bước giảm phụ thuộc vào nguồn giống nhập khẩu, chủ động chất lượng đầu vào và nâng cao hiệu quả nuôi trồng.
Cùng với công nghệ giống, cần đẩy mạnh ứng dụng các mô hình nuôi nhiều giai đoạn, Biofloc, hệ thống tuần hoàn nước, quản lý thức ăn tự động và quan trắc môi trường. Việc lựa chọn công nghệ phải phù hợp với điều kiện từng vùng, từ mô hình tôm - lúa, tôm - rừng đến nuôi thâm canh, siêu thâm canh.
Đặc biệt, hiệu quả công nghệ cần được đánh giá bằng kết quả thực tế như tỷ lệ sống, tốc độ tăng trưởng, lượng thức ăn tiêu thụ, chi phí điện, nước, tỷ lệ mắc bệnh và giá thành mỗi kilogram tôm thương phẩm. Qua đó, lựa chọn những giải pháp có khả năng giảm chi phí, nâng cao lợi nhuận và nhân rộng trong sản xuất.
Một nhiệm vụ quan trọng khác là nâng cao năng lực phòng, chống dịch bệnh và kiểm soát môi trường vùng nuôi. Thay vì chỉ xử lý khi dịch bệnh xuất hiện, cần tăng cường xét nghiệm, quan trắc chất lượng nước, theo dõi nhiệt độ, độ mặn và các yếu tố môi trường để phát hiện sớm nguy cơ, chủ động điều chỉnh quy trình nuôi.
Song song với đổi mới công nghệ sản xuất, chuyển đổi số phải được triển khai xuyên suốt chuỗi ngành tôm. Trọng tâm là chuẩn hóa mã số cơ sở nuôi, số hóa nhật ký sản xuất và kết nối dữ liệu về con giống, thức ăn, dịch bệnh, môi trường, thu hoạch và sản lượng.
Khi dữ liệu được liên thông, cơ quan quản lý có thể theo dõi sản xuất, cảnh báo rủi ro; doanh nghiệp kiểm soát chất lượng nguyên liệu và truy xuất nguồn gốc; người nuôi chủ động điều chỉnh quy trình kỹ thuật. Đây cũng là điều kiện quan trọng để đáp ứng yêu cầu ngày càng cao của thị trường xuất khẩu về an toàn thực phẩm, chất lượng và nguồn gốc sản phẩm.
Từ thực tiễn địa phương, Cà Mau xác định phát triển ngành tôm phải gắn ứng dụng khoa học, công nghệ với tổ chức lại vùng nguyên liệu và liên kết chuỗi. Giai đoạn 2026-2027, tỉnh dự kiến lựa chọn 3-5 vùng hoặc cụm nuôi để thí điểm mô hình liên kết giữa doanh nghiệp, hợp tác xã và người nuôi, có quy trình kỹ thuật, dữ liệu sản xuất, hợp đồng tiêu thụ và chỉ tiêu đánh giá cụ thể.
Xem tiếp tại đường Link =>https://share.google/z1a30yiZNQTz3LeT3
Nhà đầu tư bất động sản mắc kẹt trong vòng xoáy thanh khoản
Giá bất động sản tại nhiều khu vực đã điều chỉnh nhưng thanh khoản vẫn trầm lắng. Lãi suất vay cao, áp lực dòng tiền và tâm lý chờ giá giảm thêm khiến người mua lẫn người bán đều dè dặt, đẩy nhà đầu tư vào thế khó giữa việc tiếp tục nắm giữ, chấp nhận cắt lỗ hay chờ thị trường phục hồi.
Người bán chịu áp lực nhưng giá không dễ giảm giá sâu
Thị trường bất động sản đang rơi vào trạng thái giằng co khi cả người mua và người bán đều có lý do để trì hoãn giao dịch. Người mua lo ngại chi phí vốn tăng và giá tài sản có thể tiếp tục điều chỉnh. Trong khi đó, người bán phải cân nhắc giữa việc giảm giá để thu hồi dòng tiền hay tiếp tục nắm giữ, chờ thanh khoản cải thiện.
Một trong những điểm nghẽn lớn hiện nay là khoảng cách giữa mức giá mà người bán kỳ vọng và khả năng chi trả của người mua. Giá bất động sản đã điều chỉnh không đồng nghĩa tài sản lập tức trở nên hấp dẫn, nhất là khi chi phí vay vốn vẫn ở mức cao.
Tại chương trình Data Talk | Market Insight với chủ đề “Bất động sản khó bán – Giữ tiếp, cắt lỗ hay chờ cơ hội?” do công ty dữ liệu - tài chính WiGroup và VIF đồng sản xuất, ông Lê Quốc Kiên, Chuyên gia tư vấn tài chính và bất động sản độc lập, cùng ông Võ Huỳnh Tuấn Kiệt, Giám đốc Bộ phận Nhà ở CBRE Việt Nam, đã phân tích những yếu tố chi phối quyết định của người mua và người bán trong giai đoạn hiện nay.
Theo ông Lê Quốc Kiên, giá giảm chưa chắc đã đồng nghĩa với giá tốt. Người mua cần đánh giá đồng thời mức giá thực tế, chất lượng tài sản và khả năng khai thác, thay vì chỉ căn cứ vào tỷ lệ giảm so với giá chào bán trước đó.
Đây cũng là lý do nhiều bất động sản được rao bán với mức chiết khấu đáng kể nhưng vẫn khó tìm người mua. Khi dòng tiền trở nên thận trọng, quyết định giao dịch không chỉ phụ thuộc vào việc giá đã giảm bao nhiêu, mà còn nằm ở chỗ mức giá sau điều chỉnh có thực sự tương xứng với giá trị tài sản và khả năng chi trả hay không.
Ở chiều ngược lại, người bán cũng không hoàn toàn chủ động trong việc điều chỉnh giá. Khả năng giảm giá phụ thuộc vào tình trạng tài chính của từng chủ sở hữu, đặc biệt là tỷ lệ vốn vay, chi phí lãi vay và khoảng thời gian họ có thể tiếp tục nắm giữ tài sản.
Với những người sử dụng ít đòn bẩy hoặc có dòng tiền ổn định, việc tiếp tục giữ bất động sản có thể là lựa chọn khả thi nếu không chịu áp lực phải bán ngay. Ngược lại, những nhà đầu tư vay vốn lớn, thu nhập không đủ bù đắp chi phí trả nợ hoặc đang cần tiền để thực hiện các nghĩa vụ tài chính khác có thể buộc phải hạ giá để thu hồi vốn.
Sự khác biệt về năng lực tài chính khiến thị trường không có một mặt bằng giảm giá đồng nhất. Ngay cả với những tài sản cùng khu vực, cùng phân khúc, mức độ sẵn sàng thương lượng của mỗi người bán cũng có thể rất khác nhau.
Ông Kiên nhấn mạnh không có một tỷ lệ giảm giá chung áp dụng cho tất cả. Quyết định tiếp tục nắm giữ hay bán tài sản cần được đặt trong tương quan với năng lực tài chính của từng nhà đầu tư, thay vì dựa trên một ngưỡng giảm giá cố định cho toàn thị trường.
Áp lực dòng tiền không chỉ xuất hiện ở nhóm cá nhân sở hữu bất động sản mà còn hiện hữu tại các doanh nghiệp phát triển dự án. Các doanh nghiệp đang phải giải quyết bài toán thu hồi vốn, hàng tồn kho và nghĩa vụ tài chính, trong khi sức hấp thụ của thị trường chưa phục hồi tương xứng.
Theo dữ liệu từ WiData, trong 6 tháng đầu năm 2026, nếu loại trừ Vinhomes, 54 doanh nghiệp bất động sản còn lại ghi nhận lợi nhuận khoảng 12.000 tỷ đồng nhưng dòng tiền kinh doanh âm khoảng 14.000 tỷ đồng. Tính trong 12 tháng gần nhất, có 32/53 doanh nghiệp được thống kê ghi nhận dòng tiền kinh doanh âm.
Những số liệu này cho thấy lợi nhuận kế toán và dòng tiền thực tế có thể diễn biến trái chiều. Doanh nghiệp vẫn có thể ghi nhận lợi nhuận nhưng chưa thu được tiền tương ứng từ hoạt động kinh doanh, trong khi vẫn phải duy trì tiến độ dự án, thanh toán chi phí và đáp ứng các nghĩa vụ đến hạn.
Trong bối cảnh đó, giảm giá hoặc tăng chiết khấu có thể trở thành giải pháp thúc đẩy bán hàng và cải thiện dòng tiền. Tuy nhiên, không phải chủ đầu tư nào cũng có đủ dư địa để giảm giá sâu, bởi quyết định này còn liên quan đến cấu trúc vốn, chi phí đầu tư và hiệu quả tài chính của dự án.
Cơ hội không nằm ở mọi bất động sản giảm giá
Theo các chuyên gia, thị trường bất động sản không thể được nhìn nhận như một mặt bằng chung. Khả năng giao dịch và mức độ điều chỉnh giá còn phụ thuộc vào từng khu vực, nguồn cung, đặc điểm sản phẩm và nhu cầu thực tế.
Tại những nơi giá đã tăng nhanh trong giai đoạn trước, khoảng cách giữa kỳ vọng của người bán và khả năng chi trả của người mua có thể lớn hơn. Ngược lại, những sản phẩm đáp ứng nhu cầu ở thực, có pháp lý rõ ràng, mức giá phù hợp và khả năng kết nối thuận tiện vẫn có cơ sở thu hút người mua.
Ông Võ Huỳnh Tuấn Kiệt, Giám đốc Bộ phận Nhà ở CBRE Việt Nam, cho rằng cần nhìn nhận sự dịch chuyển của thị trường dựa trên các yếu tố nền tảng, thay vì chỉ dựa vào kỳ vọng giá tăng. Việc mở rộng kết nối vùng có thể tạo thêm dư địa phát triển cho các khu vực mới, song tác động đến giá trị bất động sản còn phụ thuộc vào tiến độ hạ tầng, khả năng hình thành nhu cầu và nguồn cung thực tế.
Do đó, việc giá giảm tại một khu vực không đồng nghĩa toàn bộ thị trường đã xuất hiện cơ hội đầu tư. Người mua cần phân biệt giữa tài sản giảm giá do mặt bằng chung điều chỉnh với tài sản buộc phải bán vì chủ sở hữu gặp áp lực tài chính. Đồng thời, cần kiểm tra mức giá giao dịch thực tế có thể đạt được, thay vì chỉ so sánh với giá rao bán.
Xem tiếp tại đường Link =>https://share.google/RPWnh3NLsntXvCeB2
Chủ nhà máy lọc dầu Dung Quất lãi kỷ lục gần 9.000 tỷ một quý
Lợi nhuận sau thuế quý III/2026 của BSR đạt gần 9.000 tỷ đồng, gấp gần 10 lần cùng kỳ. Sau 9 tháng, doanh nghiệp lãi gần 25.000 tỷ đồng (gần 1 tỷ USD), vượt 11 lần mục tiêu cả năm.
Theo báo cáo tài chính hợp nhất quý III/2026 mới công bố, Tổng công ty Lọc hóa dầu Việt Nam (HoSE: BSR) ghi nhận doanh thu thuần quý gần nhất đạt 59.581 tỷ đồng, tăng 69% so với cùng kỳ năm trước.
Trong khi đó, giá vốn hàng bán chỉ tăng khoảng 46%, thấp hơn đáng kể tốc độ tăng doanh thu. Nhờ vậy, lợi nhuận gộp của doanh nghiệp tăng từ 1.009 tỷ đồng lên 9.651 tỷ đồng. Biên lợi nhuận gộp cũng cải thiện mạnh, từ 2,9% lên 16,2%.
Trong kỳ, doanh thu hoạt động tài chính mang về cho công ty hơn 1.025 tỷ đồng, tăng gần 85% so với cùng kỳ. Chi phí tài chính giảm nhẹ xuống gần 163 tỷ đồng, trong khi chi phí quản lý doanh nghiệp tăng hơn 53%, lên gần 224 tỷ đồng.
Sau khi trừ các khoản chi phí và thuế, chủ nhà máy lọc dầu Dung Quất báo lãi sau thuế 8.969 tỷ đồng trong quý III, gấp gần 10 lần cùng kỳ năm trước. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt gần 8.968 tỷ đồng.
Đáng chú ý, đây là mức lợi nhuận quý cao kỷ lục của doanh nghiệp, đồng thời là quý thứ 3 liên tiếp ghi nhận lợi nhuận trên 7.000 tỷ đồng.
Theo giải trình của doanh nghiệp, kết quả kinh doanh tăng trưởng mạnh chủ yếu nhờ giá dầu thô tăng so với cùng kỳ, đồng thời khoảng cách giữa giá sản phẩm lọc dầu và giá dầu thô đầu vào được cải thiện.
Cụ thể, giá dầu Brent bình quân trong quý III đạt khoảng 97 USD/thùng, cao hơn 27,93 USD/thùng so với cùng kỳ năm 2025. Diễn biến này góp phần cải thiện hiệu quả hoạt động lọc hóa dầu của nhà máy.
Lũy kế 9 tháng đầu năm, BSR đạt doanh thu thuần 164.217 tỷ đồng, tăng 58% so với cùng kỳ năm trước. Lợi nhuận trước thuế đạt gần 28.000 tỷ đồng, trong khi lợi nhuận sau thuế đạt 24.902 tỷ đồng, tăng gấp 11,6 lần.
Với kết quả này, BSR đã vượt khoảng 11,5 lần kế hoạch lợi nhuận sau thuế 2.162 tỷ đồng đề ra cho cả năm 2026 chỉ sau 9 tháng. Biên lợi nhuận gộp lũy kế cũng tăng từ 2,3% lên khoảng 17%.
Không chỉ tăng trưởng về lợi nhuận, hoạt động sản xuất của doanh nghiệp cũng duy trì ở mức cao. Trong 9 tháng, nhà máy lọc dầu Dung Quất vận hành với công suất quy đổi bình quân khoảng 123% công suất thiết kế, tăng khoảng 5% so với cùng kỳ năm trước.
Sản lượng sản xuất đạt khoảng 6,11 triệu tấn, tăng hơn 4%; sản lượng tiêu thụ đạt khoảng 6,06 triệu tấn, tăng 4%.
Tại ngày 30/9, tổng tài sản của BSR đạt hơn 120.135 tỷ đồng, tăng hơn 41% so với đầu năm. Trong đó, tiền và tiền gửi ngân hàng đạt gần 58.651 tỷ đồng, tăng hơn 33%. Ở phía nguồn vốn, tổng dư nợ vay và thuê tài chính của công ty ở mức gần 13.525 tỷ đồng, toàn bộ là nợ vay ngắn hạn.
Vốn chủ sở hữu của doanh nghiệp hiện đạt hơn 83.525 tỷ đồng, trong đó lợi nhuận sau thuế chưa phân phối gần 27.822 tỷ đồng
Xem tiếp tại đường Link =>https://share.google/K5RwP8DOwWK74AqRP
‘Cách vài cây số nhưng giá bất động sản trung tâm có thể gấp 10 lần vùng ven’
Đó là nhận định của ông Lê Như Thạch, Chủ tịch HĐQT Tập đoàn Bcons, khi phân tích về sự chênh lệch giá giữa khu vực trung tâm và vùng ven. Theo đó, muốn giảm giá nhà cần thực hiện loạt giải pháp đồng bộ, từ đầu tư mạnh hạ tầng, đa dạng hóa nguồn cung đến việc xây dựng các đô thị vệ tinh.
Không thể chỉ trông chờ vào nhà ở xã hội
Các chuyên gia cho rằng muốn giải quyết bài toán nhà ở cần thay đổi cách tiếp cận, thay vì chỉ tập trung vào việc phát triển thêm các dự án nhà ở thương mại hoặc nhà ở xã hội.
Theo ông Lê Như Thạch, Chủ tịch HĐQT Tập đoàn Bcons, Chủ tịch Hội Khoa học Kỹ thuật Xây dựng TP. HCM, muốn giá nhà phù hợp hơn với người dân, thị trường cần đa dạng hóa nguồn cung, bao gồm nhà ở thương mại, nhà ở xã hội và nhà cho thuê.
“Theo số liệu bán hàng của Bcons, nhóm khách hàng mua chung cư nhiều nhất nằm trong độ tuổi 25 - 45. Đây là nhóm có nhu cầu an cư lớn nhưng cũng chịu áp lực đáng kể về tài chính khi giá nhà ngày càng tăng”, ông nói.
Vì vậy, thị trường cần có những sản phẩm phù hợp hơn với thu nhập của người mua. Bên cạnh đó, giá nhà cần được kiểm soát để không tăng nhanh hơn tốc độ tăng trưởng GDP, đồng thời nguồn cung phải hướng nhiều hơn đến nhu cầu sử dụng thực tế.
Ở góc độ chính sách, TS Trần Ngô Đức Thọ, Giám đốc Chương trình Nghiên cứu Đô thị, Hội Chuyên gia và Sinh viên Việt Nam tại Hoa Kỳ, cho rằng nhà cho thuê cần được nhìn nhận như một chiến lược phát triển quan trọng tương đương với nhà ở để bán.
Theo ông, không phải người dân nào cũng có nhu cầu hoặc đủ khả năng tài chính để mua nhà. Do đó, việc cung cấp các sản phẩm cho thuê chất lượng, có mức giá phù hợp sẽ giúp người dân có thêm lựa chọn an cư mà không phải chịu áp lực vay nợ để sở hữu nhà.
Vị chuyên gia cho rằng có thể tham khảo kinh nghiệm từ Mỹ, khi có các nguồn vốn chuyên biệt dành cho phát triển nhà ở cho thuê. “Nhà nước không nhất thiết phải trực tiếp tham gia quản lý, vận hành các dự án mà có thể thiết kế cơ chế cấp vốn, hỗ trợ doanh nghiệp đầu tư và phát triển loại hình nhà ở này”, ông nói.
Đầu tư hạ tầng, mở rộng không gian đô thị
Bên cạnh đa dạng hóa nguồn cung, giới chuyên môn cho rằng phát triển hạ tầng giao thông là giải pháp quan trọng để giảm áp lực giá nhà tại khu vực trung tâm. Theo ông Lê Như Thạch, giá nhà hiện có sự chênh lệch rất lớn giữa khu vực trung tâm và vùng ven. "Chỉ cách nhau khoảng 4-5km nhưng giá bất động sản có thể chênh lệch 9-10 lần", ông nói.
Do đó, nếu hệ thống giao thông công cộng, đặc biệt là các tuyến metro, được đầu tư đồng bộ và triển khai nhanh chóng, người dân sẽ có thêm lựa chọn nhà ở tại những khu vực xa trung tâm với mức giá phù hợp hơn.
Ông Thạch cho rằng giao thông công cộng cần được đầu tư đúng mức và trong thời gian nhanh nhất có thể. Khi việc di chuyển thuận tiện, người dân sẽ sẵn sàng lựa chọn những khu đô thị mới ở vùng ven nếu nơi đó có đầy đủ tiện ích phục vụ cuộc sống.
Cùng quan điểm, TS Nguyễn Quang, nguyên Giám đốc Chương trình Định cư và Nhà ở (Habitat) của Liên hiệp quốc tại Việt Nam, cho rằng cần phát triển hạ tầng giao thông để mở rộng không gian thị trường đất đai, tạo điều kiện cho các khu vực ngoại vi phát triển.
Việc mở rộng không gian đô thị thông qua phát triển hạ tầng sẽ giúp giảm áp lực tập trung dân cư và nhu cầu nhà ở tại khu vực trung tâm. Tuy nhiên, để người dân thực sự lựa chọn các khu vực ngoại vi, những khu đô thị mới cần được đầu tư đồng bộ về giao thông và tiện ích.
Đa dạng hóa dòng vốn
Một trong những vấn đề được các chuyên gia nhấn mạnh là cần cải thiện cơ chế, chính sách để khuyến khích doanh nghiệp tham gia phát triển nhà ở vừa túi tiền và nhà ở xã hội.
Theo ông Lê Như Thạch, dù nhà nước đã có nhiều chính sách khuyến khích phát triển nhà ở xã hội nhưng hành lang pháp lý và thủ tục thực hiện vẫn còn phức tạp.
Ông cho rằng cần xây dựng hệ thống dữ liệu về những người đủ điều kiện mua nhà ở xã hội. Khi thông tin được quản lý minh bạch, doanh nghiệp có thể thuận lợi hơn trong việc xác định đối tượng khách hàng, còn người dân cũng giảm được những thủ tục không cần thiết.
Bên cạnh đó, các chính sách dành cho doanh nghiệp đầu tư nhà ở xã hội và nhà ở vừa túi tiền cần thực sự phù hợp với đặc thù hoạt động của lĩnh vực này.
"Doanh nghiệp phải đối mặt với nhiều khoản chi phí trong quá trình triển khai dự án. Chẳng hạn, việc chậm thực hiện nghĩa vụ thuế có thể khiến chi phí tài chính tăng lên, từ đó tác động đến giá thành sản phẩm. Vì vậy, bên cạnh việc khuyến khích doanh nghiệp tham gia phát triển nhà ở giá phù hợp, nhà nước cần hoàn thiện cơ chế để giảm chi phí và tạo điều kiện thuận lợi hơn cho quá trình đầu tư", ông nói.
Ở góc độ nguồn vốn, TS Nguyễn Quang cho rằng thị trường cần đa dạng hóa các kênh huy động vốn, không chỉ phụ thuộc vào tín dụng ngân hàng mà còn cần phát triển các quỹ tín dụng, quỹ nhà ở và những nguồn vốn chuyên biệt phục vụ phát triển nhà ở.
Đặc biệt, đối với nhà cho thuê, việc hình thành các cơ chế tài chính dài hạn sẽ giúp doanh nghiệp có thêm động lực đầu tư, thay vì chỉ tập trung vào những dự án có thể thu hồi vốn nhanh thông qua hoạt động bán nhà.
Không chỉ dừng lại ở việc tăng nguồn cung hay giảm giá bán, TS Huỳnh Thế Du, Chủ tịch Hội Chuyên gia và Sinh viên Việt Nam tại Hoa Kỳ, thành viên Viện Sáng kiến Việt Nam, cho rằng cần thay đổi cả tư duy phát triển đô thị.
Xem tiếp tại đường Link =>https://share.google/PPb8up9dZZ2z2kvRp
Doanh nghiệp hàng không giảm mạnh nhân sự
Tới quý III năm nay, Tổng Công ty Cảng hàng không Việt Nam giảm 3.698 người và chỉ còn 7.113 lao động, tương đương 34% so với hồi đầu năm. Vietnam Airlines chỉ còn 22.580 người, giảm 1.106 nhân sự, tương đương khoảng 5% tổng số lao động.
Tổng Công ty Cảng hàng không Việt Nam (mã chứng khoán: ACV) công bố báo cáo tài chính hợp nhất quý III với doanh thu thuần đạt 6.066 tỷ đồng, giảm 6% so với cùng kỳ. Trong đó, doanh thu cung cấp dịch vụ hàng không trong quý đạt 4.943 tỷ đồng, giảm 8%. Doanh thu dịch vụ phi hàng không đạt 908 tỷ đồng, tăng 7% so với cùng kỳ.
Đáng chú ý, doanh thu tài chính quý III đạt 165 tỷ đồng (giảm 56%), lãi tiền gửi còn 29 tỷ đồng, so với 113 tỷ đồng cùng kỳ. Chi phí tài chính tăng từ 41 tỷ đồng lên 196 tỷ đồng, tương đương tăng 380%. Lỗ chênh lệch tỷ giá do đánh giá cuối kỳ gần 168 tỷ đồng. Chi phí quản lý doanh nghiệp tăng 10% lên 398 tỷ đồng. Kết quả, ACV đạt lợi nhuận sau thuế 2.083 tỷ đồng, giảm 35% so với cùng kỳ.
Lũy kế 9 tháng năm, doanh thu thuần đạt 19.226 tỷ đồng, tăng nhẹ so với cùng kỳ. Lợi nhuận sau thuế đạt 8.742 tỷ đồng, giảm 2%. Chi phí xây dựng cơ bản dở dang đạt 47.376 tỷ đồng, tăng 12.176 tỷ đồng.
Trong đó, chi phí dở dang tại dự án Cảng hàng không quốc tế Long Thành giai đoạn 1 đạt 44.129 tỷ đồng, tăng 9.902 tỷ đồng - tương đương 29% so với cùng kỳ. Khoản này chiếm phần lớn trong tổng chi phí xây dựng cơ bản dở dang 47.376 tỷ đồng của doanh nghiệp. Còn dự án mở rộng nâng cấp Cảng hàng không Cà Mau ghi nhận chi phí dở dang 855 tỷ đồng, dự án nhà ga hàng hóa Cát Bi đạt 490 tỷ đồng.
Tiền và tương đương tiền cuối kỳ đạt 4.969 tỷ đồng, tăng 17% so với đầu năm. Đầu tư tài chính ngắn hạn còn 5.182 tỷ đồng, giảm 51%. Nợ phải trả của ACV đạt 20.263 tỷ đồng, giảm 1.745 tỷ đồng. Tổng dư nợ vay đạt 9.185 tỷ đồng, giảm 527 tỷ đồng - tương đương 5%. Vốn chủ sở hữu cuối kỳ đạt 76.339 tỷ đồng, tăng 6.437 tỷ đồng so với đầu năm.
Tại ngày 30/9, ACV có 7.113 người lao động đang làm việc, giảm 3.698 người, tương đương 34% so với hồi đầu năm.
Trong khi đó, Tổng Công ty Hàng không Việt Nam (Vietnam Airlines - mã chứng khoán: HVN) có doanh thu bán hàng và cung cấp dịch vụ đạt 39.168 tỷ đồng trong quý III, tăng 29% so với cùng kỳ năm trước.
Trong cơ cấu doanh thu, mảng vận tải hàng không mang về hơn 27.635 tỷ đồng, tăng 15%. Trong đó, doanh thu vận chuyển hành khách và hành lý đạt 24.316 tỷ đồng (tăng 13%), doanh thu vận chuyển hàng hóa, bưu kiện đạt 2.774 tỷ đồng (tăng 42%). Sau khi trừ các khoản chi phí và thuế, Vietnam Airlines ghi nhận lợi nhuận sau thuế hợp nhất gần 320 tỷ đồng.
Theo Vietnam Airlines, biến động giá nhiên liệu do căng thẳng địa chính trị tại Trung Đông đã tác động bất lợi đến hoạt động sản xuất kinh doanh trong quý II và quý III năm nay.
Tại báo cáo tài chính riêng, chi phí nhiên liệu của công ty mẹ tăng gần 4.360 tỷ đồng, tương đương 61% so với cùng kỳ năm ngoái. Luỹ kế 9 tháng đầu năm nay, HVN ghi nhận 114.264 tỷ đồng doanh thu thuần tăng 29% so với cùng kỳ.
Năm 2026, Vietnam Airlines đặt mục tiêu doanh thu hợp nhất 138.899 tỷ đồng, tăng 12% so với cùng kỳ, lãi sau thuế 22 tỷ đồng. Như vậy, công ty vượt xa kế hoạch lợi nhuận năm đặt ra chỉ sau 3 quý.
Tại ngày 30/9, tổng số lao động của Vietnam Airlines (công ty mẹ và các công ty con, bao gồm cả lao động thuê ngoài) còn 22.580 người. Tại thời điểm 31/12/2025, con số này là 23.686 người. Như vậy, chỉ trong 9 tháng, HVN đã giảm 1.106 nhân sự, tương đương khoảng 4,6% tổng số lao động.
SGN tăng lợi nhuận lẫn lao động
Quý III năm nay, Công ty CP Phục vụ Mặt đất Sài Gòn (mã chứng khoán: SGN) đạt doanh thu thuần 433 tỷ đồng, tăng 23% so với cùng kỳ năm ngoái. Lợi nhuận ròng đạt 78 tỷ đồng, tăng 105% so với cùng kỳ.
Theo giải trình của SGN, kết quả kinh doanh quý III cải thiện dù doanh nghiệp đã ngừng cung cấp dịch vụ quốc nội cho Vietjet từ ngày 20/4/2025 và ngừng phục vụ sân đỗ các chuyến bay quốc tế tại Tân Sơn Nhất từ ngày 1/11/2025.
Xem tiếp tại đường Link =>https://share.google/49D2BeZ6UOIBPRDqK
Nguồn: Nông Nghiệp Môi Trường; Người Quan Sát; Zing News; VietnamFinance; CafeF
Về trang trước




Đọc nhiều nhất
Việt Nam: Cựu Chủ tịch Viettel trong DA 400 triệu USD; Xuất nhập khẩu gần 1.000 tỉ USD; Hòa Phát bắt tay tập đoàn Mỹ; Giá đất nền ven Hà Nội giảm; “Sóng ngầm” mặt bằng bán lẻ
Việt Nam: Siêu đô thị lấn biển 9 tỷ USD; Tài sản Phạm Nhật Vượng áp đảo; 3 kịch bản bất động sản cuối năm; 465 doanh nghiệp công bố lợi nhuận; BIGBANG hút khán giả
Việt Nam: Giá vàng bạc giảm liên tục; Bà Nguyễn Thanh Phượng trong thương vụ lớn; Nữ tỉ phú giàu nhất đổi chủ; Bài toán bất động sản cao cấp; Bất động sản An Gia
Việt Nam: 5 nữ doanh nhân quyền lực nhất; VinFast bán ra hơn 70.000 ô tô điện; Dự án thủy điện đội vốn 46.000 tỷ; Giao dịch bất động sản thấp kỷ lục; Dự án Khu đô thị 115ha
Việt Nam: Vingroup xây nhà máy 500 triệu USD; 2.000 doanh nghiệp rút khỏi Thái Nguyên; Nhà trong hang của “vua café”; Ngân hàng có vốn 200.000 tỷ; Nhà đất Thanh Hà cắt lỗ
Việt Nam: Giao dịch bất động sản tăng gấp đôi; Nhiều lô đất nền cắt lỗ; Căn hộ Sala chạm mốc 250 triệu đồng/m2; Ông lớn sang Cuba trồng lúa; Tập đoàn Nhật mở rộng đến Quảng Ninh
Kinh doanh tại Đức cần biết: Hai loại Hóa đơn điện tử B2B và B2C với những quy định mới – Phần II
Việt Nam: 1.000 nhân viên ngân hàng nghỉ việc; Siêu dự án cần 50.000 lao động; Bất động sản Đà Nẵng trầm lắng; Doanh nghiệp khai khoáng giảm lợi nhuận; Công ty sắp chia 2.210 tỷ đồng
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá