
- Học tập - Lao động - Kinh doanh
- Kinh doanh
Việt Nam: 1.000 nhân viên ngân hàng nghỉ việc; Siêu dự án cần 50.000 lao động; Bất động sản Đà Nẵng trầm lắng; Doanh nghiệp khai khoáng giảm lợi nhuận; Công ty sắp chia 2.210 tỷ đồng
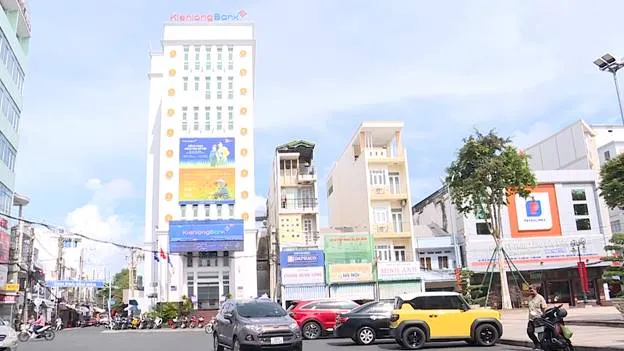
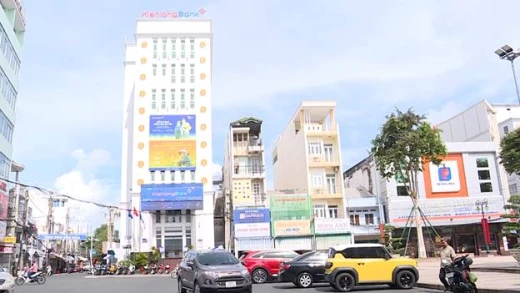
Hơn 1.000 cán bộ nhân viên tại một ngân hàng nghỉ việc, chiếm gần 30% tổng quy mô nhân sự
Chỉ trong 3 tháng, quy mô nhân sự ngân hàng mẹ và công ty con giảm tới 29%.
Giảm hơn 1.000 nhân sự trong một quý
Theo báo cáo tài chính hợp nhất quý 3/2026, tại ngày 30/9, Ngân hàng TMCP Kiên Long (Kienlongbank, HOSE: KLB) và công ty con có 2.596 nhân viên. Con số này giảm 1.078 người, tương đương 29,3%, so với mức 3.674 người cuối quý 2, và giảm 629 người (19,5%) so với đầu năm.
Ở ngân hàng mẹ, số nhân viên giảm từ 3.375 người cuối quý 2 xuống 2.589 người, tức bớt 786 người chỉ trong một quý. Phần còn lại đến từ công ty con duy nhất là Công ty TNHH MTV Quản lý nợ và Khai thác tài sản Kienlongbank, nơi nhân sự giảm từ 299 người xuống chỉ còn 7 người.
Quy mô nhân sự của Kienlongbank biến động mạnh trong năm nay. Ở ngân hàng mẹ, số nhân viên giảm còn 2.647 người cuối quý 1, sau đó tăng vọt lên 3.375 người vào cuối quý 2, trước khi giảm về 2.589 người. So với đầu năm, ngân hàng mẹ giảm 208 người (7,4%); so với cùng thời điểm năm 2025, mức giảm là 237 người (8,4%). Trong khi đó, công ty quản lý nợ từng duy trì hơn 400 nhân viên từ quý 3/2025 đến quý 1/2026, nay chỉ còn vài nhân sự.
Tính bình quân 9 tháng, toàn tập đoàn có 3.162 nhân viên, thấp hơn 10,4% so với mức 3.530 người của cùng kỳ.
Do số người giảm nhanh hơn quỹ thu nhập, thu nhập bình quân mỗi cán bộ, nhân viên tăng lên khoảng 25 triệu đồng/tháng, từ mức 23 triệu đồng cùng kỳ.
Việc tinh gọn nhân sự diễn ra song song với sắp xếp mạng lưới. Tại ngày 30/9, Kienlongbank có 31 chi nhánh và 103 phòng giao dịch. Giữa tháng 10, Kienlongbank thông báo dừng hoạt động một số phòng giao dịch để chuyển sang mô hình phục vụ đa kênh, kết hợp ứng dụng KienlongBank Plus và hệ thống điểm giao dịch tự động X-Digi.
Tổng tài sản tăng 12%, tiền gửi tăng mạnh
Tại ngày 30/9/2026, tổng tài sản của Kienlongbank đạt 115.968 tỷ đồng, tăng 12,3% so với đầu năm và 18,7% so với cùng thời điểm năm 2025.
Huy động là điểm sáng của quý. Tiền gửi khách hàng đạt 81.827 tỷ đồng, tăng 13,6% so với đầu năm, riêng quý 3 tăng 10,7%, tương đương gần 7.900 tỷ đồng. Tín dụng tăng chậm hơn huy động. Dư nợ cho vay khách hàng đạt 78.465 tỷ đồng, tăng 9,6% so với đầu năm nhưng riêng quý 3 chỉ tăng 1,1%.
Vốn chủ sở hữu đạt 9.733 tỷ đồng, tăng 15,6%. Vốn điều lệ được nâng từ 5.822 tỷ đồng lên 7.528 tỷ đồng sau đợt chia cổ tức bằng cổ phiếu.
Cơ cấu cho vay thay đổi đáng kể sau 9 tháng. Dư nợ ngành xây dựng tăng 24,9% lên 41.093 tỷ đồng, chiếm 52,4% tổng dư nợ.
Bán buôn, bán lẻ tăng 12,6% lên 18.694 tỷ đồng, cho vay tiêu dùng hộ gia đình tăng 17% lên 8.627 tỷ đồng. Ở chiều ngược lại, dư nợ bất động sản giảm 48,6% từ 7.763 tỷ đồng xuống 3.994 tỷ đồng, cho vay nông, lâm, thủy sản giảm 12,2%.
Cuối quý 3, tổng nợ xấu của Kienlongbank là 1.557 tỷ đồng, tăng 16,7% so với đầu năm. Tỷ lệ nợ xấu trên dư nợ cho vay lên 1,98%, cao hơn mức 1,86% cuối năm 2025 và 1,44% cuối quý 2. Nợ nhóm 5 là 780 tỷ đồng, chiếm một nửa tổng nợ xấu.
Xem tiếp tại đường Link =>https://share.google/TtPhwbkaNEGxbvo9b
Siêu dự án của tỷ phú Phạm Nhật Vượng tại Quảng Ninh cần 50.000 lao động, lương công nhân tới 26 triệu đồng/tháng
Dự án Khu đô thị phức hợp Hạ Long Xanh (Vinhomes Global Gate Hạ Long) đang sử dụng hơn 12.000 lao động và có nhu cầu tuyển dụng lượng lớn nhân lực trong giai đoạn kế tiếp.
Theo báo cáo tình hình kinh tế - xã hội tháng 9 và 9 tháng năm 2026 của cơ quan thống kê Quảng Ninh, Dự án Khu đô thị phức hợp Hạ Long Xanh đang được triển khai với quy mô lớn, tạo động lực đáng kể cho phát triển kinh tế - xã hội và thị trường lao động trên địa bàn.
Riêng trong quý I/2026, dự án sử dụng khoảng 12.799 lao động, đến quý II duy trì khoảng 12.155 lao động, chủ yếu là công nhân xây dựng, kỹ sư và lao động kỹ thuật.
Hoạt động thi công diễn ra với cường độ cao, lượng tiêu thụ nhiên liệu bình quân khoảng 10 tỷ đồng tiền xăng, dầu mỗi ngày, phản ánh quy mô huy động lớn về máy móc, thiết bị và phương tiện thi công.
Theo kế hoạch triển khai, dự án còn có nhu cầu tuyển dụng khoảng 50.000 công nhân và kỹ sư trong các giai đoạn tiếp theo. Mức thu nhập của người lao động tương đối hấp dẫn, công nhân có thu nhập từ 14–26 triệu đồng/tháng, lái xe từ 15–22 triệu đồng/tháng, tổ trưởng các đội thi công trên 40 triệu đồng/tháng.
Bên cạnh đó, người lao động được bố trí ăn ở miễn phí và hỗ trợ đào tạo nghề đối với lao động chưa có tay nghề, góp phần thu hút nguồn nhân lực và tạo thêm nhiều việc làm cho lao động trong và ngoài thành phố.
Khu đô thị phức hợp Hạ Long Xanh (tên thương mại là Vinhomes Global Gate Hạ Long) là dự án bất động sản trọng điểm tại Quảng Ninh, do liên danh Vingroup và Vinhomes đầu tư.
Tổng mức đầu tư dự án đã được điều chỉnh lên khoảng 456.639 tỷ đồng, tương đương gần 18 tỷ USD.
Dự án chính thức khởi công ngày 19/12/2025 và dự kiến đưa một số hạng mục vào khai thác từ năm 2028.
Dự án được quy hoạch trên diện tích hơn 6.200 ha, hướng tới mô hình siêu đô thị biển đa chức năng, kết hợp không gian sống với các khu thương mại, du lịch, nghỉ dưỡng và vui chơi giải trí.
Về kết nối giao thông, dự án nằm trên hành lang cao tốc Hà Nội - Hải Phòng - Quảng Ninh, qua đó có khả năng tiếp cận mạng lưới hạ tầng liên vùng.
Ngoài ra, Hạ Long Xanh còn được quy hoạch hệ thống tiện ích gồm tổ hợp giải trí VinWonders rộng 81 ha, sân khấu ngoài trời sức chứa hơn 60.000 người, nhà hát 3.000 chỗ và trung tâm hội nghị quốc tế hơn 4.500 chỗ.
Xem tiếp tại đường Link =>https://share.google/mq3FeDy85mxM2JNzk
Thị trường bất động sản Đà Nẵng quý III/2026 trầm lắng
Thị trường bất động sản Đà Nẵng tiếp tục trầm lắng trong quý III/2026 khi giao dịch sụt giảm ở nhiều phân khúc. Nhà phố, biệt thự giảm sức mua 68%, biệt thự nghỉ dưỡng giảm tới 89%, trong khi giá đất nền tại một số khu đô thị giảm hàng trăm triệu đến cả tỷ đồng vẫn khó tìm người mua.
Theo báo cáo thị trường bất động sản nhà ở Đà Nẵng quý III/2026 của DKRA Consulting (DKRA Group), sức cầu suy yếu ở hầu hết phân khúc, dù nguồn cung một số loại hình tương đối ổn định. Áp lực lãi suất, khó khăn về thanh khoản và tâm lý thận trọng của người mua tiếp tục ảnh hưởng đến hoạt động giao dịch.
Ông Võ Hồng Thắng, Phó tổng giám đốc phụ trách DKRA Consulting kiêm Giám đốc đầu tư DKRA Group, nhận định thị trường chưa xuất hiện tín hiệu phục hồi rõ rệt. Người mua có xu hướng cân nhắc kỹ khả năng tài chính, trong khi một bộ phận nhà đầu tư sử dụng vốn vay phải điều chỉnh giá bán để thu hồi dòng tiền.
Giá đất nền giảm, căn hộ mất đà giao dịch
Trong quý III/2026, nguồn cung sơ cấp đất nền tại Đà Nẵng duy trì tương đối ổn định so với quý trước. Tuy nhiên, nguồn cung mới chỉ chiếm khoảng 4% tổng nguồn cung, cho thấy số lượng sản phẩm mới đưa ra thị trường còn hạn chế.
Mặt bằng giá đất nền sơ cấp giảm khoảng 7% so với quý II, trong khi giá giao dịch trên thị trường thứ cấp giảm trung bình 3%.
Phân khúc căn hộ cũng ghi nhận diễn biến kém tích cực. Nguồn cung sơ cấp giảm 14% so với quý trước, riêng nguồn cung mới giảm gần 40%. Căn hộ hạng B tiếp tục chiếm tỷ trọng lớn nhất, với 46% tổng nguồn cung và 68% lượng tiêu thụ sơ cấp.
Dù vậy, lượng giao dịch căn hộ giảm 25% so với quý trước và giảm 24% so với cùng kỳ năm 2025. Sức mua chủ yếu tập trung tại những dự án mới mở bán, có giá trung bình khoảng 60-70 triệu đồng/m².
Trong khi giá căn hộ sơ cấp tương đối ổn định, giá thứ cấp giảm khoảng 3-5%. Theo DKRA Consulting, áp lực tài chính của nhóm nhà đầu tư sử dụng vốn vay là một trong những nguyên nhân khiến giá bán lại điều chỉnh.
Đáng chú ý, phân khúc nhà phố, biệt thự ghi nhận mức suy giảm mạnh hơn. Nguồn cung sơ cấp giảm 48% so với quý trước, trong đó khoảng 98% là sản phẩm thuộc các dự án đã mở bán từ trước.
Lượng tiêu thụ giảm tới 68%, trong khi giá bán thứ cấp giảm trung bình 10%. Diễn biến này phản ánh khó khăn về thanh khoản, đặc biệt đối với các sản phẩm có giá trị lớn và phụ thuộc nhiều vào dòng vốn đầu tư.
Ở phân khúc biệt thự nghỉ dưỡng, lượng tiêu thụ giảm tới 89% so với quý trước. Nguồn cung sơ cấp giảm 5%, chủ yếu là sản phẩm tồn kho tại các dự án hiện hữu.
Sức mua sụt giảm mạnh cho thấy bất động sản nghỉ dưỡng vẫn gặp khó trong việc thu hút dòng tiền, nhất là khi nhà đầu tư phải cân nhắc giữa khả năng khai thác kinh doanh, chi phí vốn và triển vọng tăng giá.
Đất nền giảm cả tỷ đồng vẫn khó tìm khách
Không chỉ thể hiện qua số liệu thống kê, tình trạng giao dịch trầm lắng còn xuất hiện tại nhiều khu đô thị từng là điểm nóng đất nền ở Đà Nẵng.
Tại các khu vực Hòa Xuân, Hòa Quý, khu đô thị Tây Bắc và những khu đất ven Khu công nghiệp Hòa Khánh, hoạt động mua bán giảm đáng kể so với giai đoạn thị trường sôi động.
Người môi giới bất động sản tại phường Liên Chiểu cho biết nhiều tháng qua chưa môi giới thành công lô đất nào. Không ít người làm nghề phải chuyển sang kinh doanh trực tuyến hoặc tìm công việc khác để duy trì thu nhập.
Tình trạng tương tự diễn ra tại khu đô thị Nam Hòa Xuân, nơi từng thu hút lượng lớn nhà đầu tư đất nền.
Theo ghi nhận từ thị trường, giá nhiều lô đất tại đây đã giảm khoảng 500 triệu đến một tỷ đồng so với giai đoạn trước. Một số khu vực ghi nhận mức giảm tới 30% nhưng vẫn khó tìm khách mua.
Đơn cử, một lô đất tại khu vực thường được gọi là "Đầm Sen", thuộc Nam Hòa Xuân, trước đây được chào bán khoảng 5-6 tỷ đồng, nay giảm về ngưỡng 4 tỷ đồng. Một số chủ đất chấp nhận rao bán dưới mức này nhưng chưa tìm được người mua phù hợp.
Xem tiếp tại đường Link =>https://share.google/dB6JAievUiHz51lsF
Doanh nghiệp khai khoáng từng lãi gần 500 tỉ đồng, nay giảm 83% lợi nhuận
Từng thu về hàng trăm tỉ đồng lợi nhuận, Khoáng sản Hà Giang đang chứng kiến kết quả kinh doanh đảo chiều mạnh.
Lợi nhuận giảm gần 350 tỉ đồng
Theo báo cáo tài chính quý III/2026 vừa công bố, Công ty Cổ phần Cơ khí và Khoáng sản Hà Giang (gọi tắt Khoáng sản Hà Giang - mã chứng khoán HGM) ghi nhận lợi nhuận sau thuế lũy kế 9 tháng đầu năm chỉ đạt 72,52 tỉ đồng, giảm 82,8% so với mức 422,42 tỉ đồng, giảm gần 350 tỉ đồng so với cùng kỳ năm ngoái.
Kết quả trên trái ngược với năm 2025, khi Khoáng sản Hà Giang ghi nhận lợi nhuận sau thuế lên tới 475,65 tỉ đồng, gấp khoảng 2,6 lần năm 2024. Đây cũng là mức lợi nhuận cao nhất trong lịch sử hoạt động của doanh nghiệp.
Riêng quý III/2026, HGM đạt doanh thu thuần 47,99 tỉ đồng, giảm hơn 72% so với mức 173,02 tỉ đồng cùng kỳ. Lợi nhuận sau thuế chỉ còn 20,77 tỉ đồng, trong khi quý III/2025 đạt 115,62 tỉ đồng, tương ứng mức giảm hơn 82%.
Trong khi doanh thu sụt giảm mạnh, giá vốn hàng bán của Khoáng sản Hà Giang chỉ giảm khoảng 14%, từ 24,91 tỉ đồng xuống 21,43 tỉ đồng.
Điều này khiến lợi nhuận gộp giảm từ 148,11 tỉ đồng xuống còn 26,57 tỉ đồng. Biên lợi nhuận gộp cũng thu hẹp từ 85,6% xuống khoảng 55,4%.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của HGM đạt 166,92 tỉ đồng, giảm 72,5% so với mức 606,44 tỉ đồng cùng kỳ năm trước.
Nguồn thu chủ lực sụt giảm hơn 435 tỉ đồng
Theo thuyết minh báo cáo tài chính quý III/2026, hoạt động kinh doanh kim loại antimon tiếp tục đóng góp phần lớn doanh thu của Khoáng sản Hà Giang.
Trong 9 tháng đầu năm, doanh thu xuất khẩu kim loại antimon chỉ đạt khoảng 161,98 tỉ đồng, giảm hơn 435 tỉ đồng so với mức 597,3 tỉ đồng cùng kỳ năm 2025.
Doanh thu bán kim loại antimon trong nước cũng giảm từ 9,14 tỉ đồng xuống còn 4,94 tỉ đồng.
Xem tiếp tại đường Link =>https://share.google/XzuPgrDtpJLDiO6B8
Lãi đột biến 430 lần, công ty của tỷ phú Việt sắp chia hơn 2.210 tỷ đồng
Masan High-Tech Materials sắp tạm ứng cổ tức lần 1 với tỷ lệ 20%, tương ứng chi 2.210 tỷ đồng. Việc chia tiền diễn ra khi lãi công ty tăng từ 5 tỷ đồng lên 2.148 tỷ đồng trong quý III.
Tuần giao dịch cuối tháng 10, thị trường chứng khoán sẽ có khoảng chục doanh nghiệp chốt ngày giao dịch không hưởng quyền để thực hiện chi trả cổ tức bằng tiền mặt hoặc cổ phiếu.
Trong đó, hai doanh nghiệp chốt quyền chia cổ tức cao nhất trong tuần tới là Masan High-Tech Materials (mã chứng khoán: MSR) và Công ty cổ phần Thủy điện Gia Lai (mã chứng khoán: GHC) cùng tỷ lệ 20%.
Cụ thể, Masan High-Tech Materials sẽ tạm ứng cổ tức lần 1 của đợt 2 năm nay với tỷ lệ 20%, tương đương chi 2.000 đồng cho mỗi cổ phiếu. Ngày đăng ký cuối cùng là ngày 2/11. Thời gian thanh toán dự kiến vào ngày 6/11.
Với hơn 1,1 tỷ cổ phiếu đang lưu hành, công ty khoáng sản của tỷ phú Nguyễn Đăng Quang ước tính cần chi khoảng 2.210 tỷ đồng cho đợt tạm ứng này. Được biết, đại hội cổ đông bất thường của doanh nghiệp đã thông qua phương án tạm ứng cổ tức đợt 2 năm nay bằng tiền mặt với tỷ lệ dự kiến 50% tổng giá trị khoảng 5.500 tỷ đồng. Do đó, sau đợt tạm ứng 20% này, dự kiến các cổ đông Masan High-Tech Materials còn ít nhất một đợt tạm ứng nữa để hoàn thành phương án.
Tỷ lệ cổ tức cao 50% được công ty chốt trong bối cảnh tình hình kinh doanh của Masan High-Tech Materials tăng trưởng tốt. Nhờ môi trường giá khoáng sản chiến lược thuận lợi, sản lượng gia tăng và hoạt động vận hành được tối ưu hóa, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số trong quý III của đơn vị này vừa công bố đạt 2.148 tỷ đồng, tăng 29% so với quý II và tăng đột biến từ mức 5 tỷ đồng cùng kỳ năm trước (tăng gấp 430 lần). Sản lượng vonfram chứa trong các sản phẩm đầu ra tăng 55% so với cùng kỳ.
Phía công ty mẹ là Tập đoàn Masan cũng ghi nhận lợi nhuận tăng trưởng mạnh, vượt kế hoạch cơ sở cả năm chỉ sau 9 tháng với lợi nhuận sau thuế trước lợi ích cổ đông thiểu số 10.325 tỷ đồng, tăng gấp 2,3 lần cùng kỳ và gấp khoảng 1,5 lần lợi nhuận cả năm 2025.
Cùng chốt “chia tiền” tỷ lệ 20% là Thủy điện Gia Lai, thời gian chi trả theo kế hoạch ngày 10/11. Với gần 47,7 triệu cổ phiếu đang lưu hành, doanh nghiệp dự chi hơn 95 tỷ đồng cho đợt chi trả này.
Hiện, Công ty cổ phần Điện Gia Lai (mã chứng khoán: GEG) là công ty mẹ, đang sở hữu 62,53% vốn sẽ hưởng lợi chính trong đợt chia cổ tức này. Cụ thể, công ty mẹ dự nhận về gần 60 tỷ đồng cổ tức vào tháng 11 tới đây.
Ngoài ra, Công ty Cổ phần Phát triển Công viên cây xanh và Đô thị Vũng Tàu (mã chứng khoán: UPC) chốt chia cổ tức bằng tiền mặt với tỷ lệ cổ tức 15%, tương đương 1.500 đồng/cổ phiếu. Doanh nghiệp đang có 3,4 triệu cổ phiếu lưu hành, tương ứng tổng chi ra khoảng 5,1 tỷ đồng. Ngày giao dịch không hưởng quyền là ngày 30/10, thanh toán vào ngày 27/11.
Công ty cổ phần Nam Việt (Navico, mã chứng khoán: ANV) dự kiến chi cổ tức 2025 và tạm ứng cổ tức năm nay bằng tiền mặt với tổng tỷ lệ 10% (1.000 đồng/cổ phiếu). Ngày đăng ký cuối cùng là ngày 30/10, thời gian thanh toán dự kiến vào ngày 15/12. Với hơn 266 triệu cổ phiếu đang lưu hành, Navico ước tính cần chi hơn 266 tỷ đồng cho hai đợt chi trả này.
Xem tiếp tại đường Link =>Lãi đột biến 430 lần, công ty của tỷ phú Việt sắp chia hơn 2.210 tỷ đồng
Nguồn: CafeF; Doanh Nghiệp Hội Nhập; Lao Động; Dân Trí
Về trang trước




Đọc nhiều nhất
Việt Nam: Bức tranh bất động sản Hà Nội; Giá nhà giảm khắp nơi; Chuyện bán đất “cắt lỗ sớm”; Một cổ phiếu tăng hơn 200% sau 12 phiên
Việt Nam: Hệ sinh thái 8 tỷ phú USD; Giá đất nền giảm sâu; Mô hình tàu cao tốc của Trần Bá Dương; 5 mẫu xe hybrid hút khách nhất; Bất động sản TP.HCM
Việt Nam: Cơn hoảng loạn chưa hồi kết; Giá nhà vượt khả năng chi trả; Cuộc đua bất động sản công nghệ cao; Các tỷ phú đóng góp cho đất nước; Doanh nhân Tài Phạm
Việt Nam: Vingroup xây nhà máy 500 triệu USD; 2.000 doanh nghiệp rút khỏi Thái Nguyên; Nhà trong hang của “vua café”; Ngân hàng có vốn 200.000 tỷ; Nhà đất Thanh Hà cắt lỗ
Việt Nam: Đặng Lê Nguyên Vũ mời miễn phí 1.000 ly café; Hòn đảo 10.333 tỷ đồng; 10 ngày dồn dập ở Đà Nẵng; Bắt ông Nguyễn Duy Dũng; Tập đoàn Hàn Quốc đầu tư 6 tỷ USD
Việt Nam: 5 nữ doanh nhân quyền lực nhất; VinFast bán ra hơn 70.000 ô tô điện; Dự án thủy điện đội vốn 46.000 tỷ; Giao dịch bất động sản thấp kỷ lục; Dự án Khu đô thị 115ha
Việt Nam: Siêu đô thị lấn biển 9 tỷ USD; Tài sản Phạm Nhật Vượng áp đảo; 3 kịch bản bất động sản cuối năm; 465 doanh nghiệp công bố lợi nhuận; BIGBANG hút khán giả
Kinh doanh tại Đức cần biết: Hai loại Hóa đơn điện tử B2B và B2C với những quy định mới – Phần II
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá