
- Tư vấn


Sổ đỏ 20 năm bị kiện chia thừa kế; Xác định người nộp thuế rủi ro cao; Quyền lợi bảo hiểm y tế; Nhà dưới 3 tầng miễn giấy phép xây dựng; Thuế chủ thành niên cho thuê đất
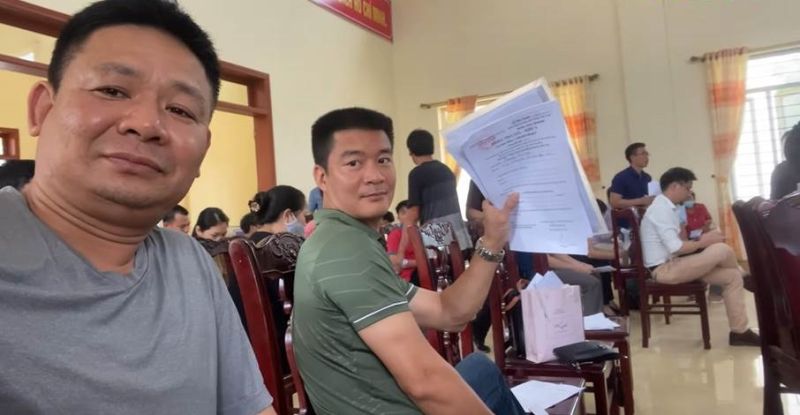
Em trai có sổ đỏ 20 năm vẫn bị anh chị kiện đòi chia đất thừa kế
Vụ tranh chấp 1.200 m2 đất thừa kế giữa 11 anh em ruột sẽ có phiên sơ thẩm lần thứ 3, sau khi cấp phúc thẩm lật ngược phán quyết sơ thẩm, cho rằng người em hưởng hết là gây thiệt cho 10 người còn lại.
Sau 9 tháng TAND tỉnh Phú Thọ tuyên ông Dũng được quyền sử dụng toàn bộ 1.200 m2 đất, tuần qua, Tòa phúc thẩm TAND Tối cao tại Hà Nội đã hủy án để xét xử lại do có kháng cáo của ông Nam - con trai trưởng.
Đây là lần thứ ba vụ tranh chấp thừa kế giữa 11 anh chị em ruột được đưa về cấp sơ thẩm sau 4 năm kiện tụng.
Vụ kiện xoay quanh việc cha mẹ họ mua 1.200 m2 đất từ năm 1962 của người làng, chia 138 m2 cho ông Dũng (con thứ tư) để làm nhà riêng.
Cha mẹ mất không để lại di chúc. Năm 2020, ông Nam họp 11 anh chị em để bàn việc xây nhà từ đường trên phần đất còn lại hơn 1.000 m2 thì ông Dũng thông báo toàn bộ 1.200 m2 đã được huyện cấp sổ đỏ cho mình từ năm 2005, khi mẹ còn sống.
Ông Nam cho rằng việc em trai đứng tên toàn bộ tài sản khi không có văn bản cha mẹ ủy quyền, tặng cho và không họp gia đình là trái quy định. Ông cùng 7 anh chị em khác khởi kiện, đề nghị tòa xác định ông Dũng chỉ được giữ 138 m2, phần còn lại chia thừa kế.
Ngược lại, ông Dũng cho rằng từ năm 1992, cha đã đến UBND xã làm thủ tục cho mình toàn bộ diện tích đất. Từ đó, ông quản lý, tôn tạo, xây tường bao, đóng thuế và sử dụng ổn định.
Theo ông Dũng, di sản thừa kế đã được cha mẹ định đoạt từ lâu, nhiều năm không ai phản đối nhưng nay do "sốt đất", các anh chị em mới đòi quyền lợi. Ông vì thế không đồng ý chia.
Ông Dũng cũng cho biết cha mẹ đã mua khu đất khác trong xã và chuyển về nhà mới từ năm 1992. Khi hai cụ qua đời, gia đình đều tổ chức tang lễ tại nơi ở mới.
Hai quan điểm trái ngược về việc cấp sổ đỏ
Trong quá trình xét xử trước đó, hồ sơ cấp sổ đỏ cho ông Dũng không thu thập được do UBND xã và huyện cho biết đã thất lạc.
Tháng 3/2024, UBND xã tìm thấy tài liệu thể hiện năm 2000 địa phương có đợt rà soát để cấp sổ đỏ đồng loạt cho người dân. Chính quyền tổ chức công khai việc đăng ký hồ sơ và giải quyết các trường hợp tranh chấp.
Hội đồng xét duyệt xác định 668 hộ không có tranh chấp, đủ điều kiện cấp giấy chứng nhận. Danh sách được niêm yết công khai, thông báo trên loa phát thanh 15 ngày nhưng không phát sinh khiếu nại.
Đến tháng 12/2005, sổ đỏ được cấp cho 668 hộ, trong đó có ông Dũng.
Từ những căn cứ này, cấp sơ thẩm cho rằng cha mẹ và các con đều sinh sống tại địa phương, biết chủ trương cấp sổ nhưng không ai kê khai, phản đối ngoài ông Dũng. Việc cấp giấy chứng nhận cũng được thực hiện công khai, không phải cấp riêng cho ông Dũng.
Tòa sơ thẩm nhận định có cơ sở xác định cha mẹ đã đồng ý cho ông Dũng sử dụng toàn bộ thửa đất.
Theo HĐXX sơ thẩm, lập luận của ông Nam và các anh chị em rằng "không biết việc niêm yết, thông báo cấp sổ đỏ" là không khách quan.
Tòa cũng đặt vấn đề: Nếu hai cụ vẫn coi 1.200 m2 là tài sản của mình và chưa cho ông Dũng, vì sao sau khi chuyển sang nhà mới cách đó 2 km, khi mất đều tổ chức tang lễ tại đây.
Ngoài ra, từ năm 1992, người nộp tiền sử dụng đất hằng năm, xây dựng công trình, cải tạo, lấp ao và nhiều lần dùng sổ đỏ thế chấp vay ngân hàng đều là ông Dũng. Những người con khác không có ý kiến.
Cấp sơ thẩm cho rằng dù pháp luật quy định tặng cho quyền sử dụng đất phải lập văn bản công chứng, chứng thực, thực tế vẫn có trường hợp các bên đã thực hiện việc tặng cho, bên nhận quản lý, sử dụng công khai, ổn định, liên tục.
Tòa xác định đây là trường hợp chiếm hữu ngay tình và công nhận 1.200 m2 thuộc quyền sử dụng của ông Dũng.
Phúc thẩm: Không thể lấy sự im lặng để tước quyền thừa kế
Các lập luận trên của tòa sơ thẩm bị VKS cấp phúc thẩm cho rằng không có căn cứ.
Theo VKS, một cựu cán bộ địa chính xã thừa nhận việc tự ý gạch tên người cha để thay bằng tên ông Dũng trong hồ sơ địa chính chỉ dựa trên "lời nói miệng" của người cha.
Cơ quan công tố cho rằng đây là sai phạm nghiêm trọng, không thể coi là căn cứ xác lập quyền sử dụng đất cho ông Dũng. Hơn nữa, thửa đất là tài sản chung của hai vợ chồng nên việc một mình người cha quyết định cho tặng là không hợp pháp. VKS cũng không đồng tình với nhận định rằng các anh chị em đã biết và chấp thuận việc cấp sổ đỏ cho ông Dũng.
Theo VKS, việc địa phương niêm yết danh sách, thông báo trên loa phát thanh 15 ngày chỉ là thủ tục hành chính, không thể thay thế cho việc thỏa thuận phân chia di sản giữa 11 người con.
"Không thể dùng lý do họ không phản đối lúc đó để tước bỏ quyền thừa kế", VKS nêu quan điểm.
Đồng tình với đánh giá này, tòa phúc thẩm nhận định việc cha mẹ và các anh chị em không có ý kiến trong thời gian dài không đủ căn cứ để mặc nhiên công nhận toàn bộ quyền sử dụng đất cho ông Dũng. Việc này gây ảnh hưởng nghiêm trọng đến quyền lợi hợp pháp của những người con còn lại.
Ngoài ra, hồ sơ về việc hợp thửa 138 m2 với phần đất còn lại không còn được lưu trữ tại địa phương, khiến quá trình cấp sổ đỏ cho ông Dũng thiếu sự minh bạch cần thiết.
Do thửa đất hiện được ông Dũng thế chấp tại ngân hàng, việc phân chia di sản ngay tại phiên phúc thẩm không thể thực hiện. HĐXX quyết định hủy toàn bộ bản án sơ thẩm, chuyển hồ sơ để điều tra, thu thập thêm chứng cứ và xét xử lại.
Sau 4 năm tranh chấp, vụ kiện giữa 11 anh chị em tiếp tục trở lại TAND tỉnh Phú Thọ để mở phiên sơ thẩm lần thứ ba.
5 tiêu chí xác định người nộp thuế có rủi ro cao
Bộ Tài chính vừa ban hành Thông tư 91 hướng dẫn thực hiện Luật Quản lý thuế về hóa đơn, chứng từ điện tử.
Tại Điều 7 Thông tư đưa ra 5 tiêu chí xác định người nộp thuế có rủi ro cao trong đăng ký sử dụng hóa đơn điện tử có các dấu hiệu sau:
Tiêu chí thứ nhất, người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân đồng thời là chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân có kết luận của cơ quan quản lý nhà nước có thẩm quyền có hành vi gian lận, mua bán hóa đơn trên cơ sở dữ liệu của cơ quan thuế.
Tiêu chí thứ hai, người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân thuộc danh sách có giao dịch đáng ngờ theo quy định của Luật Phòng, chống rửa tiền.
Tiêu chí thứ ba, người nộp thuế đăng ký địa chỉ trụ sở chính không có địa chỉ cụ thể theo địa giới hành chính hoặc tại căn hộ chung cư (không bao gồm căn hộ hoặc phần diện tích của nhà chung cư được phép sử dụng cho mục đích kinh doanh theo quy định của pháp luật), trừ trường hợp cá nhân kinh doanh.
Tiêu chí thứ tư, người nộp thuế có người đại diện theo pháp luật hoặc chủ sở hữu đồng thời là người đại diện theo pháp luật hoặc chủ sở hữu của người nộp thuế ở trạng thái mã số thuế người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc ở trạng thái người nộp thuế không hoạt động tại địa chỉ đã đăng ký, người nộp thuế có hành vi vi phạm về thuế, hóa đơn, chứng từ theo quy định tại Thông tư số 94/2026/TT-BTC của Bộ trưởng Bộ Tài chính quy định về quản lý tuân thủ, quản lý rủi ro trong quản lý thuế.
Tiêu chí thứ năm, người nộp thuế có dấu hiệu rủi ro khác do cơ quan thuế xác định theo quy định Thông tư số 94/2026/TT-BTC và có thông báo cho người nộp thuế được biết và giải trình.
Từ tháng 7, hàng triệu người đi được hưởng quyền lợi đặc biệt về bảo hiểm y tế
Hàng loạt chính sách mới về bảo hiểm y tế (BHYT) và bảo hiểm xã hội (BHXH) có hiệu lực từ đầu tháng 7 đang mang đến nhiều quyền lợi thiết thực cho người dân.
Người mắc 62 bệnh được lên thẳng tuyến trên, không cần xin giấy chuyển viện
Một trong những thay đổi được đánh giá có tác động lớn nhất là quy định cho phép người mắc 62 bệnh thuộc nhóm bệnh hiểm nghèo, bệnh hiếm hoặc cần kỹ thuật điều trị chuyên sâu được đến thẳng cơ sở khám chữa bệnh tuyến trên mà không phải xin giấy chuyển viện từ tuyến dưới như trước.
Đây là bước cải cách quan trọng giúp người bệnh rút ngắn đáng kể thời gian hoàn tất thủ tục hành chính, hạn chế việc đi lại nhiều lần giữa các tuyến y tế, đồng thời tăng cơ hội tiếp cận điều trị trong "thời điểm vàng" - yếu tố đặc biệt quan trọng đối với các bệnh lý nguy hiểm.
Danh mục này bao gồm nhiều nhóm bệnh có chi phí điều trị rất lớn như ung thư, tim mạch, thần kinh, các bệnh lý về máu, rối loạn chuyển hóa, ghép tạng... Dù đi khám trực tiếp tại cơ sở chuyên sâu, người bệnh vẫn được quỹ BHYT thanh toán theo đúng mức hưởng quy định.
Khám bệnh thông thường dưới gần 380.000 đồng được BHYT thanh toán 100%
Không chỉ thay đổi về thủ tục, quyền lợi BHYT cũng được mở rộng khi mức lương cơ sở được điều chỉnh lên 2,53 triệu đồng/tháng.
Theo quy định hiện hành, trường hợp tổng chi phí cho một lần khám chữa bệnh thấp hơn 15% mức lương cơ sở, người tham gia BHYT được quỹ bảo hiểm thanh toán 100% chi phí.
Với mức lương cơ sở mới, ngưỡng này tương đương khoảng 379.500 đồng.
Điều đó đồng nghĩa, với những lần khám bệnh thông thường hoặc điều trị các bệnh nhẹ có tổng chi phí dưới mức trên, người dân sẽ không phải cùng chi trả mà được quỹ BHYT thanh toán toàn bộ theo quy định.
Loạt khoản trợ cấp BHXH đồng loạt tăng
Song song với các chính sách về BHYT, nhiều chế độ BHXH cũng được điều chỉnh tăng nhằm bảo đảm tốt hơn đời sống của người lao động và các đối tượng thụ hưởng.
Đáng chú ý, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi tăng lên 5,06 triệu đồng cho mỗi trẻ.
Khoản trợ cấp mai táng cũng được nâng lên 25,3 triệu đồng, góp phần giảm bớt gánh nặng tài chính cho gia đình người lao động.
Ngoài ra, nhiều chế độ trợ cấp dành cho người bị suy giảm khả năng lao động từ 81% trở lên, người hưởng trợ cấp tai nạn lao động, bệnh nghề nghiệp... cũng được điều chỉnh tăng tương ứng theo mức lương cơ sở mới.
Lương hưu tăng 8%, người hưởng thấp được hỗ trợ thêm
Một điểm đáng chú ý khác là việc tăng 8% lương hưu đối với các đối tượng đang hưởng chế độ trước ngày 1/7/2026.
Không dừng ở đó, nhằm bảo đảm mức sống tối thiểu cho người nghỉ hưu, Nhà nước tiếp tục có chính sách hỗ trợ đối với những trường hợp hưởng mức lương hưu thấp.
Theo đó, người có mức lương hưu sau khi điều chỉnh tăng 8% nhưng vẫn dưới 3,5 triệu đồng/tháng sẽ được hỗ trợ thêm 300.000 đồng mỗi tháng.
Đối với người có mức lương hưu sau điều chỉnh trên 3,5 triệu đồng nhưng chưa đạt 3,8 triệu đồng/tháng, mức hưởng sẽ được tự động nâng lên 3,8 triệu đồng/tháng.
Chính sách này được kỳ vọng sẽ cải thiện thu nhập cho nhóm người nghỉ hưu có mức hưởng thấp, góp phần củng cố mạng lưới an sinh xã hội.
Cùng với việc mở rộng quyền lợi, ngành BHXH cũng tiếp tục thúc đẩy chuyển đổi số trong khám chữa bệnh. Người dân khi đến cơ sở y tế hiện có thể sử dụng căn cước công dân gắn chip, ứng dụng VssID hoặc VNeID để thực hiện thủ tục khám chữa bệnh thay cho thẻ BHYT giấy.
Từ nay, người dân xây nhà dưới 3 tầng, không tầng hầm với tổng diện tích sàn nhỏ hơn 250m2 được tự thiết kế, miễn giấy phép xây dựng
Theo quy định tại Nghị định 207, chủ sở hữu nhà ở riêng lẻ được tự tổ chức thực hiện thiết kế xây dựng công trình nếu ngôi nhà đáp ứng đầy đủ các điều kiện: có dưới 3 tầng, không có tầng hầm, tổng diện tích sàn xây dựng dưới 250 m² và chiều cao dưới 12 m.
Quy định này áp dụng đối với các công trình thuộc trường hợp được miễn giấy phép xây dựng theo quy định của pháp luật. Nhờ đó, người dân có thể chủ động thiết kế nhà ở của mình mà không bắt buộc phải thuê đơn vị tư vấn thiết kế, góp phần giảm chi phí và đơn giản hóa thủ tục trong quá trình xây dựng.
Tuy nhiên, dù được tự thiết kế, chủ nhà ở riêng lẻ vẫn phải bảo đảm công trình tuân thủ các quy chuẩn, tiêu chuẩn kỹ thuật, quy định về an toàn xây dựng, phòng cháy chữa cháy (nếu có), bảo vệ môi trường và các quy định pháp luật có liên quan.
Bên cạnh đó, Nghị định 207 quy định, chủ sở hữu nhà ở có trách nhiệm lắp đặt biển báo công trình tại cổng ra vào công trường xây dựng; vị trí, kích thước biển báo phải bảo đảm dễ quan sát và hiển thị rõ tên, địa chỉ liên hệ, số điện thoại của chủ sở hữu nhà ở và những nội dung theo quy định tại điểm a, điểm b, điểm d khoản 1 Điều 13 Nghị định này.
Chủ sở hữu nhà ở tổ chức thi công xây dựng, giám sát thi công xây dựng và chịu trách nhiệm về an toàn trong thi công xây dựng công trình, công trình lân cận và môi trường trong quá trình thi công xây dựng. Khuyến khích chủ sở hữu nhà ở tổ chức giám sát thi công xây dựng, lập và lưu trữ hồ sơ công trình nhà ở riêng lẻ theo quy định của Nghị định này.
Chủ sở hữu nhà ở phải tổ chức thi công, giám sát thi công xây dựng công trình theo quy định của Nghị định này đối với công trình nhà ở riêng lẻ.
Nghị định quy định nội dung giám sát thi công xây dựng công trình nhà ở riêng lẻ gồm: Biện pháp thi công, biện pháp bảo đảm an toàn đối với nhà ở và các công trình liền kề, lân cận; chất lượng vật liệu, cấu kiện xây dựng, thiết bị trước khi đưa vào thi công xây dựng.
Hệ thống giàn giáo, kết cấu chống đỡ tạm và các máy móc, thiết bị phục vụ thi công; biện pháp bảo đảm an toàn trong thi công xây dựng công trình.
Trường hợp chủ sở hữu nhà ở chuyển đổi công năng sử dụng một phần hoặc toàn bộ công trình nhà ở riêng lẻ kèm theo việc sửa chữa, cải tạo công trình thì việc thiết kế xây dựng, thi công xây dựng công trình phải tuân thủ quy định của quy chuẩn kỹ thuật, tiêu chuẩn áp dụng và phù hợp với công năng mới của công trình.
Quy định về nộp thuế đối với người chưa thành niên có bất động sản cho thuê
Cơ quan thuế vừa trả lời công dân về việc người chưa thành niên có bất động sản cho thuê, ai nộp thuế?
Trên Cổng thông tin Bộ Tài chính, bạn đọc Đ.T.N ở Hải Phòng thắc mắc trường hợp cá nhân đứng tên bất động sản cho thuê là người chưa đủ tuổi thành niên (được ông bà tặng cho bất động sản).
Độc giả cho biết doanh thu từ hoạt động cho thuê bất động sản dưới 500 triệu đồng/năm. Vậy việc kê khai, nộp thuế thu nhập cá nhân do bố hoặc mẹ là người đại diện theo pháp luật thực hiện thay hay không?
Đồng thời, độc giả cũng đề nghị hướng dẫn về nghĩa vụ kê khai, nộp thay thuế sử dụng đất phi nông nghiệp hằng năm và thủ tục thực hiện trong trường hợp bố hoặc mẹ là người đại diện theo pháp luật của người chưa thành niên.
Trả lời nội dung này, cơ quan thuế ở Hải Phòng cho biết:
Về chính sách thuế thu nhập cá nhân, đối với hoạt động cho thuê bất động sản của người chưa thành niên, căn cứ Điều 21 Bộ luật Dân sự số 91/2015/QH13 ngày 24.11.2015.
Điều này quy định, người chưa thành niên là người chưa đủ 18 tuổi. Đối với các giao dịch dân sự liên quan đến bất động sản, việc xác lập và thực hiện giao dịch của người chưa thành niên phải tuân thủ quy định về đại diện theo pháp luật.
Căn cứ Điều 136 Bộ luật Dân sự số 91/2015/QH13 ngày 24.11.2015, cha, mẹ là người đại diện theo pháp luật của con chưa thành niên.
Theo các quy định trên, trường hợp cá nhân đứng tên bất động sản cho thuê là người chưa đủ tuổi thành niên thì người đại diện theo pháp luật của người chưa thành niên được thay mặt người chưa thành niên thực hiện việc kê khai, nộp thuế với cơ quan thuế.
Căn cứ quy định tại Nghị định số 141/2026/NĐ-CP ngày 29.1.2026 của Chính phủ, cá nhân cư trú có hoạt động sản xuất, kinh doanh với doanh thu trong năm từ 1 tỉ đồng trở xuống không phát sinh nghĩa vụ thuế nhưng vẫn phải thực hiện kê khai theo quy định.
Đối với nghĩa vụ kê khai, nộp thuế sử dụng đất phi nông nghiệp, căn cứ Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12 ngày 17.6.2010, người nộp thuế là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế theo quy định của pháp luật.
Trường hợp chưa được cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất thì người đang sử dụng đất là người nộp thuế.
Theo đó, người nộp thuế sử dụng đất phi nông nghiệp là cá nhân đứng tên quyền sở hữu, quyền sử dụng bất động sản, kể cả trường hợp là người chưa thành niên.
Cha hoặc mẹ là người đại diện theo pháp luật của người chưa thành niên được thay mặt người chưa thành niên thực hiện việc ký hồ sơ, kê khai, nộp hồ sơ và nộp thuế với cơ quan thuế.
Hồ sơ khai thuế vẫn được lập theo thông tin của người chưa thành niên là người nộp thuế; người đại diện ký hồ sơ với tư cách đại diện theo pháp luật và xuất trình giấy tờ chứng minh tư cách đại diện khi cơ quan thuế yêu cầu.
Nguồn: Vnexpress; CafeF; Người Quan Sát; Lao Động
Về trang trước








Đọc nhiều nhất
Cấp nhầm sổ đất cho dân; Gỡ tạm hoãn xuất cảnh vì nợ thuế; Đánh thuế 0,2% đất bỏ hoang; Lưu ý mới từ cơ quan Thuế; Tháo gỡ vướng mắc đất đai, bồi thường, hỗ trợ, tái định cư
Người có bất động sản chú ý; VNeID thay đổi mới; Lưu ý dùng camera, TV, máy giặt, tủ lạnh kết nối Internet; Nộp thuế đất phi nông nghiệp; Định danh tài khoản MXH trên VNeID
Chú ý mức phạt khai báo tạm trú; Quy định cấp đổi sổ đỏ ghi đất “thổ cư”; Gỡ khó cho 4.000 trường hợp bị mạo danh; Điều kiện giảm 50% tiền sử dụng đất; Lỗ hổng thừa kế
Tạo chữ ký số trên VneID; Điều tra giao dịch chuyển khoản sau; Cấp sổ đỏ đất không phù hợp quy hoạch; Quy định đất bỏ hoang, bị đánh thuế; Quy định mới xuất, nhập khẩu gạo
Dừng cấp sổ do hàng xóm không ký giáp ranh; Người đi hát karaoke chú ý; Quy định mới đặt cọc mua nhà đất; Nên chọn chung cư sơ cấp hay thứ cấp; Quy định hạn mức đất đai
Các loại tài khoản phải liên kết VNeID; VNeID tích hợp tính năng mới; Ký giáp ranh cấp sổ hồng; Hoang mang thuế đất phi nông nghiệp; Lời khuyên gửi tiết kiệm online
Trợ cấp hưu trí xã hội; Điều tra giao dịch chuyển tiền; Các loại giấy tờ tích hợp trên VNeID; Điều chỉnh diện tích sổ đỏ; Chuyển đất ao sang đất ở
Hàng ngàn đất nền, biệt thự được cấp sổ; Cấp hộ chiếu sau phẫu thuật thẩm mỹ khuôn mặt; Sửa Luật Xử lý vi phạm hành chính; Gỡ điểm nghẽn đất đai không chỉ bằng sửa luật
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá