
- Cư trú - Luật pháp
- Luật Pháp


Án lệ: Luật cắt bớt chi phí đi đường khi khai thuế lương là vi hiến
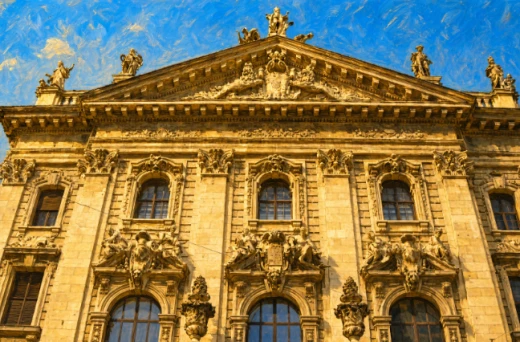
Đó là án quyết củ Toà án Hiến pháp Liên bang (Bundesverfassungsgerichts, Schloßbezirk 3, 76131 Karlsruhe) khi xem xét đơn đệ trình của Toà án Tài chính Finanzgerichts Niedersachsen, Toà án Tài chính Finanzgerichts des Saarlandes, và Toà án Tài chính Liên bang, chống lại việc cắt bớt phí đi đường của người làm công trong khai báo thuế lương.
Phí đi đường theo Luật thuế thu nhập của Đức được xếp vào loại phụ phí bảo đảm cho người lao động có được tiền lương, thu nhập. Tiếng Đức gọi phụ phí đó là Werbungskosten, mà nhiều người Việt quen dịch theo nghĩa đen là chi phí quảng cáo. Phụ phí Webungskosten được áp dụng từ thời nước Phổ 1891, và tới năm 1906 thì văn bản luật về phụ phí này ra đời. Theo Luật Thuế Thu nhập, từ năm 2006 trở về trước, chi phí đi lại từ chỗ ở đến nơi làm việc được coi là phụ phí Werbungskosten, khi tính thuế thu nhập được khấu trừ vào thu nhập trước khi áp tỷ suất thuế. Từ 1.1.2007, điều §9, đoạn 2, câu 1, Luật thuế thu nhập (EstG) sưả đổi, quy định chi phí đi đường không thuộc phụ phí Werbungskosten nữa, bị xoá bỏ khi tính thuế thu nhập. Câu 2 của điều trên quy định từ km thứ 21 thì được coi là phụ phí Werbungskosten và khấu trừ vào thu nhập trước khi áp tỷ suất thuế.
Với quy phạm trên, các Toà án Tài chính đệ đơn trên phản đối cho rằng quy định cắt bớt chi phí đi đường trên là vi hiến, vi phạm nguyên lý công bằng trong luật thuế thu nhập. Việc cắt bớt chi phí đi đường đã vi phạm nguyên tắc thu nhập ròng (Nettoprinzip). Theo nguyên tắc đó, chi phí đi đường từ nhà đến chỗ làm việc không thuộc lĩnh vực cá nhân mà thuộc lĩnh vực nghề nghiệp làm ra thu nhập, phải được coi là chi phí đẻ ra thu nhập, nên phải được khấu trừ vào thu nhập khi tính thuế thu nhập. Các toà án trên còn cho rằng, việc cắt bớt chi phí đi đường còn vi hiến ở chỗ không bảo đảm nguyên tắc bảo vệ hôn nhân và gia đình. Trong trường hợp 2 vợ chồng đi làm xa 2 chỗ khác nhau, luật sửa đổi đã đẩy họ vào tình thế phải cân nhắc cuộc sống chung giữa 2 bên sao cho đi làm đỡ phí tổn nhất.
Toà án Hiến pháp Liên bang ra án quyết chấp thuận đơn của 3 toà án trên: Cắt bớt chi phí đi đường khi tính thuế thu nhập là vi hiến ! (BVerfG, án quyết ngày 9.12.2008, số: Az. 2 BvL 1/07, 2 BvL 2/07, 2 BvL 1/08 và 2 BvL 2/08).
Đức Việt Online
Về trang trước











Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá