
- Tư vấn


Người cho thuê nhà đất nộp thuế thu nhập cá nhân ra sao; Tăng lương hưu, trợ cấp bảo hiểm xã hội; Hướng dẫn về thông báo tạm trú và khai báo lưu trú
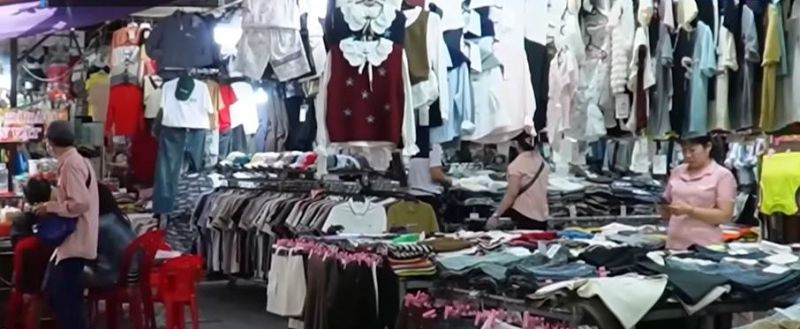
Người cho thuê nhà đất nộp thuế thu nhập cá nhân ra sao theo quy định mới?
Ngoài hộ gia đình, cá nhân kinh doanh được nâng mức doanh thu chịu thuế lên đến trên một tỉ đồng/năm, thì doanh nghiệp có doanh thu từ 1 tỉ đồng trở xuống cũng được miễn thuế thu nhập doanh nghiệp.
Nghị định 141 ban hành cuối tháng 4-2026, quy định doanh thu của hộ gia đình, cá nhân kinh doanh có doanh thu trên 1 tỉ đồng mới phải đóng thuế, có hiệu lực từ 1-1-2026.
Nghị định này sửa đổi, bổ sung một số điều của Nghị định 68 năm 2026 (về chính sách thuế đối với hộ kinh doanh) và Nghị định 320 năm 2025 (hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp).
Người cho thuê bất động sản được hưởng lợi
Tại điều 1 của nghị định, toàn bộ các quy định về mốc doanh thu của hộ kinh doanh trong Nghị định 68 đã được sửa đổi, cụ thể là thay thế cụm từ "500 triệu đồng" thành "1 tỉ đồng".
Điều này có nghĩa là mức doanh thu để xét miễn, giảm thuế cho hộ kinh doanh đã được nâng lên gấp đôi.
Trước đây, hộ kinh doanh có doanh thu từ 500 triệu đồng trở xuống mới được miễn thuế giá trị gia tăng, hiện tại mức miễn thuế này đã được nâng lên thành từ 1 tỉ đồng trở xuống.
Ngoài ra khi thay đổi cụm từ này thì còn liên quan đến các công thức tính thuế giá trị gia tăng theo điều 3 Nghị định 68.
Mức doanh thu tính thuế thu nhập cá nhân của cá nhân kinh doanh và cho thuê bất động sản cũng được tính từ trên 1 tỉ đồng.
Sự điều chỉnh này cho thấy cơ quan thẩm quyền đã lắng nghe và phản hồi rất kịp thời. Đây là một tin rất đáng mừng cho các hộ kinh doanh, cá nhân kinh doanh.
Doanh thu từ 1 tỉ đồng trở xuống áp dụng cho cả doanh nghiệp
Nghị định 141 đã bổ sung thêm một khoản vào điều 4 của Nghị định 320 năm 2025 (hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp). Theo đó thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 1 tỉ đồng trở xuống thì được miễn thuế thu nhập doanh nghiệp.
Đây là một trong những chính sách hỗ trợ doanh nghiệp siêu nhỏ nhằm thúc đẩy việc kinh doanh trong nền kinh tế.
Trước đó, điều 4 Nghị định 320 chỉ quy định 14 trường hợp được miễn thuế thu nhập doanh nghiệp như các hoạt động nông lâm ngư nghiệp đặc thù, một số loại hình hợp tác xã, nghiên cứu khoa học, doanh nghiệp sử dụng lao đông đặc biệt (người khuyết tật, người nhiễm HIV/AIDS) hoặc một số các hoạt động tài trợ, lĩnh vực đặc thù như giáo dục, y tế...
Quy định về miễn thuế thu nhập doanh nghiệp từ 1 tỉ đồng trở xuống thể hiện rõ ý định tạo sự đồng bộ giữa hộ kinh doanh và doanh nghiệp siêu nhỏ.
Khi hộ kinh doanh được miễn thuế với mức doanh thu từ 1 tỉ đồng trở xuống thì doanh nghiệp siêu nhỏ cũng sẽ được hưởng chính sách tương tự.
Việc này sẽ tránh tình trạng doanh nghiệp cảm thấy bất lợi về thuế sẽ chuyển đổi mô hình từ công ty thành hộ kinh doanh để được hưởng ưu đãi.
Nghị định 141 cũng đưa ra công thức tính cho những doanh nghiệp mới thành lập, chưa hoạt động đủ 12 tháng.
Doanh thu năm sẽ được quy đổi bằng cách: Lấy tổng doanh thu thực tế chia cho số tháng hoạt động, sau đó nhân với 12 tháng. Nếu con số quy đổi này từ 1 tỉ đồng trở xuống thì doanh nghiệp được miễn thuế; nếu trên 1 tỉ đồng, doanh nghiệp sẽ phải đóng thuế.
Ví dụ: Công ty thành lập vào tháng 7-2025, có doanh thu đến hết năm 2025 là 500 triệu đồng thì có thuộc trường hợp miễn thuế thu nhập doanh nghiệp hay không?
Cách tính cụ thể là (500 triệu : 5) x 12 = 1,2 tỉ (trên 1 tỉ đồng). Vậy doanh nghiệp này không thuộc trường hợp được miễn thuế thu nhập doanh nghiệp.
Doanh thu 1 tỉ đồng/năm, tính như thế nào?
Một điểm quan trọng là Nghị định 141 được ban hành vào ngày 29-4-2026, nhưng hiệu lực thi hành từ ngày 1-1-2026. Do độ trễ này, nghị định đã đưa ra các điều khoản chuyển tiếp để xử lý quyền lợi cho người nộp thuế:
Những hộ kinh doanh (có doanh thu dưới 1 tỉ đồng) đã tự kê khai và nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo mức trên 500 triệu đồng của Nghị định 68 thì số tiền thuế đã nộp được xử lý như tiền thuế nộp thừa.
Cơ quan thuế sẽ thực hiện bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ thu ngân sách nhà nước. Hộ kinh doanh có thể liên hệ cán bộ quản lý thuế tại địa phương để được hướng dẫn thủ tục chi tiết.
Trong trường hợp doanh nghiệp có kỳ tính thuế năm 2025 kết thúc vắt sang sau ngày 1-1-2026 và đáp ứng đủ điều kiện về doanh thu, thì doanh nghiệp sẽ được miễn thuế thu nhập doanh nghiệp cho khoảng thời gian từ ngày 1-1-2026 đến lúc kết thúc kỳ tính thuế năm 2025.
Nghị định 141 là một trong những chính sách ưu đãi phù hợp với nền kinh tế hiện tại của nước ta. Việc điều chỉnh mức doanh thu chịu thuế lên 1 tỉ đồng là một chính sách thiết thực, giúp các doanh nghiệp siêu nhỏ, hộ gia đình, cá nhân an tâm hoạt động kinh tế.
Từ 1/7, tăng lương hưu và trợ cấp bảo hiểm xã hội
Từ ngày 01/7/2026, theo Nghị định 162/2026/NĐ-CP, mức lương hưu và trợ cấp bảo hiểm xã hội sẽ tăng thêm 8%.
09 nhóm đối tượng áp dụng
Nghị định này điều chỉnh mức lương hưu, trợ cấp bảo hiểm xã hội và trợ cấp hằng tháng đối với các đối tượng hưởng lương hưu, trợ cấp bảo hiểm xã hội và trợ cấp hằng tháng trước ngày 01/7/2026, bao gồm (*):
a) Cán bộ, công chức, công nhân, viên chức và người lao động (kể cả người có thời gian tham gia bảo hiểm xã hội tự nguyện, người nghỉ hưu từ quỹ bảo hiểm xã hội nông dân Nghệ An chuyển sang theo Quyết định số 41/2009/QĐ-TTg về việc chuyển bảo hiểm xã hội nông dân Nghệ An sang bảo hiểm xã hội tự nguyện); quân nhân, công an nhân dân và người làm công tác cơ yếu đang hưởng lương hưu hằng tháng.
b) Cán bộ xã, phường, thị trấn quy định tại Nghị định số 33/2023/NĐ-CP quy định về cán bộ, công chức cấp xã và người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố, Nghị định số 34/2019/NĐ-CP sửa đổi, bổ sung một số quy định về cán bộ, công chức cấp xã và người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố, Nghị định số 92/2009/NĐ-CP về chức danh, số lượng, một số chế độ, chính sách đối với cán bộ, công chức ở xã, phường, thị trấn và những người hoạt động không chuyên trách ở cấp xã, Nghị định số 121/2003/NĐ-CP về chế độ, chính sách đối với cán bộ, công chức ở xã, phường, thị trấn và Nghị định số 09/1998/NĐ-CP sửa đổi, bổ sung Nghị định số 50/CP ngày 26/7/1995 của Chính phủ về chế độ sinh hoạt phí đối với cán bộ xã, phường, thị trấn đang hưởng lương hưu, trợ cấp hằng tháng.
c) Người đang hưởng trợ cấp mất sức lao động hằng tháng theo quy định của pháp luật; người đang hưởng trợ cấp hằng tháng theo Quyết định số 91/2000/QĐ-TTg về việc trợ cấp cho những người đã hết tuổi lao động tại thời điểm ngừng hưởng trợ cấp mất sức lao động hằng tháng, Quyết định số 613/QĐ-TTg ngày 06/5/2010 về việc trợ cấp hằng tháng cho những người có từ đủ 15 năm đến dưới 20 năm công tác thực tế đã hết thời hạn hưởng trợ cấp mất sức lao động; công nhân cao su đang hưởng trợ cấp hằng tháng theo Quyết định số 206-CP ngày 30/5/1979 của Hội đồng Chính phủ về chính sách đối với công nhân mới giải phóng làm nghề nặng nhọc, có hại sức khỏe nay già yếu phải thôi việc.
d) Cán bộ xã, phường, thị trấn đang hưởng trợ cấp hằng tháng theo Quyết định số 130-CP ngày 20/6/1975 của Hội đồng Chính phủ bổ sung chính sách, chế độ đãi ngộ đối với cán bộ xã và Quyết định số 111-HĐBT ngày 13/10/1981 của Hội đồng Bộ trưởng về việc sửa đổi, bổ sung một số chính sách, chế độ đối với cán bộ xã, phường.
đ) Quân nhân đang hưởng chế độ trợ cấp hằng tháng theo Quyết định số 142/2008/QĐ-TTg về thực hiện chế độ đối với quân nhân tham gia kháng chiến chống Mỹ cứu nước có dưới 20 năm công tác trong quân đội đã phục viên, xuất ngũ về địa phương, được sửa đổi, bổ sung bởi Quyết định số 38/2010/QĐ-TTg và Quyết định số 22/2025/QĐ-TTg.
e) Công an nhân dân đang hưởng trợ cấp hằng tháng theo Quyết định số 53/2010/QĐ-TTg quy định về chế độ đối với cán bộ, chiến sĩ Công an nhân dân tham gia kháng chiến chống Mỹ có dưới 20 năm công tác trong Công an nhân dân đã thôi việc, xuất ngũ về địa phương.
g) Quân nhân, công an nhân dân, người làm công tác cơ yếu hưởng lương như đối với quân nhân, công an nhân dân đang hưởng trợ cấp hằng tháng theo Quyết định số 62/2011/QĐ-TTg về chế độ, chính sách đối với đối tượng tham gia chiến tranh bảo vệ Tổ quốc, làm nhiệm vụ quốc tế ở Campuchia, giúp bạn Lào sau ngày 30/4/1975 đã phục viên, xuất ngũ, thôi việc, được sửa đổi, bổ sung bởi Quyết định số 22/2025/QĐ-TTg.
h) Người đang hưởng trợ cấp tai nạn lao động, bệnh nghề nghiệp hằng tháng.
i) Người đang hưởng trợ cấp hằng tháng theo quy định tại Điều 23 của Luật Bảo hiểm xã hội số 41/2024/QH15.
Các đối tượng quy định tại các điểm a, b, c, d, đ, e và g nêu trên nghỉ hưởng lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng trước ngày 01/01/1995 (bao gồm những người đã nghỉ hưởng trợ cấp mất sức lao động trước ngày 01/01/1995, sau đó được tiếp tục hưởng trợ cấp theo Quyết định số 91/2000/QĐ-TTg và Quyết định số 613/QĐ-TTg), sau khi thực hiện điều chỉnh có mức lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng thấp hơn 3.800.000 đồng/tháng (**).
Thời điểm và mức điều chỉnh
Từ ngày 01/7/2026, điều chỉnh tăng thêm 8% trên mức lương hưu, trợ cấp bảo hiểm xã hội và trợ cấp hằng tháng của tháng 6/2026 đối với các đối tượng quy định tại (*).
Từ ngày 01/7/2026, người đang hưởng lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng theo quy định tại (**), sau khi điều chỉnh, có mức hưởng thấp hơn 3.800.000 đồng/tháng thì được điều chỉnh như sau:
Tăng thêm 300.000 đồng/người/tháng đối với những người có mức hưởng bằng hoặc thấp hơn 3.500.000 đồng/người/tháng;
Tăng lên bằng 3.800.000 đồng/người/tháng đối với những người có mức hưởng cao hơn 3.500.000 đồng/người/tháng nhưng thấp hơn 3.800.000 đồng/người/tháng.
Mức lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng sau khi điều chỉnh nêu trên là căn cứ để tính điều chỉnh lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng ở những lần điều chỉnh tiếp theo./.
Bộ Công an hướng dẫn mới nhất về thông báo tạm trú và khai báo lưu trú
Bộ Công an đã có hướng dẫn đăng ký, đăng nhập hệ thống khai báo tạm trú dành cho người nước ngoài và thông báo lưu trú cho công dân Việt Nam.
Cụ thể, theo tài liệu của Bộ Công an hướng dẫn đăng ký khai báo tạm trú dành cho người nước ngoài và thông báo lưu trú cho công dân Việt Nam như sau:
1. Đăng ký tài khoản cơ sở lưu trú
Mục đích: Người dùng đăng ký thành công thông tin cơ sở lưu trú.
Mô tả chức năng:
- Sau khi truy cập trang quản lý từ đường dẫn https://tbltkbtt.bocongan.gov.vn/
- Người dùng nhấn nút “Đăng ký”.
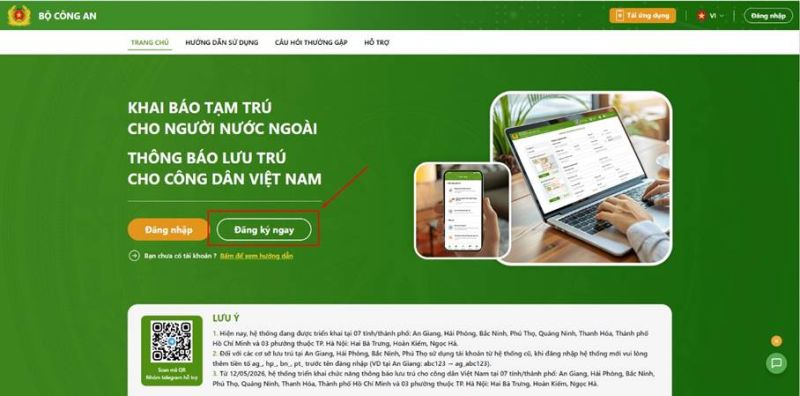
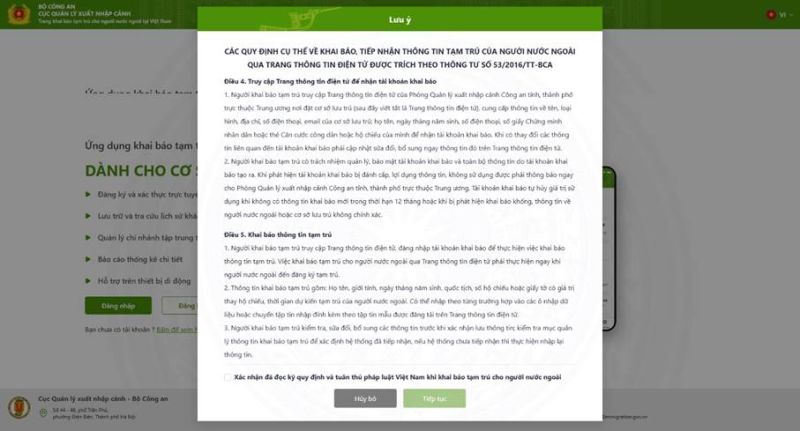
- Hệ thống hiển thị popup thông tin các quy định về khai báo, tiếp nhận thông tin tạm trú của người nước ngoài qua trang thông tin điện tử được trích theo thông tư số 53/2016/TT-BCA. Người dùng tick chọn “Xác nhận đã đọc kỹ quy định và tuân thủ pháp luật Việt Nam khi khai báo tạm trú cho người nước ngoài” và nhấn “Tiếp tục”.
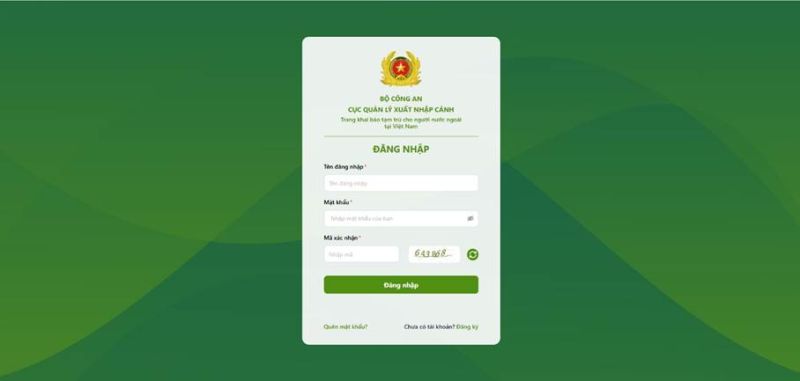
- Hệ thống hiển thị form Đăng ký tài khoản cơ sở lưu trú. Người dùng nhập các trường thông tin bắt buộc trên màn hình, sau đó nhấn nút “Xác nhận”.
- Hệ thống kiểm tra tính hợp lệ và thực hiện lưu thông tin đăng ký của cơ sở lưu trú vào hệ thống.
2. Đăng nhập tài khoản lần đầu
Mục đích: Người dùng đăng nhập thành công vào website để xử lý các tác vụ khác.
Mô tả chức năng:
- Sau khi truy cập trang quản lý từ đường dẫn https://tbltkbtt.bocongan.gov.vn/
- Người dùng nhấn nút “Đăng nhập”.
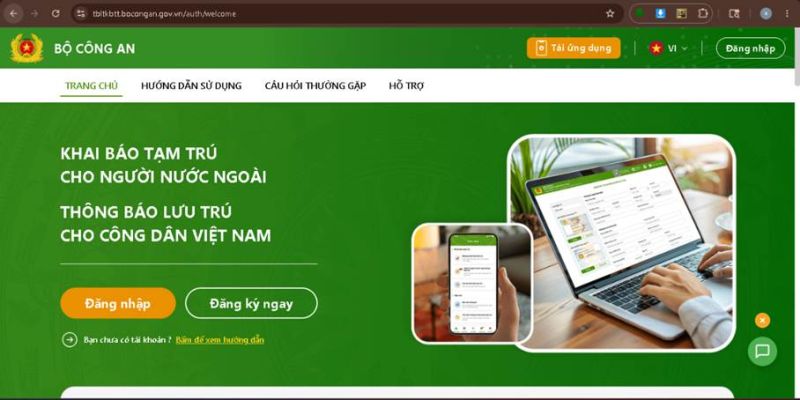
- Hệ thống hiển thị màn hình đăng nhập. Người dùng nhập thông tin tên đăng nhập, mật khẩu, nhập lại mã captcha, sau đó nhấn nút “Đăng nhập”.
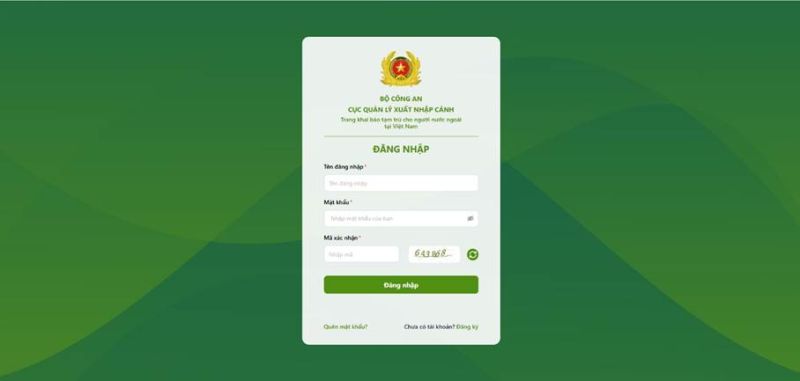
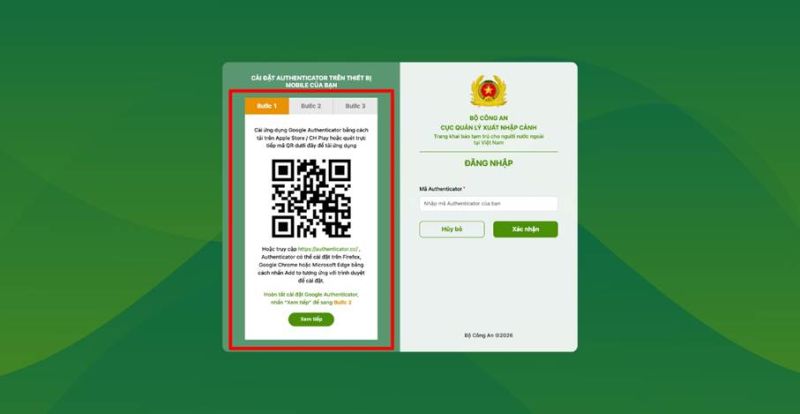
- Hệ thống điều hướng đến màn hình xác thực. Người dùng tải ứng dụng Authenticator ở BƯỚC 1.
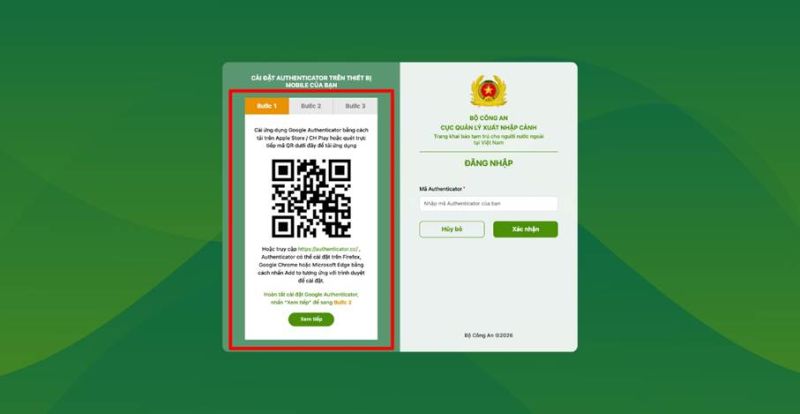
- Sau khi tải ứng dụng, người dùng mở ứng dụng xác thực (Authenticator) trên thiết bị và quét mã QR BƯỚC 2.
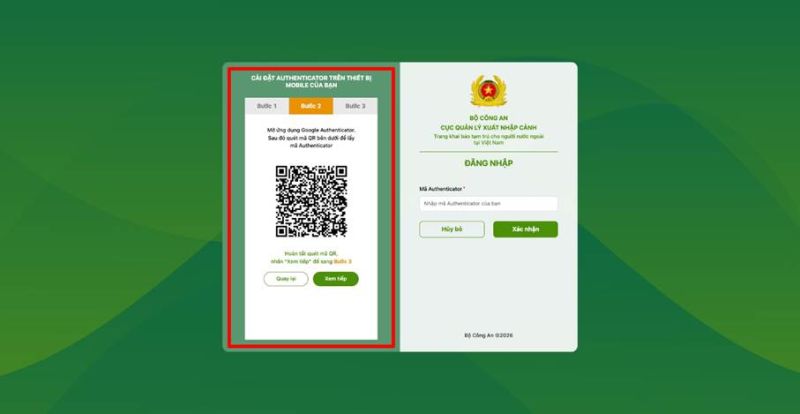
- Sau khi quét, ứng dụng hiển thị mã xác thực (token) tương ứng với tài khoản đăng nhập:
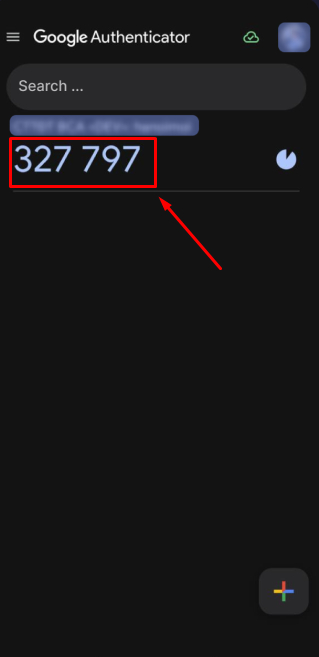
- Người dùng nhập mã này vào hệ thống và nhấn nút “Xác nhận” để hoàn tất xác thực:
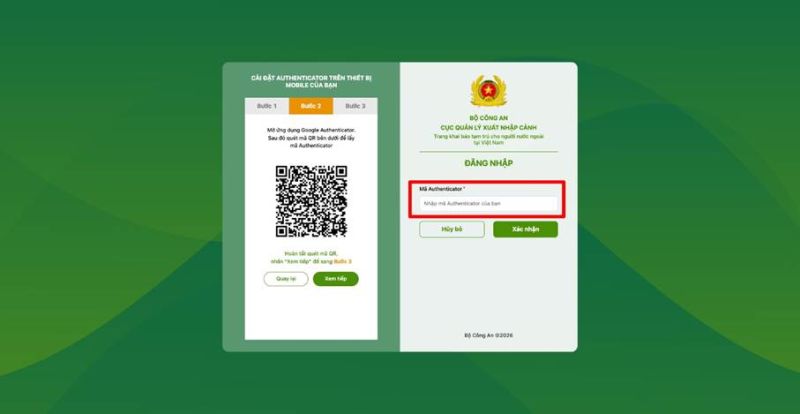
- Hệ thống xử lý thành công và điều hướng đến màn hình chính của hệ thống.
3. Đăng nhập tài khoản từ lần thứ 2
Mục đích: Người dùng đăng nhập thành công vào website để xử lý các tác vụ khác.
Mô tả chức năng:
- Sau khi truy cập trang quản lý từ đường dẫn https://tbltkbtt.bocongan.gov.vn/
- Người dùng nhấn nút “Đăng nhập”.
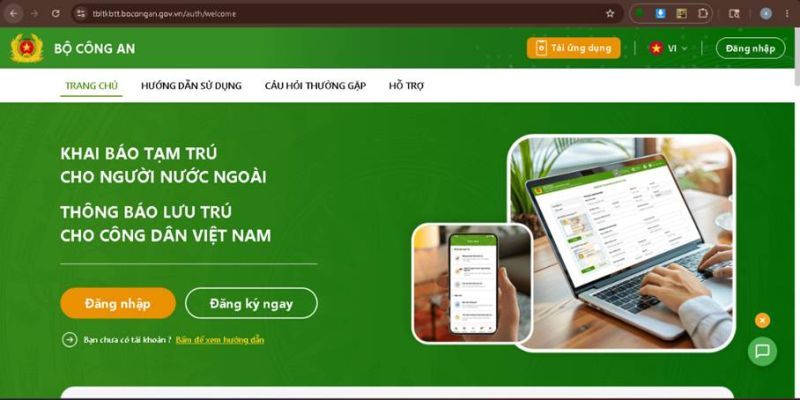
- Hệ thống hiển thị màn hình đăng nhập. Người dùng nhập thông tin tên đăng nhập, mật khẩu, nhập lại mã captcha, sau đó nhấn nút “Đăng nhập”. Sau đó làm tương tự như các bước phía trên:
- Hệ thống điều hướng đến màn hình nhập mã xác thực:
- Sau khi quét, ứng dụng hiển thị mã xác thực (token) tương ứng với tài khoản đăng nhập:
- Người dùng nhập mã này vào hệ thống và nhấn nút “Xác nhận” để hoàn tất xác thực:
- Hệ thống xử lý thành công và điều hướng đến màn hình chính của hệ thống.
Nguồn: Tuổi Trẻ; Xây Dựng Chính Sách; CafeF
Về trang trước








Đọc nhiều nhất
Cấp nhầm sổ đất cho dân; Gỡ tạm hoãn xuất cảnh vì nợ thuế; Đánh thuế 0,2% đất bỏ hoang; Lưu ý mới từ cơ quan Thuế; Tháo gỡ vướng mắc đất đai, bồi thường, hỗ trợ, tái định cư
Người có bất động sản chú ý; VNeID thay đổi mới; Lưu ý dùng camera, TV, máy giặt, tủ lạnh kết nối Internet; Nộp thuế đất phi nông nghiệp; Định danh tài khoản MXH trên VNeID
Chú ý mức phạt khai báo tạm trú; Quy định cấp đổi sổ đỏ ghi đất “thổ cư”; Gỡ khó cho 4.000 trường hợp bị mạo danh; Điều kiện giảm 50% tiền sử dụng đất; Lỗ hổng thừa kế
Tạo chữ ký số trên VneID; Điều tra giao dịch chuyển khoản sau; Cấp sổ đỏ đất không phù hợp quy hoạch; Quy định đất bỏ hoang, bị đánh thuế; Quy định mới xuất, nhập khẩu gạo
Dừng cấp sổ do hàng xóm không ký giáp ranh; Người đi hát karaoke chú ý; Quy định mới đặt cọc mua nhà đất; Nên chọn chung cư sơ cấp hay thứ cấp; Quy định hạn mức đất đai
Các loại tài khoản phải liên kết VNeID; VNeID tích hợp tính năng mới; Ký giáp ranh cấp sổ hồng; Hoang mang thuế đất phi nông nghiệp; Lời khuyên gửi tiết kiệm online
Trợ cấp hưu trí xã hội; Điều tra giao dịch chuyển tiền; Các loại giấy tờ tích hợp trên VNeID; Điều chỉnh diện tích sổ đỏ; Chuyển đất ao sang đất ở
Hàng ngàn đất nền, biệt thự được cấp sổ; Cấp hộ chiếu sau phẫu thuật thẩm mỹ khuôn mặt; Sửa Luật Xử lý vi phạm hành chính; Gỡ điểm nghẽn đất đai không chỉ bằng sửa luật
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá