
- Học tập - Lao động - Kinh doanh
- Kinh doanh
Việt Nam: Tỷ phú Phương Thảo bắt tay Nhật; Mỹ khởi công nhà máy 117 triệu USD; Tài sản Lê Thanh Thản; Chạy đua mở quán café; Lợi nhuận sàn HoSE tăng 48,9%
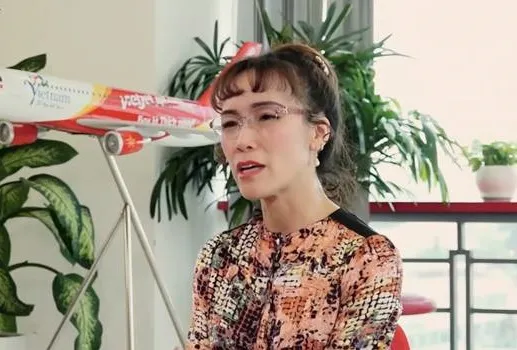
Tỷ phú Nguyễn Thị Phương Thảo liên tiếp bắt tay 2 đại gia Nhật từng rót hơn 1,3 tỷ USD vào Vietcombank và VietinBank
MUFG và Mizuho, hai tập đoàn tài chính Nhật Bản đang nắm giữ lần lượt 19,73% vốn VietinBank và 15% vốn Vietcombank, vừa thiết lập thêm các thỏa thuận hợp tác với hệ sinh thái của tỷ phú Nguyễn Thị Phương Thảo. Những cái bắt tay mới diễn ra trong bối cảnh HDBank đã huy động khoản vay quốc tế 721 triệu USD với sự tham gia của MUFG, đồng thời cùng Vikki Bank đăng ký tài trợ 124.500 tỷ đồng cho các dự án tại Đông Nam Bộ.
Hai cổ đông chiến lược của Vietcombank và VietinBank cùng ký hợp tác với Sovico
Trong tháng 11/2026, hàng loạt thỏa thuận tài chính giữa các doanh nghiệp trong hệ sinh thái tỷ phú Nguyễn Thị Phương Thảo và những định chế tài chính lớn của Nhật Bản được công bố. Các đối tác này đồng thời đang giữ vai trò cổ đông chiến lược nước ngoài tại hai ngân hàng có vốn nhà nước lớn nhất Việt Nam.
Ngày 13/11, Tập đoàn Sovico và Mitsubishi UFJ Financial Group (MUFG) trao thỏa thuận hợp tác chiến lược tại Tokyo, trong khuôn khổ Diễn đàn công tư về hợp tác kinh tế và khoa học công nghệ Việt Nam – Nhật Bản. Theo nội dung được công bố, hai bên sẽ thúc đẩy hợp tác trong lĩnh vực thị trường vốn, tài chính doanh nghiệp và tài trợ dự án, đồng thời kết nối các nhà đầu tư Nhật Bản với hệ sinh thái Sovico trong những ngành tài chính – ngân hàng, hàng không, hạ tầng, bất động sản và chuyển đổi số.
Chưa đầy một tuần sau, ngày 19/11, thông tin Sovico ký thỏa thuận hợp tác với Mizuho Bank tiếp tục được công bố. Hai bên sẽ nghiên cứu các giải pháp tài chính phục vụ hoạt động kinh doanh và những dự án tiềm năng của Sovico, kết nối thị trường vốn Nhật Bản và quốc tế, đồng thời xem xét hợp tác trong lĩnh vực tài chính xanh, đầu tư bền vững.
Đến ngày 21/11, HDBank, ngân hàng gắn liền với hệ sinh thái Sovico, công bố thỏa thuận riêng với MUFG được ký ngày 12/11 tại Nhật Bản. Khác với hai thỏa thuận ở cấp tập đoàn, hợp tác HDBank – MUFG đi sâu hơn vào những công cụ huy động vốn cụ thể, bao gồm vay hợp vốn, đồng tài trợ, phát hành trái phiếu quốc tế, xây dựng chương trình phát hành trái phiếu và tư vấn xếp hạng tín nhiệm.
Như vậy, trong cùng đợt xúc tiến hợp tác kinh tế Việt Nam – Nhật Bản, Sovico có thỏa thuận với cả MUFG và Mizuho, trong khi HDBank thiết lập thêm một thỏa thuận riêng với MUFG. Sự xuất hiện đồng thời của hai định chế Nhật Bản thu hút sự chú ý bởi vị thế vốn có của họ trong hệ thống ngân hàng Việt Nam.
Mizuho Bank là cổ đông chiến lược nước ngoài của Vietcombank từ năm 2011. Khi đó, ngân hàng Nhật Bản đầu tư 567,3 triệu USD để sở hữu 15% vốn điều lệ Vietcombank. Sau 15 năm, Mizuho vẫn duy trì tỷ lệ sở hữu này, tương ứng khoảng 1,253 tỷ cổ phiếu VCB theo báo cáo tài chính đến ngày 30/9/2026.
Trong khi đó, MUFG Bank, ngân hàng thuộc Mitsubishi UFJ Financial Group, là cổ đông chiến lược nước ngoài của VietinBank. Thương vụ được ký kết cuối năm 2012 và hoàn tất trong năm 2013, khi Bank of Tokyo-Mitsubishi UFJ, tiền thân của MUFG Bank, chi 743 triệu USD mua gần 644,4 triệu cổ phiếu VietinBank. Khoản đầu tư giúp định chế Nhật Bản sở hữu 19,73% vốn ngân hàng.
Theo tài liệu công bố của VietinBank, MUFG Bank tiếp tục duy trì tỷ lệ sở hữu 19,73% sau các đợt tăng vốn của ngân hàng.
Từ tài trợ máy bay Vietjet đến khoản vay quốc tế 721 triệu USD của HDBank
Việc MUFG bắt tay Sovico và HDBank không phải là một quan hệ tài chính hoàn toàn mới. Trên thực tế, các doanh nghiệp trong hệ sinh thái tỷ phú Nguyễn Thị Phương Thảo đã có nhiều năm hợp tác với những thành viên thuộc tập đoàn tài chính Nhật Bản này.
Tháng 9/2015, Vietjet và Mitsubishi UFJ Lease & Finance, một thành viên của MUFG, ký biên bản thỏa thuận thuê mua và cung cấp tài chính cho ba máy bay Airbus A321 mới, có tổng giá trị 347,2 triệu USD theo giá niêm yết của nhà sản xuất.
Đến tháng 6/2017, hai bên tiếp tục ký thỏa thuận tài trợ mua ba máy bay A321 với tổng giá trị được công bố khoảng 348 triệu USD. Tháng 10/2018, Vietjet tiếp tục công bố các thỏa thuận tài trợ đội bay tại Nhật Bản với Mitsubishi UFJ Lease & Finance và BNP Paribas.
Ở mảng ngân hàng, quan hệ giữa Sovico với VietinBank cũng đã hình thành từ trước. Ngày 14/4/2021, Sovico và VietinBank ký thỏa thuận hợp tác toàn diện tại Hà Nội, với sự tham gia của ông Nguyễn Thanh Hùng, Chủ tịch sáng lập Sovico, cùng lãnh đạo hai bên.
Đến năm 2026, mối liên hệ giữa MUFG và hệ sinh thái này tiếp tục được thể hiện qua một giao dịch huy động vốn thực tế của HDBank.
Tháng 7/2026, HDBank công bố ký kết khoản vay hợp vốn quốc tế theo hình thức khoản vay xã hội (Social Loan) trị giá 721 triệu USD, cao hơn khoảng 60% so với quy mô huy động ban đầu 450 triệu USD. Giao dịch được Standard Chartered và Ngân hàng Phát triển châu Á (ADB) đồng điều phối, với sự tham gia thu xếp và dựng sổ của sáu định chế tài chính quốc tế, trong đó có MUFG Bank.
Ngoài MUFG Bank, nhóm thu xếp còn có ANZ, Cathay United Bank, Commerzbank, Maybank Securities và State Bank of India. Theo công bố của HDBank, khoản vay hướng đến hỗ trợ doanh nghiệp nhỏ và vừa, đặc biệt là doanh nghiệp do phụ nữ làm chủ, đồng thời thúc đẩy các mục tiêu tài chính toàn diện và phát triển bền vững.
Những dự án hàng chục nghìn tỷ đồng và bài toán huy động vốn dài hạn
Các thỏa thuận với MUFG và Mizuho xuất hiện khi hệ sinh thái Sovico đang mở rộng hoạt động trong những lĩnh vực có nhu cầu vốn lớn, từ hàng không đến bất động sản, hạ tầng và dịch vụ tài chính.
Riêng trong lĩnh vực hàng không, Vietjet đang triển khai kế hoạch mở rộng đội bay và mạng đường bay quốc tế. Ở lĩnh vực hạ tầng và phát triển đô thị, nhu cầu huy động vốn còn được thể hiện qua những cam kết tài trợ mới của HDBank và Vikki Digital Bank.
Ngày 23/10/2026, tại Hội nghị ngành ngân hàng đồng hành khơi thông nguồn lực tài chính phục vụ tăng trưởng vùng Đông Nam Bộ, HDBank và Vikki Digital Bank đăng ký tài trợ tổng cộng 124.500 tỷ đồng cho bốn dự án hạ tầng, tài chính và đô thị tại TP.HCM, Đồng Nai. Hai ngân hàng đồng thời tham gia đồng tài trợ các dự án metro số 4 và số 5 tại TP.HCM, với giá trị chưa bao gồm trong con số 124.500 tỷ đồng.
Xem tiếp tại đường Link =>
https://share.google/mBuetBetO0Joc7zvt
(Đường Link nằm trong ảnh, Quý Độc giả nhấp chuột vào ảnh, nội dung quảng cáo sẽ mở ra !).
Đại gia công nghệ Mỹ sắp khởi công nhà máy 117 triệu USD tại Việt Nam
Dự án mở ra cơ hội kết nối với các doanh nghiệp trong lĩnh vực điện tử công suất, đo lường, tự động hóa và công nghiệp hỗ trợ.
Đà Nẵng vừa chấp thuận chủ trương đầu tư dự án Nhà máy Arbin Energy Đà Nẵng với tổng vốn 117 triệu USD, tương đương hơn 3.050 tỷ đồng. Dự án do Công ty TNHH Arbin Energy (Mỹ) thực hiện, có diện tích 5,34ha tại Khu công nghệ cao Đà Nẵng, dự kiến khởi công vào tháng 12/2026 và đi vào hoạt động trong quý III/2028.
Nhà máy tập trung sản xuất hệ thống lưu trữ năng lượng bằng pin (BESS), thiết bị kiểm tra pin và thiết bị phục vụ sản xuất pin.
Cụ thể, dây chuyền sản xuất hệ thống BESS có công suất thiết kế 5.000 container/năm, tương đương 5GWh/năm; thiết bị kiểm tra pin đạt 500 sản phẩm/năm và thiết bị phục vụ sản xuất pin đạt 800 sản phẩm/năm. Theo kế hoạch, dự án sẽ khởi công trong tháng 12/2026, hoàn thành xây dựng và đưa vào hoạt động trong quý III/2028.
Arbin Energy là doanh nghiệp thuộc hệ sinh thái Arbin Instruments (Mỹ), công ty chuyên nghiên cứu, thiết kế và sản xuất thiết bị kiểm thử pin, hệ thống lưu trữ năng lượng. Thành lập năm 1991, Arbin Instruments đặt trụ sở chính và cơ sở sản xuất tại College Station, bang Texas, đồng thời có mạng lưới hoạt động tại nhiều quốc gia, trong đó có Việt Nam. Thiết bị của doanh nghiệp được sử dụng trong lĩnh vực nghiên cứu pin, sản xuất xe điện, điện tử tiêu dùng và các hệ thống lưu trữ năng lượng.
Trước đó, trong chuyến công tác tại Mỹ vào tháng 9/2026, Chủ tịch UBND TP. Đà Nẵng Nguyễn Mạnh Hùng đã có buổi làm việc với Công ty Arbin Instruments. Hai bên trao đổi về kế hoạch đầu tư tại Đà Nẵng, quy mô sản xuất, công nghệ, nhu cầu hạ tầng và tiến độ triển khai. Khả năng phát triển cơ sở sản xuất gắn với hoạt động nghiên cứu và phát triển (R&D), đào tạo kỹ thuật và liên kết với các trường đại học, doanh nghiệp công nghệ tại địa phương cũng được đề cập.
Xem tiếp tại đường Link =>
https://share.google/e0aRh8uyM7u4vpLA1
(Đường Link nằm trong ảnh, Quý Độc giả nhấp chuột vào ảnh, nội dung quảng cáo sẽ mở ra !).
Lộ diện khối tài sản bất động sản của "đại gia điếu cày" Lê Thanh Thản trước bài toán đền bù CT6 Kiến Hưng
Ông Lê Thanh Thản đã nộp hơn 530 tỉ đồng khắc phục hậu quả vụ CT6 Kiến Hưng, đồng thời sở hữu quỹ đất, khách sạn và nhiều dự án bất động sản đáng chú ý.
Quỹ đất hàng trăm ha và hàng loạt dự án bất động sản
Khả năng tài chính của chủ đầu tư Công ty Cổ phần Sản xuất - Xuất nhập khẩu Bemes đang trở thành vấn đề đáng chú ý trong quá trình xét xử vụ án liên quan đến những sai phạm tại dự án CT6 Kiến Hưng (Hà Đông, Hà Nội).
Tại phiên tòa, đại diện Sở Xây dựng Hà Nội cho biết cơ quan này đã phối hợp với các đơn vị chức năng, trong đó có Công an TP Hà Nội, tiến hành rà soát sơ bộ nguồn lực tài chính của chủ đầu tư. Kết quả bước đầu cho thấy doanh nghiệp có khả năng đáp ứng nghĩa vụ bồi thường, khắc phục hậu quả đối với những người dân bị ảnh hưởng.
Đáng chú ý, nguồn lực của doanh nghiệp không chỉ nằm ở khoản tiền mặt đã nộp cho cơ quan thi hành án mà còn bao gồm nhiều tài sản có giá trị khác như bất động sản, khách sạn và các dự án khu đô thị tại Hà Nội.
Đại diện Sở Xây dựng Hà Nội nhận định tổng hợp các nguồn tài sản này có thể bảo đảm khả năng chi trả cho người dân theo nghĩa vụ của chủ đầu tư.
Trước đó, ngày 16/11, ông Lê Thanh Thản đã chuyển hơn 530 tỉ đồng vào tài khoản của cơ quan Thi hành án dân sự TP Hà Nội. Đây là khoản tiền đã được nộp thực tế, phục vụ việc khắc phục hậu quả vụ án, đồng thời là nguồn lực tài chính đáng kể trong quá trình giải quyết quyền lợi cho các cư dân CT6 Kiến Hưng.
Không dừng lại ở số tiền đã nộp, tại phần xét hỏi chiều 18/11, ông Thản còn đề cập đến tiềm năng khai thác từ quỹ đất của doanh nghiệp tại Khu đô thị Thanh Hà.
Theo lời khai của bị cáo, khu đô thị này hiện còn hơn 200ha đất chưa được triển khai xây dựng. Doanh nghiệp đã thực hiện một số thủ tục liên quan nhưng diện tích đất nói trên vẫn chưa được cơ quan có thẩm quyền phê duyệt quy hoạch.
Ông Thản cho biết, nếu những vướng mắc về pháp lý được giải quyết, doanh nghiệp có thể tiếp tục đầu tư khoảng 50 tòa nhà ở thương mại tại khu đô thị này.
Ông ước tính giá trị sơ bộ của kế hoạch đầu tư vào khoảng 10.000 tỉ đồng, đồng thời kỳ vọng giá trị tài sản sẽ tăng lên khi các dự án được triển khai và dòng tiền được thu về.
Theo phương án được UBND TP Hà Nội phê duyệt ngày 17/11, có 125 căn hộ chung cư tại tầng 2 và tầng 3 thuộc ba tòa CT6A, CT6B, CT6C phải di dời để hoàn trả hoặc chuyển đổi công năng theo quy hoạch.
Bên cạnh đó, 10 căn nhà thấp tầng cũng nằm trong diện phải di dời, phá dỡ do vi phạm quy hoạch. Tổng cộng, 135 căn hộ và nhà thấp tầng thuộc diện phải xử lý theo phương án của thành phố.
Đối với phần lớn diện tích còn lại, gồm gần 1.460 căn hộ từ tầng 4 đến tầng 32 của ba tòa chung cư, Hà Nội cho phép tồn tại có điều kiện. Chủ đầu tư phải hoàn thành các nghĩa vụ khắc phục vi phạm và đáp ứng những yêu cầu liên quan trước khi các căn hộ được xem xét giải quyết thủ tục pháp lý theo quy định.
Tại phiên tòa, đại diện Viện kiểm sát đề nghị buộc Công ty Bemes hoàn trả tiền mua nhà cho những người thuộc diện phải di dời, đồng thời yêu cầu ông Lê Thanh Thản liên đới với doanh nghiệp bồi thường thiệt hại cho người dân.
Xem tiếp tại đường Link =>
https://share.google/wIIPWDPJOVjkvkKGi
(Đường Link nằm trong ảnh, Quý Độc giả nhấp chuột vào ảnh, nội dung quảng cáo sẽ mở ra !).
Chạy đua mở quán cà phê: Ai đang kiếm tiền từ thị trường tỷ USD?
Theo các chuyên gia, không phải cứ sở hữu nhiều cửa hàng, doanh thu lớn hay nhận được nguồn vốn đầu tư lớn... là doanh nghiệp kinh doanh cà phê có thể chiếm được phần lợi nhuận đáng kể.
Ông Phan Minh Thông, Chủ tịch HĐQT kiêm Tổng Giám đốc Công ty Cổ phần Phúc Sinh (Phúc Sinh Group) kể lại rằng, quyết định đưa cà phê chất lượng cao trở lại thị trường trong nước xuất phát từ thực tế nhiều doanh nghiệp Việt chỉ tập trung xuất khẩu mà chưa quan tâm đúng mức đến người tiêu dùng nội địa.
“Khi tôi đi sang các nước Anh, Mỹ…, người ta thậm chí nói Việt Nam không uống cà phê. Họ nói một lần còn tưởng họ đùa nhưng họ nói nhiều thì biết là không đùa nữa, nên tôi quyết định bán sản phẩm cà phê chất lượng cao trong nước”, ông Thông nói.
Theo ông, người tiêu dùng Việt Nam cũng chưa có nhiều cơ hội thưởng thức cà phê ngon, chất lượng cao như khách hàng quốc tế. Vì vậy, phát triển thị trường nội địa không chỉ là mở thêm kênh tiêu thụ mà còn là cách đưa những sản phẩm có chất lượng tốt hơn đến người tiêu dùng, tạo thêm giá trị cho cà phê Việt.
Ban đầu, doanh nghiệp này bán cà phê cho các đối tác, sau đó mở rộng phân phối tại các kênh siêu thị và phát triển chuỗi cửa hàng K Coffee. Hiện chuỗi này đã mở rộng tại nhiều tỉnh, thành phố, tập trung ở TPHCM.
Câu chuyện của Phúc Sinh cho thấy thị trường nội địa không chỉ là nơi tiêu thụ cà phê mà còn là không gian để doanh nghiệp khai thác giá trị từ sản phẩm, thương hiệu và trải nghiệm.
Tuy nhiên, trong cuộc đua mở rộng thị trường, không phải cứ nhiều cửa hàng hay doanh thu lớn là đồng nghĩa với kiếm được tiền.
Chuỗi cửa hàng lớn không đồng nghĩa với lợi nhuận lớn
Theo phân tích của bà Nguyễn Phi Vân, chuyên gia nhượng quyền kiêm Chủ tịch mạng lưới đầu tư thiên thần Đông Nam Á, thị trường cà phê Việt Nam đang cho thấy sự khác biệt rõ rệt giữa những thương hiệu mở rộng hệ thống dựa trên hiệu quả kinh doanh và những chuỗi tăng trưởng bằng nguồn vốn nhưng chưa kiểm soát được lợi nhuận.
Bà Vân dẫn chứng trường hợp Highlands Coffee với gần 1.000 cửa hàng, đạt mức lợi nhuận trước lãi vay, thuế và khấu hao (EBITDA) khoảng 1.097 tỷ đồng năm 2025. Trong tổng số cửa hàng của thương hiệu này, chỉ có 96 điểm nhượng quyền.
Theo bà Vân, trường hợp Highlands cho thấy một thương hiệu có thể mở rộng hệ thống dựa trên mô hình kinh doanh đã được chứng minh, thay vì phụ thuộc vào việc nhượng quyền đại trà.
Một trường hợp khác là Phúc Long. Theo bà Vân, khi mô hình quầy (kiosk) trong WinMart không đạt hiệu quả như kỳ vọng, doanh nghiệp đã chấp nhận chi khoảng 42 tỷ đồng để xử lý mô hình này, chuyển hướng trở lại phát triển cửa hàng độc lập.
Năm 2025, Phúc Long đạt doanh thu 1.891 tỷ đồng, lợi nhuận 195 tỷ đồng, mức cao nhất kể từ khi về với Masan. Doanh thu bình quân mỗi cửa hàng đạt khoảng 22,8 triệu đồng/ngày.
Những số liệu này cho thấy hiệu quả kinh doanh không chỉ phụ thuộc vào số lượng điểm bán, mà còn nằm ở khả năng lựa chọn mô hình phù hợp, khai thác doanh thu trên từng cửa hàng và kiểm soát chi phí vận hành.
Ở chiều ngược lại, bà Vân dẫn trường hợp The Coffee House để chỉ ra những rủi ro khi mở rộng chuỗi nhưng không duy trì được hiệu quả kinh doanh. Chuỗi này từng có khoảng 154 cửa hàng, sau đó thu hẹp còn khoảng 82 cửa hàng, ghi nhận lỗ lũy kế trên 1.000 tỷ đồng và trải qua nhiều lần thay đổi lãnh đạo trước khi được chuyển nhượng.
Theo chuyên gia, những chuỗi phát triển thiếu bền vững thường mắc các sai lầm như mở rộng bằng nguồn vốn gọi được thay vì lợi nhuận thực tế, thuê mặt bằng quá lớn so với doanh thu, đánh mất bản sắc thương hiệu hoặc chậm thay đổi sản phẩm theo nhu cầu khách hàng. Tốc độ mở rộng cũng không phải yếu tố trực tiếp khiến một chuỗi thất bại. Vấn đề nằm ở việc tốc độ tăng trưởng vượt quá năng lực quản trị và vận hành của doanh nghiệp.
Điều này cũng phản ánh một thực tế của thị trường cà phê: không phải cứ sở hữu nhiều cửa hàng, doanh thu lớn hay nhận được nguồn vốn đầu tư là có thể chiếm được phần lợi nhuận đáng kể. Mỗi điểm bán phải tự chứng minh được khả năng tạo dòng tiền, trong khi toàn bộ hệ thống cần được vận hành với một cấu trúc chi phí hợp lý.
Những mô hình nào còn khả năng sinh lời?
Dưới góc nhìn của ông Đỗ Duy Thanh, Giám đốc Công ty Tư vấn FnB Director, thị trường cà phê Việt Nam tuy cạnh tranh khốc liệt nhưng vẫn còn nhiều cơ hội cho những người kinh doanh có chuyên môn.
Theo ông, những mô hình cà phê hiện đại, đầu tư vào chất lượng sản phẩm, dịch vụ và không gian độc đáo vẫn có tiềm năng phát triển. Tuy nhiên, cơ hội không nằm ở việc mở quán theo phong trào, mà ở khả năng xác định đúng phân khúc khách hàng, tạo sự khác biệt và xây dựng mô hình kinh doanh có hiệu quả.
Ông Thanh cho biết hiện vẫn có một số mô hình quán cà phê có khả năng sinh lời tốt, trong đó có các quán hiện đại, đầu tư nhiều vào thực đơn từ trà, sáng tạo sản phẩm và khai thác kênh trực tuyến.
"Những mô hình này thường có quy mô đầu tư khoảng 150-300 triệu đồng, tập trung vào thực đơn sáng tạo, phục vụ khách hàng trẻ và tận dụng các nền tảng trực tuyến để tiếp cận người tiêu dùng", ông Thanh nói.
Ngoài ra, mô hình cà phê bistro, kết hợp nhiều hình thức kinh doanh ăn uống, cũng có tiềm năng khi đáp ứng đồng thời nhu cầu ăn uống, tiếp khách, gặp gỡ và thư giãn. Đây là mô hình có mức đầu tư lớn hơn, khoảng 2-5 tỷ đồng, phù hợp với nhóm khách hàng muốn trải nghiệm nhiều dịch vụ trong cùng một địa điểm.
Theo ông Thanh, mỗi mô hình đều có cơ hội nhưng cũng đòi hỏi năng lực vận hành khác nhau. Với quán quy mô nhỏ, vốn đầu tư thấp, khả năng kiểm soát chi phí và tối ưu doanh thu trên diện tích kinh doanh có ý nghĩa quan trọng.
Trong khi đó, mô hình bistro cần duy trì được doanh thu từ nhiều nhóm sản phẩm, dịch vụ để bù đắp chi phí mặt bằng, nhân sự và đầu tư không gian.
Sự phân hóa này cho thấy thị trường cà phê không chỉ là cuộc đua giữa các thương hiệu lớn.
"Những mô hình nhỏ, nếu tìm được phân khúc phù hợp, có sản phẩm tốt và vận hành hiệu quả, vẫn có thể tạo ra lợi nhuận. Ngược lại, một thương hiệu có quy mô lớn nhưng không kiểm soát được chi phí và hiệu quả từng điểm bán vẫn có thể gặp khó khăn", ông Thanh nói thêm.
Xem tiếp tại đường Link =>
https://share.google/upKQ0SyCzXv1ZDS1c
(Đường Link nằm trong ảnh, Quý Độc giả nhấp chuột vào ảnh, nội dung quảng cáo sẽ mở ra !).
Lợi nhuận doanh nghiệp sàn HoSE tăng 48,9% nhưng định giá lùi về đáy 6 năm, 10 cổ phiếu đóng góp 83% mức tăng
Theo báo cáo chiến lược thị trường quý IV/2026 của Trung tâm Phân tích Công ty cổ phần Chứng khoán DSC (mã chứng khoán: DSC), lợi nhuận sau thuế của các doanh nghiệp niêm yết trên sàn HoSE tăng tới 48,9% trong 9 tháng đầu năm 2026 nhưng hệ số định giá P/E toàn thị trường lại lùi về mức 11 lần. Nghịch lý này bắt nguồn từ việc tăng trưởng lợi nhuận tập trung quá cao vào 10 cổ phiếu đầu tàu, thiếu sự lan tỏa ở nhóm doanh nghiệp trung vị và chất lượng dòng tiền từ hoạt động kinh doanh suy giảm.
Định giá P/E ngoài nhóm Vingroup về đáy tháng 3/2020 dù lợi nhuận toàn sàn tăng mạnh
Công bố ngày 20/11/2026, báo cáo chiến lược thị trường quý IV/2026 của Trung tâm Phân tích Chứng khoán DSC chỉ ra sự lệch pha rõ rệt giữa kết quả kinh doanh và diễn biến thị giá trên thị trường chứng khoán Việt Nam. Số liệu thống kê cho thấy tổng lợi nhuận sau thuế của các doanh nghiệp niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HoSE) tăng 48,9% trong 9 tháng đầu năm 2026. Tính riêng quý III/2026, tốc độ tăng trưởng lợi nhuận đạt 52,3% so với cùng kỳ năm trước, ghi nhận mức cao nhất kể từ quý II/2021.
Trái ngược với đà tăng mạnh của lợi nhuận, mặt bằng định giá thị trường lại thu hẹp xuống vùng thấp nhất nhiều năm. Tính đến ngày 30/10/2026, hệ số giá trên lợi nhuận (P/E) của toàn sàn HoSE chỉ còn 11 lần, thấp hơn khoảng 22% so với mức trung vị giai đoạn từ năm 2020 đến năm 2026. Nếu loại trừ nhóm cổ phiếu thuộc hệ sinh thái Vingroup gồm Vingroup (VIC), Vinhomes (VHM), Vincom Retail (VRE) và Vinpearl (VPL), mức P/E của phần còn lại trên thị trường lùi về 9,4 lần, tương đương vùng đáy thiết lập vào tháng 3/2020 khi đại dịch Covid 19 bùng phát và thấp hơn khoảng 31% so với trung vị lịch sử.
Sự phân hóa thể hiện rõ qua biến động thị giá cổ phiếu trong hai năm gần đây. Trong năm 2025, chỉ số VN Index tăng 41%, nhưng rổ cổ phiếu ngoài nhóm Vingroup chỉ ghi nhận mức tăng 15%. Bước sang năm 2026, tính đến hết tháng 10, mặt bằng giá của rổ cổ phiếu này đã giảm 11%. Theo tính toán của Chứng khoán DSC, hệ số P/E của rổ cổ phiếu ngoài nhóm Vingroup giảm 3,9 lần, từ mức 13,3 lần vào cuối năm 2025 xuống còn 9,4 lần. Trong mức thu hẹp này, tác động từ việc lợi nhuận tăng đóng góp 2,8 lần, còn giá cổ phiếu giảm đóng góp 1,1 lần, tương đương khoảng 30%. Kết quả này phản ánh định giá đi xuống không đơn thuần do lợi nhuận tăng nhanh hơn thị giá, mà còn cho thấy nhà đầu tư đang chấp nhận mức trả giá thấp hơn cho mỗi đồng lợi nhuận doanh nghiệp tạo ra.
Mười cổ phiếu gánh 83% tăng trưởng lợi nhuận, chất lượng dòng tiền kinh doanh suy giảm
Lý giải nguyên nhân khiến định giá thị trường chưa cải thiện tương xứng với tăng trưởng chung, Chứng khoán DSC cho rằng đà tăng lợi nhuận chưa lan tỏa rộng trên toàn sàn. Trong quý III/2026, dù tổng lợi nhuận toàn thị trường tăng 52,3%, doanh nghiệp ở mức trung vị chỉ ghi nhận tốc độ tăng 1% so với cùng kỳ. Tỷ lệ doanh nghiệp đạt mức tăng trưởng lợi nhuận trên 15% cũng thu hẹp từ 51% xuống còn 40% trong ba quý gần nhất. Ngược lại, có tới 23% doanh nghiệp ghi nhận lợi nhuận giảm trên 30% trong quý III, tăng đáng kể so với mức 16% của quý liền trước, đồng thời 8% doanh nghiệp chuyển từ có lãi sang thua lỗ.
Mức độ tập trung lợi nhuận thể hiện rõ khi xét dữ liệu lũy kế 9 tháng đầu năm 2026. Chỉ 10 mã cổ phiếu đã đóng góp tới 83% tổng phần lợi nhuận tăng thêm của toàn sàn HoSE; nếu loại bỏ nhóm này, tăng trưởng lợi nhuận của phần còn lại trên thị trường chỉ đạt 13,2%, thấp hơn đáng kể mức tăng chung 48,9%. Riêng hai doanh nghiệp thuộc hệ sinh thái Vingroup là Vinhomes (VHM) và Vingroup (VIC) đã kéo tốc độ tăng trưởng lợi nhuận toàn sàn từ 28,2% lên 48,9%. Thống kê của DSC ghi nhận Vinhomes (VHM) đóng góp 29% phần lợi nhuận tăng thêm và Vingroup (VIC) đóng góp 16%, theo sau là Lọc hóa dầu Bình Sơn (BSR) với 12%, Hòa Phát (HPG) chiếm 6% và VietinBank (CTG) đóng góp 4%.
Bên cạnh mức độ tập trung cao, một phần tăng trưởng lợi nhuận đến từ các yếu tố bất thường hoặc sự phục hồi trên nền thấp. Trường hợp điển hình là Lọc hóa dầu Bình Sơn (BSR) hưởng lợi khi chênh lệch giá sản phẩm lọc dầu so với dầu thô (crack spread) tăng mạnh do nguồn cung dầu gián đoạn, kết hợp lợi nhuận hàng tồn kho và nền so sánh thấp trong năm 2025.
Tại nhóm bất động sản ngoài Vingroup, lợi nhuận 9 tháng tăng 42,9% nhưng phần lớn xuất phát từ việc Novaland (NVL) chuyển từ lỗ sang có lãi; nếu loại bỏ NVL, lợi nhuận các doanh nghiệp còn lại trong nhóm thực tế suy giảm với mức tăng trưởng trung vị âm 13,1%. Ở chiều ngược lại, ngành ngân hàng ghi nhận sự tăng trưởng tương đối đồng đều khi lợi nhuận toàn ngành tăng 18,7%, tương đương tốc độ tăng của ngân hàng trung vị, với 86% nhà băng báo lãi đi lên.
Xem tiếp tại đường Link =>
https://share.google/gz5gtVDy2Mx1iAtx7
Nguồn: Soha; Người Quan Sát; 24h; Dân Trí; Doanh nhân & Pháp luật
Về trang trước






Đọc nhiều nhất
Cảnh báo tiệm ăn: Bị Sở Y tế đóng cửa, ngay sau khi Hải quan kiểm tra ở Nordrhein westfalen
Việt Nam: Giá vàng tăng mạnh; Mang 6.000 tấn thiết bị sang Trung Đông; Hầm đặc biệt dài 3.200m; Website du lịch vượt Thái Lan; Nguyên giảng viên làm ông chủ địa ốc
Việt Nam: Tập đoàn Hàn Quốc mở rộng đầu tư; Tập đoàn Yokowo tăng vốn; Trung Quốc muốn làm siêu dự án; Thị trường M&A bất động sản; Bất động sản khu Nam TPHCM
Việt Nam: Ông trùm châu Âu thâu tóm BĐS; Thái Lan mua công ty công nghệ; 12 dự án vi phạm Tập đoàn Mường Thanh; Bất động sản khu Nam TP.HCM; Petrovietnam hợp tác với Úc
Việt Nam: VinFast kinh doanh ở nước ngoài; Bác sĩ khởi nghiệp tuổi 47; Trung Quốc rót thêm 1.200 tỷ; Dấu ấn doanh nghiệp tại Nhật; Vingroup làm siêu cảng 153.500 tỷ
Việt Nam: Doanh nghiệp chế tạo máy móc, robot; Hãng xe Phạm Nhật Vượng lập kỷ lục; Định danh kinh doanh online; TP.HCM thu hồi 9.300 m2 đất; Cuộc đua bất động sản logistics
Việt Nam: Tesla sắp vào Việt Nam; 3 nhà đầu tư đăng ký siêu dự án Nhiệt điện; Bất động sản vào chu kỳ mới; Lãi vay mua nhà thả nổi lên 15%/năm
Việt Nam: Giá vàng giảm mạnh; Chu kỳ mới bất động sản; Thêm nhà máy sản xuất ô tô mới; Trần Đình Long và những đại dự án tỷ USD; Trung Quốc xây nhà máy 10.000 m²
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá