
- Thời sự
Tràn lan hàng giả đội lốt hàng hiệu trên mạng; Hàng xuất khẩu khó bán trong nước; Nghịch lý nộp thuế; Ngân hàng rầm rộ cho vay bất động sản
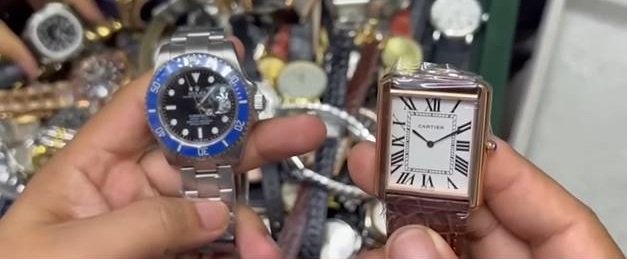
TRÀN LAN HÀNG GIẢ ĐỘI LỐT HÀNG HIỆU TRÊN MẠNG
Dù bị truy quét liên tục, hàng giả, hàng nhái kém chất lượng vẫn tràn lan trên sàn thương mại điện tử, núp bóng hàng “chuẩn 1:1” để thu hút người mua và mang lại lợi nhuận lớn cho chủ shop.
Chỉ bán online không cho khách đến xem hàng
Giày áo, phụ kiện thời trang của các thương hiệu lớn luôn là mặt hàng được nhiều người tiêu dùng ưa chuộng. Tuy nhiên, giá thành cao, khiến không ít người tìm mua qua các sàn thương mại điện tử để tiết kiệm chi phí. Lợi dụng tâm lý này, nhiều chủ shop rao bán sản phẩm “chuẩn 1:1” nhưng thực chất là hàng giả kém chất lượng.
Trong vai khách hàng, phóng viên liên hệ với một tài khoản bán giày thương hiệu Nike trên Shopee, giá chỉ 350.000 - 450.000 đồng/đôi, trong khi hàng chính hãng tại cửa hàng có giá từ 3,5 - 4,5 triệu đồng. Khi hỏi nguồn gốc, chủ shop chỉ trả lời “hàng order, chuẩn 1:1”. Ngỏ ý có cỡ chân đặc biệt, muốn đến shop thử trực tiếp, chủ cửa hàng từ chối cung cấp địa chỉ cho phóng viên và không cho đến xem hàng trực tiếp.
Chị Phan Ánh Tuyết (23 tuổi, Phú Thọ) cho biết, chị mua một chiếc túi thương hiệu “LV” trên Shopee với giá gần 1,2 triệu đồng, được cam kết là hàng xách tay. “Khi nhận, túi có mùi nhựa nồng, đường chỉ lệch, logo in mờ. Tôi khiếu nại thì shop bảo do ánh sáng chụp khác nhau rồi chặn tài khoản của tôi” - chị Tuyết bức xúc.
Không chỉ một vài trường hợp, chỉ cần gõ các từ khóa như “túi LV”, “giày Nike 1:1” hay “dép Gucci super fake” trên Shopee, hàng trăm kết quả hiện ra với giá rẻ chỉ bằng 1/5 hàng thật.
Thử đặt mua một sản phẩm thương hiệu Nike với quảng cáo “Nike AF1” của shop với giá 280.000 đồng, trên trang Shopee có hơn 2.000 lượt bán và 4,9 sao đánh giá. Tuy nhiên, sản phẩm phóng viên nhận được không hộp, không tem, thậm chí in sai tên thương hiệu trên lót giày.
Shop được đánh giá nhiều sao bán hàng kém chất lượng
Nhiều người tiêu dùng tin rằng, những shop có hàng nghìn lượt bán và điểm đánh giá cao trên các sàn thương mại điện tử (đặc biệt là Shopee) là đáng tin cậy. Tuy nhiên, thực tế cho thấy không ít trong số đó bán các sản phẩm giả, nhái thương hiệu nổi tiếng.
Khi tìm kiếm các từ khóa như “váy Zara 1:1”, “váy Dior super fake” hay “váy Gucci SF”, phóng viên ghi nhận hàng loạt shop đạt 4,8 - 4,9 sao, với hàng nghìn đơn đã bán, nhưng giá chỉ bằng 1/5 hàng chính hãng.
Chị Bùi Thị Lê (phường Từ Liêm, Hà Nội) kể: “Tôi thấy shop có hơn 3.000 lượt bán, gần 5 sao nên yên tâm đặt mua váy hàng xách tay. Nhưng khi nhận, váy có mùi hắc của thuốc nhuộm, chất liệu nóng và dễ xù lông. Tôi nhắn phản hồi thì bị shop bỏ qua, sau đó bình luận của tôi cũng biến mất”.
Thực tế, hệ thống đánh giá trên sàn có thể bị thao túng bằng đơn ảo hoặc ưu đãi đổi lấy đánh giá 5 sao. Vì vậy, điểm số chỉ nên mang tính tham khảo, người mua cần kiểm tra kỹ phản hồi chi tiết và so sánh giá để tránh “tiền mất, tật mang”.
NGHỊCH LÝ: HÀNG XUẤT KHẨU KHÓ BÁN TRONG NƯỚC
Thông tin trên được đại diện Hiệp hội Chế biến và xuất khẩu thuỷ sản Việt Nam (VASEP) nêu lên khi đề cập việc các doanh nghiệp chuyên xuất khẩu đang khó bán hàng tại chính thị trường trong nước.
Sáng 6/8, tại buổi họp báo công bố về Triển lãm Quốc tế Thuỷ sản Việt Nam (VIETFISH 2025) diễn ra tại TPHCM, bà Tô Thị Tường Lan, Phó Tổng thư ký VASEP cho biết, kim ngạch xuất khẩu thủy sản cả năm 2025 dự kiến đạt khoảng 9 tỷ USD, giảm 10% so với năm 2024 (10 tỷ USD).
Sự sụt giảm xuất khẩu theo như dự báo của ngành thuỷ sản có nguyên nhân lớn đến từ thị trường Mỹ. Theo bà Lan, thị trường Mỹ giàu có và đóng góp thị phần lớn cho ngành. Tuy nhiên, thị trường này đang tiềm ẩn nhiều rủi ro cho doanh nghiệp Việt với chính sách thuế hiện hành.
Ông Trương Đình Hoè, Cố vấn của VASEP cho hay, chỉ riêng trong tháng 7, xuất khẩu thuỷ sản sang thị trường Mỹ đã giảm 20% so với cùng kỳ. Tuy nhiên, ngành thuỷ sản có thể hy vọng người dân nước bạn sẵn sàng chi tiêu thêm, đặc biệt vào cao điểm tiêu thụ cuối năm.
Trong 6 tháng đầu năm 2025, ngành thủy sản ghi nhận kim ngạch xuất khẩu đạt 5,25 tỷ USD, tăng 19,5% so với cùng kỳ năm 2024. Kết quả này cũng phản ánh sự cải thiện nhu cầu tiêu thụ toàn cầu và năng lực thích ứng linh hoạt của doanh nghiệp trong bối cảnh biến động thị trường.
“Các doanh nghiệp đang tận dụng khả năng để tìm kiếm thị trường khác, bù đắp cho doanh số tại Mỹ. Nhiều mã sản phẩm giá trị gia tăng của Việt Nam được người Mỹ quen dùng trong khi đối thủ Ecuador chưa làm được. Do đó, trong nhiều năm qua, các nhà nhập khẩu Mỹ vẫn mua hàng thuỷ sản từ Việt Nam”, ông Hoè nói.
Còn theo Phó Tổng thư ký VASEP, để tránh rủi ro, các doanh nghiệp đang có chiến lược đa dạng hoá thị trường tại Nam Mỹ. Cụ thể, doanh nghiệp tận dụng việc Brazil đã ký kết với Việt Nam, mở cửa cho mặt hàng tôm và cá tra. Ngoài ra, Columbia và Peru cũng là thị trường nhiều tiềm năng.
Ngoài ra, các thị trường châu Á như Thái Lan, Singapore, Philippines cũng là mục tiêu của doanh nghiệp Việt. Thêm vào đó, các doanh nghiệp cũng phấn đấu nâng thị phần tại Trung Đông. Bất chấp sự cạnh tranh gay gắt của các đối thủ cạnh tranh như Ấn Độ, Ecuador, Thái Lan, Philippines, Việt Nam vẫn nổi lên là nơi cung cấp hàng chế biến giá trị gia tăng cao cấp nhất cho thị trường nước ngoài.
Nói về thị trường trong nước, bà Lan cho hay, một số doanh nghiệp xuất khẩu lại chưa mặn mà với nội địa do các sản phẩm bày bán chưa được người tiêu dùng thực sự quan tâm. Bởi, người tiêu dùng đang có quan niệm: Hàng xuất khẩu là hàng bị trả về mới bán vào siêu thị.
“Nhận định đó là không đúng. Các sản phẩm của doanh nghiệp xuất khẩu đi EU và Mỹ hầu như hết hàng. Không có chuyện bị trả về mới đem bán vào siêu thị”, bà khẳng định.
Đại diện VASEP đánh giá thị trường trong nước đang hết sức tiềm năng do có sự dịch chuyển nhu cầu tiêu dùng. Thói quen tiêu dùng chuyển từ sản phẩm tươi sống truyền thống sang các sản phẩm đông lạnh, chế biến hiện đại, đạt tiêu chuẩn về an toàn thực phẩm và tiện lợi trong chế biến. Cùng với đó là sự xuất hiện của tầng lớp trung lưu.
“Đây là thời điểm hàng thuỷ sản xuất khẩu Âu - Mỹ quay về phục vụ nội địa. Để đáp ứng cho chiến lược dịch chuyển này, VASEP sẽ sớm thành lập CLB để kết nối quá trình tiêu thụ nội địa giữa doanh nghiệp với hệ thống siêu thị trong nước”, bà Lan nói.
NGHỊCH LÝ NỘP THUẾ: NHÀ Ở 30M2 KHÔNG LỐI THOÁT, DỰ ÁN NGHÌN HA 'NGOÀI CUỘC CHƠI'
Chuyên gia chỉ rõ thực trạng, người dân ở nhà 30-50 m2 vẫn phải nộp thuế sử dụng đất hằng năm. Nhưng dự án hàng nghìn ha, 20 năm không triển khai, để cỏ mọc um tùm, nhà đầu tư ôm đất thì không hề đóng thuế. Đó là bất công và phi thị trường.
Chính sách thuế cần được 'giám sát sâu'
Ngày 6/8, Ủy ban Thường vụ Quốc hội tổ chức Diễn đàn “Giám sát của Quốc hội để kiến tạo phát triển”. Đặt vấn đề về tính kiến tạo trong chính sách, ông Lê Đình Thăng - Kiểm toán trưởng Kiểm toán Nhà nước (KTNN), chuyên ngành II - cho rằng cần xem lại liệu chính sách thuế hiện nay thực sự tạo điều kiện phát triển hay chỉ nhằm đáp ứng mục tiêu thu ngân sách.
Ông Thăng nêu rõ, khoản thu từ đất vốn là nguồn lực tái tạo một lần đang chiếm tỷ trọng lớn và tiềm ẩn rủi ro bền vững ngân sách. Nhiều dự án bất động sản được giao đất hàng chục năm nhưng không triển khai, không đóng thuế và trở thành nguồn đầu cơ, gây lãng phí tài nguyên và méo mó thị trường.
Ông Thăng chỉ rõ thực trạng, người dân ở nhà 30-50 m2 vẫn phải nộp thuế sử dụng đất hàng năm. Nhưng dự án hàng nghìn hecta, 20 năm không triển khai, để cỏ mọc um tùm, nhà đầu tư ôm đất thì không hề đóng thuế. Đó là bất công và phi thị trường.
Từ phân tích trên, ông Thăng đề xuất cần đánh thuế các dự án chậm triển khai, từ đó tạo động lực cho thị trường bất động sản và đảm bảo công bằng xã hội. “Nếu không giám sát sâu, chúng ta sẽ tiếp tục duy trì một chính sách thuế thiếu hiệu quả, tạo vòng luẩn quẩn đẩy giá nhà tăng cao”, ông nói.
Bên cạnh chính sách thuế, ông Lê Đình Thăng cũng chỉ ra nghịch lý kéo dài suốt 20 năm trong lĩnh vực dịch vụ công - đặc biệt là y tế và giáo dục. Theo ông Thăng, trong khi khu vực tư nhân hoạt động theo Luật Doanh nghiệp - mục tiêu tối đa hóa lợi nhuận, khu vực công lập lại bị ràng buộc bởi cơ chế cũ, dẫn đến lộn xộn, thiếu minh bạch.
Ông Thăng đặt vấn đề, tại sao đến nay Việt Nam vẫn chưa có một đạo luật thống nhất điều chỉnh các đơn vị sự nghiệp công và tư trong cung cấp dịch vụ công? Một đạo luật như “Luật Dịch vụ công” sẽ giúp thiết lập một sân chơi công bằng, minh bạch, và tạo điều kiện huy động nguồn lực xã hội hóa mạnh mẽ hơn cho y tế, giáo dục - hai lĩnh vực thiết yếu của quốc gia.
Một điểm đáng chú ý khác được ông Thăng nêu ra là việc sử dụng hệ thống thông tin giám sát hiện nay còn mang tính “ngang hàng” giữa các cơ quan. Trong khi đó, Quốc hội cần sử dụng thông tin từ kiểm toán, thanh tra để thực hiện vai trò giám sát tối cao, buộc các cơ quan quản lý phải giải trình và sửa sai.
"Chúng ta không chỉ giám sát tuân thủ mà còn phải tìm ra bất cập của chính sách, từ đó kiến tạo những điều kiện phù hợp hơn với thực tiễn", ông Thăng cho hay.
Giám sát không chỉ dựa vào báo cáo, giấy tờ
Đồng tình với quan điểm cần đổi mới tư duy giám sát, Đại biểu Quốc hội Hoàng Văn Cường (đoàn Hà Nội) cho rằng, giám sát không phải là hành động sau cùng mà phải song hành với quá trình thực thi chính sách, để kịp thời phát hiện và tháo gỡ vướng mắc".
Dẫn chứng từ các chuyên đề giám sát của Quốc hội, ông Cường cho biết, đã phát hiện và xử lý hàng loạt bất cập trong công tác phòng chống dịch, thanh quyết toán vật tư y tế và chính sách giảm thuế giá trị gia tăng (VAT) năm 2022. "Chính các đơn vị được giám sát cũng bày tỏ cảm ơn vì đã được hỗ trợ tháo gỡ khó khăn", ông Cường chia sẻ.
Theo vị đại biểu, trong bối cảnh chuyển đổi số mạnh mẽ, Quốc hội và các cơ quan của Quốc hội cần ứng dụng công nghệ thông tin, trí tuệ nhân tạo để thực hiện giám sát từ xa, phát hiện sớm vấn đề.
“Giám sát không chỉ dựa vào báo cáo giấy tờ mà cần chủ động thu thập, phân tích dữ liệu lớn, kết nối hệ thống thông tin và sử dụng AI để phát hiện bất thường, từ đó hành động nhanh chóng, kịp thời”, ông Cường nhấn mạnh.
Bà Nguyễn Thúy Anh - Phó trưởng Ban Chính sách chiến lược Trung ương - cho rằng, công tác kiểm tra, giám sát là một trong những phương thức lãnh đạo trọng yếu, góp phần khẳng định uy tín năng lực cầm quyền của Đảng, hiệu lực của bộ máy Nhà nước, tạo dựng và củng cố niềm tin của nhân dân. Do vậy, yêu cầu đặt ra là công tác giám sát phải đổi mới mạnh mẽ cả về nội dung, phương pháp và tổ chức thực hiện.
Trước yêu cầu cấp bách của giai đoạn cách mạng mới , bà Nguyễn Thúy Anh kiến nghị, cần đổi mới phương pháp, quy trình ứng dụng công nghệ thông tin chuyển đổi số trong công tác giám sát. Trong đó, cần hoàn thiện chính sách quy trình giám sát về kinh tế - xã hội, đảm bảo khách quan khoa học thực tiễn. Đồng thời, cần kiện toàn bộ máy, nâng cao năng lực đội ngũ cán bộ làm công tác giám sát; phân cấp kiểm tra, giám sát đi đôi với kỷ luật minh bạch…
NGÂN HÀNG RẦM RỘ CHO VAY BẤT ĐỘNG SẢN
Tỷ trọng cho vay bất động sản của nhiều ngân hàng nửa đầu năm nay đều bật tăng mạnh. Đặc biệt, tốc độ tăng trưởng tín dụng của nhiều ngân hàng lên tới 20 - 30%, cao gấp 3 lần so với tốc độ tăng trưởng tín dụng chung toàn hệ thống.
Vốn ào ào chảy vào bất động sản
Báo cáo tài chính quý II/2025 cho thấy, nửa đầu năm nay, bất động sản là lĩnh vực đóng góp lớn vào tăng trưởng tín dụng của nhiều ngân hàng.
Đơn cử, tại Techcombank, 6 tháng đầu năm nay, cho vay kinh doanh bất động sản (kể cả tín dụng và trái phiếu) chiếm tới 59% tổng dư nợ tín dụng. Tính cả khách hàng cá nhân, tỷ trọng cho vay bất động sản tại Techcombank lên tới hơn 64% tổng dư nợ toàn ngân hàng. Tăng trưởng tín dụng kinh doanh bất động sản (tính riêng tín dụng) hợp nhất của Techcombank đạt 21,5% so với cuối năm 2024 (tăng gần gấp đôi so với mức tăng trưởng cho vay 11,6% của ngân hàng này).
Tại nhiều ngân hàng thương mại khác, cho vay kinh doanh bất động sản trong nửa đầu năm cũng ghi nhận mức tăng rất mạnh. Cụ thể, tại HDBank, dư nợ cho vay kinh doanh bất động sản đạt 83.125 tỷ đồng, tăng 22% so với đầu năm và chiếm tỷ trọng 16,4%. Tại SHB, dư nợ cho vay bất động sản đạt 163.754 tỷ đồng, tăng gần 28,4% so với đầu năm, chiếm tỷ lệ 27,5%, thay vì mức 24,5% cuối năm 2024. Tại MB, cho vay kinh doanh bất động sản đạt 85.834 tỷ đồng, tăng gần 34% so với đầu năm và chiếm tỷ trọng 9,72% (tăng so với mức 8,26% cuối năm ngoái).
Dư nợ cho vay kinh doanh bất động sản tính tới cuối tháng 6/2025 tại TPBank tăng 32%, tại PGBank tăng 30%, tại VietBank tăng 19%, tại MSB tăng 15%...
Tính đến ngày 30/6/2025, dư nợ tín dụng bất động sản ước đạt 3,18 triệu tỷ đồng, gấp 2,4 lần so với cuối năm 2024 và chiếm 18,5% tổng dư nợ toàn hệ thống.
Không khó lý giải việc các ngân hàng ồ ạt cho vay bất động sản. Các chuyên gia phân tích của SSI Research cho rằng, trong bối cảnh thị trường toàn cầu còn bấp bênh liên quan đến chính sách thuế, động lực tăng trưởng tín dụng chủ yếu đến từ bất động sản và hạ tầng. Đây cũng là 2 lĩnh vực nhận được sự quan tâm chính sách ngày càng lớn, phù hợp với nỗ lực của Chính phủ nhằm kích thích nhu cầu trong nước và duy trì đà tăng trưởng kinh tế.
Tuy vậy, ông Trần Ngọc Báu, Tổng giám đốc WiGroup (công ty chuyên cung cấp dữ liệu kinh tế tài chính) cảnh báo, việc tín dụng bất động sản tăng mạnh trong bối cảnh sản xuất, tiêu dùng còn yếu tiềm ẩn rủi ro dòng chảy tín dụng “lệch pha”.
Vốn nhiều, vốn rẻ, nhưng phải bơm đúng hướng
Lý giải việc tập trung cho vay bất động sản, ông Nguyễn Anh Tuấn, Giám đốc Khối Ngân hàng bán lẻ của Techcombank cho biết, nhu cầu sở hữu nhà ở của người dân rất lớn. Đây là nhu cầu dài hạn và luôn hiện hữu. Lãnh đạo Techcombank cũng khẳng định, nợ xấu (NPL) trong mảng cho vay mua nhà của Techcombank đang được kiểm soát chặt chẽ, duy trì quanh mức 2%. Tỷ lệ này được kiểm soát chặt nhờ chiến lược lựa chọn tài sản đảm bảo ngay từ đầu, cũng như năng lực xử lý tài sản đảm bảo hiệu quả. Các khoản vay có tài sản thế chấp, do đó, tỷ lệ tổn thất thực tế rất thấp.
Dù phía ngân hàng khẳng định rủi ro thấp, song giới chuyên gia vẫn cảnh báo rủi ro. Hiện nay, gói tín dụng cho vay nhà ở xã hội (145.000 tỷ đồng) giải ngân rất chậm, do thiếu nguồn cung. Tín dụng bất động sản tăng mạnh chủ yếu do ngân hàng mạnh tay cho vay các dự án bất động sản cao cấp. Nếu tình trạng này tiếp tục kéo dài, bất ổn sẽ xảy ra với cả thị trường bất động sản lẫn ngân hàng.
Năm nay, Chính phủ đặt mục tiêu tăng trưởng GDP 8,3 - 8,5%. Để thực hiện mục tiêu này, các chuyên gia kinh tế cho rằng, tín dụng cả năm có thể tăng tới 18%, thay vì mục tiêu 16% mà Ngân hàng Nhà nước (NHNN) đặt ra từ đầu năm.
Mới đây (ngày 31/7), NHNN thông báo điều chỉnh tăng chỉ tiêu tăng trưởng tín dụng cho các tổ chức tín dụng. Cùng với đó, NHNN yêu cầu các tổ chức tín dụng hướng dòng vốn vào các lĩnh vực sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng; kiểm soát chặt chẽ tín dụng đối với lĩnh vực tiềm ẩn rủi ro, đảm bảo an toàn, hiệu quả.
Theo các chuyên gia kinh tế, năm nay, tín dụng tăng 18 - 20% là phù hợp với tốc độ tăng trưởng GDP và mức độ lạm phát, chưa đến mức “nóng”. Tuy nhiên, mức tăng trưởng tín dụng này chỉ an toàn trong điều kiện dòng vốn được nắn vào lĩnh vực ưu tiên. Ngược lại, nếu tín dụng chảy vào các lĩnh vực đầu cơ như chứng khoán, bất động sản…, thì bong bóng tài sản có thể sẽ hình thành, gây áp lực lên lãi suất, lạm phát, gây rủi ro nợ xấu và bất ổn vĩ mô.
“Nếu dòng vốn được nắn vào các lĩnh vực ưu tiên, tín dụng năm nay chỉ cần tăng 17 - 18% là có thể phục vụ nhu cầu tăng trưởng GDP 8,3 - 8,5%. Tuy nhiên, nếu chảy vào các lĩnh vực đầu cơ như chứng khoán, bất động sản…, thì tín dụng phải tăng trên 20% mới đạt được mục tiêu tăng trưởng GDP 8,3 - 8,5%”, PGS-TS. Nguyễn Hữu Huân (Đại học Kinh tế TP.HCM) nhận định.
Trong bối cảnh tín dụng bật tăng mạnh, vài tháng gần đây, một số ngân hàng thương mại bắt đầu tăng nhẹ lãi suất huy động ở nhiều kỳ hạn, áp dụng với các khoản tiền gửi lớn.
Trước tình hình này, ngày 4/8, NHNN đã tổ chức cuộc họp với các ngân hàng thương mại, yêu cầu ổn định mặt bằng lãi suất tiền gửi; tiếp tục tiết giảm chi phí hoạt động, tăng cường chuyển đổi số, sẵn sàng chia sẻ một phần lợi nhuận để giảm lãi suất cho vay. Ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ (NHNN) cho biết, lãi suất tiền gửi bình quân phát sinh mới chỉ ở mức 4,18%/năm, cơ bản ổn định so với năm 2024. Lãi suất cho vay bình quân giảm còn 6,53%/năm, tức giảm 0,4 điểm phần trăm so với cuối năm 2024.
NHNN yêu cầu các tổ chức tín dụng, bên cạnh việc giữ ổn định mặt bằng lãi suất, phấn đấu giảm lãi suất phải đi cùng với việc hướng tín dụng vào các lĩnh vực sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng; kiểm soát chặt chẽ tín dụng đối với lĩnh vực tiềm ẩn rủi ro, đảm bảo an toàn, hiệu quả.
Nguồn: Lao Động; Vietnamnet; CafeF; Tin Nhanh Chứng Khoán
Về trang trước



Đọc nhiều nhất
Việt Nam: Ngọc nữ lọt top mỹ nhân đẹp nhất thế giới; Đường dây rửa tiền xuyên quốc gia; Quy hoạch công viên Thủ Lệ; Thánh đường 5.000 người trước ngày khánh thành
Việt Nam: Đề nghị kỷ luật Sử Ngọc Anh; Cáp treo mới 16.234 tỷ; Thiên đường nghỉ dưỡng; Cựu Phó TGĐ Ngân hàng VNCB trốn truy nã; Đấu giá biệt thự Chủ tịch AIC
Người Việt hải ngoại: Mỹ nhân mở tiệc 3 ngày 3 đêm ở Mỹ; Du học sinh tốt nghiệp ở Bắc Kinh, về quê làm khu công nghiệp; Đại hội Phụ nữ vùng Kansai, Nhật Bản
Người Việt hải ngoại: Thiên Ân dự đám cưới Kỳ Duyên; Con gái NSND Trần Hiếu sinh con ở Mỹ; Nàng Hậu được ĐH Anh vinh danh; Trại sách cộng đồng ở Nhật; Gắn kết cộng đồng ở châu Âu
Việt Nam: Lãi suất ngân hàng 12/10; Khách sạn lọt top 3 tốt nhất Đông Nam Á; Chung cư 90 triệu đồng/m2; Chuyển trái phép 900 tỷ ra nước ngoài; Ngân hàng bán bất động sản xử lý nợ
Người Việt hải ngoại: Dàn sao Kiều Nữ Và Đại Gia sau 18 năm; Nữ nghệ sĩ rời Mỹ về nước; Những ngày biểu tình ở Pháp; Luật Người lao động làm việc ở nước ngoài theo hợp đồng
Việt Nam: Vùng biển hoang sơ thành thiên đường du lịch; Chiến lược tích trữ vàng; Tân hoa hậu Miss Universe Vietnam bị phạt; Khởi tố lãnh đạo doanh nghiệp 3.600 tỷ
Người Việt hải ngoại: Chế Linh 84 tuổi ở TP.HCM; 2 mỹ nhân sinh ra tại Nga; Câu chuyện hữu nghị tại Bonghwa; “Quái kiệt AI” rời Google mở startup; Ngày Đại đoàn kết tại Nhật
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá