
- Học tập - Lao động - Kinh doanh


Khi bị thuế vụ kiểm tra máy tính tiền, kinh nghiệm cần biết: Tiền boa; Chỉ số kinh doanh bình quân; Kiểm tra đột xuất; Phần mềm TSE

1. Ấn định theo các chỉ số kinh doanh bình quân Richtsatz
Nếu thuế vụ khi kiểm tra thuế, phát hiện có sai sót khi sử dụng máy tính tiền, chẳng hạn thiếu biên lai (Kassenbon) cuối ngày, hay đơn giản bấm thu tiền nhưng sau đó xóa, không có biên bản ghi chép số liệu và lí do, hay đơn giản như trên Bon khi lập trình không ghi đủ dữ liệu, chẳng hạn số lần bấm máy thu tiền, nhưng do lỗi nên phải xóa Storno… họ thường nhanh chóng sử dụng các chỉ số kinh doanh bình quân chung toàn quốc tiếng Đức gọi là Richtsatzsammlung để tính doanh thu và lãi theo nguyên liệu đầu vào. Các chỉ số Richtsatz này được Bộ Tài chính Liên bang ban hành hàng năm.
Chẳng hạn ngành nhà hàng đặc sản, theo Bộ Tài chính Liên bang, năm 2023 cứ mua 1 bán 5, tức lãi gộp 400 %. Trong khi đó, trên thực tế nhiều nhà hàng chỉ lãi gộp 148,5 % đến 213,9 %. Hậu quả nếu máy tính tiền bị phát hiện sai, lỗi, thuế vụ có quyền bác bỏ khai doanh thu và tự ấn định doanh thu dựa trên hàng mua vào, cứ mua 1 Euro thì bán ra 5 Euro.
Kinh nghiệm
Nếu thuế vụ đưa ra ước tính theo chỉ số kinh doanh thì có thể thương lượng để đi tới kết quả khả dĩ 2 bên cùng chấp nhận được. Bởi hiện nay, theo án quyết của Tòa án Tài chính Liên bang ngày 14.12.2022, số Az. X R 19/21, thì chỉ số kinh doanh bình quân mà Bộ tài chính tổng kết hàng năm vẫn không chắc chắn bởi chưa bao quát được tất thảy mọi doanh nghiệp vốn lời lãi chênh lệch khác nhau rất lớn.
2. Tiền boa
Tiền boa thường được Sở Tài chính để ý kiểm tra. Nếu tiền boa được bấm vào máy tính tiền và trả trực tiếp cho nhân viên thì máy tính tiền phải được ghi chép lưu lại trong phần mềm của nó, và thể hiện trên biên lai cuối ngày. Tiền boa thu được, được miễn thuế giá trị gia tăng MwSt. Khi trả tiền boa cho nhân viên, tiền này nhân viên được miễn thuế thu nhập theo Điều §51 của Đạo luật thuế thu nhập (EStG).
Kinh nghiệm
Mặt khác, nếu tiền boa trả cho chủ doanh nghiệp hoặc cho các thành viên gia đình hoặc người quen không làm việc tại doanh nghiệp sẽ bị tính thuế giá trị gia tăng. Nếu chủ doanh nghiệp không ghi chép lại, thuế vụ có quyền ước tính cộng vào doanh thu bán hàng.
3. Thuế vụ kiểm tra máy tính tiền đột xuất
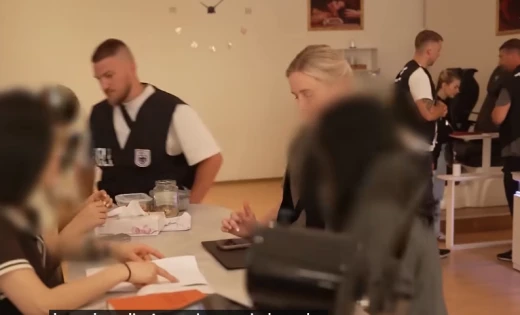
Nếu thuế vụ tới chìa thẻ công vụ đòi kiểm tra dữ liệu máy tính tiền điện tử (Kassennachschau) nhưng không được đáp ứng, chẳng hạn chủ doanh nghiệp không có mặt, hay nhân viên không được ủy quyền, sau đó, thuế vụ có thể ra quyết định kiểm tra thuế bất thường (theo Tòa án Tài chính Hamburg, án quyết ngày 30.08.2022, số 6 K 47/22). Một lý do phổ biến để doanh nghiệp từ từ chối kiểm tra máy tính tiền là trả lời thuế vụ chỉ có chủ doanh nghiệp mới được quyền cho kiểm tra, nhưng chủ doanh nghiệp không có mặt.
Kinh nghiệm
Vì kiểm tra máy tính tiền thuộc phạm vi kiểm tra hẹp so với kiểm tra thuế thường cả 3 năm nối nhau, nên chủ doanh nghiệp cần ủy quyển cho nhân viên làm việc với thuế vụ.
4. Trang bị máy tính tiền hệ thống an toàn có đăng kí TSE từ 01.01.2023
Theo luật định, máy tính tiền điện tử không thể nâng cấp với thiết bị bảo mật kỹ thuật được chứng nhận (TSE) chỉ được sử dụng trong thời kì quá độ đến ngày 31.12.2022. Từ thời hạn trên bất cứ ai sử dụng máy tính tiền điện tử cũ, không có TSE sẽ bị thuế vụ kiểm tra thuế và ấn định doanh thu cũng như lợi nhuận, thu nhập.
Kinh nghiệm:
Bất cứ ai nay mới nhận ra mình vẫn đang sử dụng máy tính tiền điện tử cũ, thì nên áp dụng biện pháp bán hàng không có máy tính tiền điện tử, tức là chỉ ghi chép bằng tay gọi là offenen Ladenkasse, về người mua, loại hàng, giá, thành tiền, và cuối ngày lập biên bản kiểm đếm tiền mặt, cho đến khi mua được máy tính tiền mới có trang bị TSE.
Còn tiếp
Đức Việt Online
Về trang trước









Đọc nhiều nhất
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá