
- Thời sự
Nghịch lý giá ô tô nhập khẩu; Tranh cãi trốn thuế ở các chung cư; Nhà mặt phố trung tâm HN ‘nóng’ trở lại; Ngân hàng ‘hụt hơi’ lợi nhuận?
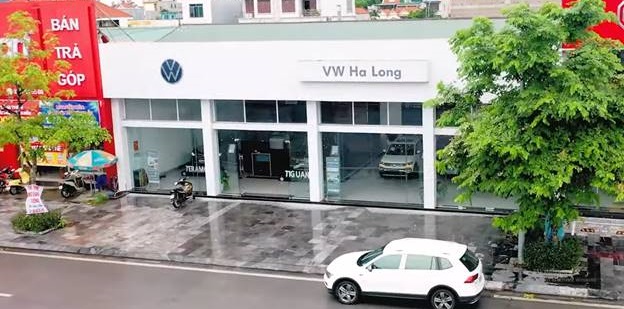
NGHỊCH LÝ GIÁ Ô TÔ NHẬP KHẨU
Các nhà phân phối hưởng lợi lớn, người tiêu dùng chịu thiệt khi thị trường ô tô thiếu cạnh tranh và minh bạch về giá
Thị trường ô tô Việt Nam đang tồn tại một nghịch lý khó lý giải: Trong khi giá nhập khẩu xe từ các thị trường lớn như Indonesia, Thái Lan và Trung Quốc giảm mạnh thì giá bán lẻ tại Việt Nam gần như không thay đổi, thậm chí có mẫu còn tăng nhẹ.
Giá bán trong nước vẫn đứng yên
Theo số liệu từ Tổng cục Hải quan, trong 4 tháng đầu năm 2025, Việt Nam đã nhập khẩu 63.520 ô tô nguyên chiếc với tổng kim ngạch lên tới 1,4 tỉ USD. Trong đó, 3 thị trường chiếm phần lớn là Indonesia với hơn 24.000 xe (346 triệu USD), Thái Lan 22.000 xe (440 triệu USD) và Trung Quốc khoảng 12.000 xe (336 triệu USD). Ba thị trường này hiện chiếm hơn 90% tổng lượng xe nhập vào Việt Nam.
Giá nhập khẩu trung bình các dòng xe phổ thông từ ASEAN hiện vào khoảng 14.000 USD/chiếc, tương đương 330 triệu đồng, giảm 4.000 - 5.000 USD so với các năm trước. Nhiều mẫu xe thậm chí có giá nhập chỉ khoảng 10.000 USD, tức khoảng 250 triệu đồng. Tuy nhiên, khi đến tay người tiêu dùng trong nước, những mẫu xe này thường có giá bán hơn 600 triệu đồng.
Xe nhập khẩu từ ASEAN đang được hưởng thuế suất 0% theo cam kết của Khu vực Mậu dịch tự do ASEAN (AFTA). Mức thuế tiêu thụ đặc biệt đối với các dòng xe dung tích nhỏ chỉ khoảng 35% và chi phí vận chuyển chưa tới 100 USD/xe. Nếu cộng toàn bộ chi phí và lãi, giá bán hợp lý với người dùng nên chỉ quanh mức 450 triệu đồng. Tuy nhiên, giá thực tế thường cao hơn từ 100 - 150 triệu đồng.
Ông Đào Khai Ngọc, chủ một showroom ô tô tại TP Thủ Đức (TP HCM), cho biết các hãng xe thường công bố mức giá từ thời điểm ra mắt sản phẩm và giữ nguyên trong suốt chu kỳ phân phối, bất chấp giá nhập giảm. Như mẫu Suzuki XL7 vẫn giữ nguyên giá bán 600 triệu đồng suốt 2 năm, Mitsubishi Xpander dao động từ 600 - 700 triệu đồng, trong khi giá xuất xưởng từ Indonesia chỉ khoảng 11.000 - 12.000 USD (chưa tới 350 triệu đồng). Toyota Avanza có giá thành sản xuất chỉ khoảng 9.000 USD (khoảng 230 triệu đồng) nhưng về Việt Nam được niêm yết từ 560 triệu đồng.
Theo bà Nguyễn Thị Hiền, Giám đốc chuỗi showroom Ô tô Hiền tại TP HCM, các hãng không muốn điều chỉnh giá niêm yết do lo ngại rủi ro khi thị trường hồi phục buộc phải tăng giá lại. Thay vào đó, họ chọn cách giảm giá gián tiếp bằng các chương trình khuyến mãi để tối ưu doanh thu theo từng thời điểm.
Người tiêu dùng chịu thiệt
Việc giá thành sản xuất tại Indonesia và Thái Lan liên tục giảm, bà Hiền giải thích là do họ có quy mô sản xuất lớn, chuỗi cung ứng nội địa phát triển và chi phí đầu tư đã được khấu hao. Ngoài ra, trước xu hướng tiêu dùng giảm toàn cầu, các hãng buộc phải cắt giảm giá xuất khẩu để duy trì sản lượng, nhất là với các dòng xe phổ thông.
Chuyên gia ô tô Nguyễn Minh Đồng cho rằng thị trường xe Việt Nam đang thiếu cạnh tranh nghiêm trọng, dẫn đến giá bán cao hơn khu vực từ 100 - 200 triệu đồng, dù các hãng vẫn có lãi. "Tỉ lệ lợi nhuận của nhà phân phối hiện ở mức quá cao, từ 21% - 27% giá trị xe, là điều khó chấp nhận" - ông nói.
Một nguyên nhân khác là những mẫu xe này đều thuộc nhóm bán chạy, được người tiêu dùng ưa chuộng. Doanh số tốt khiến nhà phân phối không có động lực điều chỉnh giá. Giá xe chỉ giảm khi sức mua lao dốc, điều chưa xảy ra với những cái tên như Xpander, XL7 hay Avanza.
ThS Trần Anh Tùng, giảng viên Trường ĐH Kinh tế - Tài chính TP HCM, nhận định có thể các hãng giữ giá để tối đa hóa lợi nhuận, bù đắp các chi phí khác. Khi nhu cầu thị trường vẫn ổn định, họ không cần dùng đến "vũ khí" giảm giá để kích cầu. Hậu quả là người tiêu dùng phải chịu thiệt.
Ngoài ra, sự thiếu minh bạch trong cấu trúc giá xe cũng khiến người tiêu dùng khó nắm được giá trị thực tế. Các doanh nghiệp thường không công khai rõ ràng giá nhập, chi phí và lãi gộp. Thêm vào đó, việc các hãng cùng định giá ở mức tương tự khiến người mua khó có lựa chọn tốt hơn, dễ bị "neo giá".
Theo chuyên gia Nguyễn Minh Đồng, thị trường cần được mở cửa rộng hơn, cho phép các tổ chức, cá nhân đủ điều kiện được nhập khẩu xe để tăng tính cạnh tranh. Đồng thời, nên có quy định giới hạn biên độ lợi nhuận sau thuế, chỉ cho phép chênh lệch giá bán - giá nhập ở mức tối đa 20% - 25%.
TRANH CÃI VẤN ĐỀ TRỐN THUẾ Ở CÁC CHUNG CƯ
Mới đây cơ quan thuế phạt Ban quản trị chung cư Conic Đông Nam Á hơn 119 tỉ đồng vì trốn thuế hơn 453 triệu đồng qua việc không lập 7.260 tờ hóa đơn khi cung cấp dịch vụ cho cư dân. Thực tế cho thấy, gần như 100% các chung cư đều dính lỗi này.
100% không xuất hóa đơn cho cư dân
Những ngày qua, thông tin Ban quản trị (BQT) chung cư Conic Đông Nam Á (H.Bình Chánh, TP.HCM) bị phạt hơn 119 tỉ đồng vì trốn thuế và không xuất hóa đơn cho cư dân trở thành chủ đề bàn luận sôi nổi trên mạng và tại hầu hết các chung cư khác.
Khảo sát của PV Thanh Niên với nhiều cư dân tại chung cư The Sun Avenue (TP.Thủ Đức) cho thấy dù đã về sinh sống nhiều năm nhưng họ chỉ nhận được thông báo đóng phí từ ban quản lý (BQL) là Công ty Savills Việt Nam. Sau khi đóng phí, cư dân được gửi một phiếu xác nhận thanh toán. Tất cả đều được gửi qua hộp thư điện tử (email) và không nhận được bất cứ hóa đơn nào từ BQT cũng như từ BQL chung cư.
Anh D.P, chủ căn hộ ở chung cư này cho biết mỗi tháng căn hộ của anh phải đóng khoảng 2,4 - 2,5 triệu đồng tiền phí, bao gồm phí quản lý căn hộ, tiền nước, dịch vụ thoát nước và xử lý nước thải, phí đậu xe ô tô và xe máy. Trong đó, phí quản lý mỗi tháng hơn 844.000 đồng, tiền nước khoảng 600.000 đồng, dịch vụ thoát nước và xử lý nước thải hơn 66.000 đồng, xe ô tô và xe máy là hơn 1,2 triệu đồng. Tiền điện hằng tháng cư dân sẽ đóng trực tiếp cho công ty điện lực.
Điều đáng nói, có những thời điểm như năm 2023, 2024, trong thông báo phí, anh và các cư dân khác bị thu thuế giá trị gia tăng (GTGT) cho tất cả các dịch vụ nói trên. Trong đó, phí quản lý chịu mức thuế 10%, nước sạch là 5%, dịch vụ thoát nước và xử lý nước thải là 8% và phí đậu xe ô tô là 8%. Cũng có những giai đoạn lại không thu thuế này. Dù phải đóng thuế GTGT, nhưng 2.894 hộ dân tại đây không ai được xuất hóa đơn cho dịch vụ mình đang sử dụng và đã thanh toán tiền.
"Mỗi tháng, tôi và các cư dân đều thanh toán tiền quản lý vào tài khoản ngân hàng của Công ty Savills Việt Nam là đơn vị được thuê quản lý tòa nhà. Nếu thanh toán không đúng hạn, nhà chúng tôi sẽ bị cắt điện, cắt nước. Chúng tôi chưa bao giờ được xuất hóa đơn cho các khoản tiền mình đã đóng dù có thời điểm chúng tôi bị thu thuế GTGT. Cư dân cũng đặt vấn đề liệu khi không xuất hóa đơn thì số tiền thuế nói trên sẽ đi đâu về đâu, có được nộp vào ngân sách nhà nước không hay BQL ăn hai đầu, vừa thu của cư dân vừa khấu trừ thuế với nhà nước?", anh D.P đặt vấn đề.
Tương tự, cư dân tại chung cư Sunrise City (Q.7) cũng khẳng định chưa bao giờ nhận được hóa đơn các loại dịch vụ như phí quản lý, tiền nước, tiền gửi xe dù tháng nào cũng đóng "đều đều" cho BQL là Công ty CBRE Việt Nam. Đưa cho chúng tôi xem thông báo thu phí của căn hộ V5 - 0604, chị Nhung - một cư dân tại đây cho biết mỗi tháng căn hộ của chị phải thanh toán hơn 2 triệu đồng, trong đó phí quản lý là hơn 1,5 triệu đồng, phí giữ 3 chiếc xe máy là hơn 265.000 đồng và tiền nước sinh hoạt là hơn 100.000 đồng. Tại khu chung cư này có những năm BQL thu thuế GTGT cho các dịch vụ trên gồm 10% cho phí quản lý, 5% cho nước sạch, 8% cho dịch vụ giữ xe, dịch vụ thoát và xử lý nước thải 20%. Dù thu phí và thuế của cư dân nhưng BQT cũng như BQL chưa một lần nào xuất hóa đơn cho gia đình chị.
Bà Đỗ Thị Loan, một cư dân khác, phản ánh bà dọn về đây sống từ năm 2012 đến nay nhưng chưa bao giờ BQT và BQL xuất hóa đơn dịch vụ cho bà cũng như các cư dân, trong khi bà vẫn phải đóng thuế GTGT cho các dịch vụ mình sử dụng tại chung cư. Quá bức xúc, một số cư dân đã gửi đơn thư khiếu kiện khắp nơi nhưng đến nay chưa có đơn vị nào xử lý. "Sau vụ chung cư Conic Đông Nam Á bị phạt hơn 119 tỉ đồng, tôi mong rằng cơ quan thuế đi kiểm tra tất cả các chung cư, trong đó có chung cư Sunrise City về việc thu phí, thuế và không xuất hóa đơn cho cư dân", bà Đỗ Thị Loan kiến nghị.
Tại một số chung cư khác, khi được hỏi, tất cả người dân đều trả lời chưa bao giờ được xuất hóa đơn dù tháng nào cũng đóng phí quản lý, tiền nước, tiền giữ xe.
BQT có phải xuất hóa đơn, đóng thuế?
Sở dĩ BQT chung cư Conic Đông Nam Á bị phạt hơn 119 tỉ đồng vì theo cơ quan thuế, từ tháng 5.2022 - 10.2024, tổng doanh thu phát sinh là hơn 5,6 tỉ đồng, số tiền thuế phải nộp là hơn 453 triệu đồng. Trong đó, thuế GTGT là hơn 225 triệu đồng và thuế thu nhập doanh nghiệp là hơn 227 triệu đồng. BQT cũng không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ cho 242 căn hộ, với tổng số hóa đơn là 7.260 tờ.
Lãnh đạo một công ty bất động sản khẳng định: Gần như 100% các chung cư mà đại diện là BQT hiện nay không xuất hóa đơn cho cư dân. Vậy nên những ngày qua, sự kiện BQT chung cư Conic Đông Nam Á bị xử phạt hơn 119 tỉ đồng do không xuất hóa đơn đang thu hút sự chú ý mạnh mẽ từ dư luận. Đây là một tình huống pháp lý khiến nhiều BQT và các đơn vị quản lý vận hành nhà chung cư rất băn khoăn, đặc biệt khi xét đến tư cách pháp lý và chức năng tài chính của tổ chức này theo luật. BQT không có chức năng kinh doanh và là một tổ chức hoạt động phi lợi nhuận. Điều này cũng đồng nghĩa với việc không cần xuất hóa đơn cho mục đích kinh doanh như những doanh nghiệp thông thường khác.
Theo luật, việc quản lý vận hành nhà chung cư bắt buộc phải được thực hiện bởi một công ty có chức năng quản lý vận hành nhà chung cư (gọi là BQL). Như vậy, toàn bộ quá trình quản lý vận hành nhà chung cư, bao gồm cả việc thu các loại phí như phí quản lý, phí giữ xe, tiền điện, nước… đều phải do BQL thực hiện. Đồng thời, kinh phí quản lý vận hành tại chung cư cũng phải do đơn vị quản lý vận hành đảm nhận quản lý. Do đó, việc xuất các loại hóa đơn liên quan đến việc quản lý vận hành cũng phải do BQL thực hiện. BQT chung cư chỉ thực hiện quản lý kinh phí quỹ bảo trì và đại diện cư dân thực hiện các công tác bảo trì nhà chung cư.
Hơn nữa, cho dù thực tế BQT có đứng ra thực hiện các công việc thu, chi tại chung cư thì về bản chất hoạt động thu, chi này cũng chỉ là hoạt động thu hộ. Bởi BQT là đại diện cư dân, không phải là một tổ chức độc lập với cư dân, chủ sở hữu của chung cư, bản chất của BQT chính là cư dân, là người sử dụng đầu cuối của dịch vụ. Do đó BQT không thể tự cung cấp dịch vụ và xuất hóa đơn cho chính mình. Theo vị tổng giám đốc công ty bất động sản nói trên, nếu quan niệm BQT như doanh nghiệp và phải đóng thuế thu nhập doanh nghiệp nữa thì e rằng bất hợp lý, khác nào cư dân phải bỏ thêm tiền đóng thuế cho nhà nước (ngoài tiền thuế VAT) đối với các khoản do mình đóng góp để chi phục vụ đời sống, sinh hoạt của mình tại chung cư.
NHÀ MẶT PHỐ TRUNG TÂM HÀ NỘI 'NÓNG' TRỞ LẠI, SIÊU ĐẮT ĐỎ VẪN HÚT KHÁCH MUA
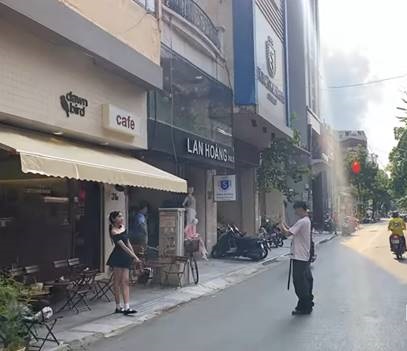
Thời gian qua, trong khi các phân khúc khác liên tục tăng giá thì nhà mặt phố Hà Nội lại im ắng do vốn đã quá đắt đỏ nhưng gần đây tình hình đã đảo chiều.
Giá tăng mạnh, đắt ngang nhà liền kề ven đô
Theo số liệu của PropertyGuru Việt Nam, giá bán nhà mặt phố Hà Nội đang tăng mạnh. Ở thời điểm quý I/2025, nếu so với quý I/2023, giá đã tăng 30%, từ mức trung bình là 337 triệu đồng/m² lên 437 triệu đồng/m². Mức giá này ngang ngửa nhà liền kề ở ven đô.
Cụ thể, tại quận Ba Đình, trên những tuyến đường lớn như Nguyễn Công Hoan, giá bán dao động 430-520 triệu đồng/m², tăng 15% so với cùng kỳ năm ngoái; trên đường Cao Bá Quát, giá nhà tăng từ 240-320 triệu đồng/m² lên 280- 370 triệu đồng/m², đạt mức tăng 12-15%; trên phố Ngọc Hà giá từ 310-540 triệu đồng/m² lên 360-620 triệu đồng/m; phố Kim Mã từ 400-680 triệu đồng/m² lên 440-730 triệu đồng/m².
Tại quận Đống Đa, giá nhà mặt phố cũng thiết lập mặt bằng mới. Trong khoảng 1 năm, giá nhà mặt phố Hoàng Cầu tăng từ 380-470 triệu đồng/m² lên 425-516 triệu đồng/m². Nhà mặt phố Yên Lãng tăng từ 330-490 triệu đồng/m² lên 370-560 triệu đồng/m². Nhà mặt phố Hoàng Ngọc Phách cũng tăng giá từ 350-370 triệu đồng/m² lên 380-440 triệu đồng/m².
Riêng nhà mặt phố Huỳnh Thúc Kháng tuy mặt bằng đã cao nên mức tăng chỉ khoảng 7-10%, nhưng cũng đã lập nên mặt bằng giá mới, từ 520-710 triệu đồng/m² lên mức 550-770 triệu đồng/m².
Mức tăng 10-15% trong vòng một năm cũng được ghi nhận với nhà phố quận Cầu Giấy. Trên phố Duy Tân, tùy từng vị trí và diện tích, giá nhà đã tăng từ 230-520 triệu đồng/m² lên mức trung bình là 265-580 triệu đồng/m². Nhà mặt phố Hoàng Quốc Việt cũng tăng giá từ 380-550 triệu đồng/m² lên 420-600 triệu đồng/m². Nhà mặt phố Nguyễn Văn Huyên thiết lập mặt bằng mới, từ 365-570 triệu đồng/m² lên 400-620 triệu đồng/m².
Vì sao nhà mặt phố hút khách?
Chị Nguyễn Thị Hân, môi giới nhà mặt phố quận cầu Giấy tỏ ra bất ngờ khi thấy lượng người tìm hiểu và hỏi mua phân khúc này đã tăng gấp đôi, thanh khoản cũng tăng khoảng 20% so với cuối năm ngoái.
Theo chị, nhà mặt phố trung tâm Hà Nội thường kén khách hơn các phân khúc khác như nhà riêng trong ngõ hay chung cư do giá thành cao, tổng giá thành lên tới hàng chục tỷ đồng mỗi căn. Vì thế, sự sôi động gần đây rất có thể do hiệu ứng sốt nóng của đất nền hay một số dự án đô thị đã tác động tới nhà phố, khiến phân khúc này tăng giá và cũng được quan tâm hơn.
Chung nhận xét, anh Phạm Hoàng Cường, môi giới nhà mặt phố quận Đống Đa cho biết, lãi suất rẻ và các tín hiệu khởi sắc của thị trường ngày càng rõ nét đã khiến nhà đầu tư có tâm lý tự tin hơn với loại hình nhà giá "khủng" này.
Trong bối cảnh hiện tại, với mức giá từ 20 tỷ đồng/căn, nhiều nhà đầu tư đang phân vân giữa biệt thự, liền kề ở các khu đô thị và nhà mặt phố khu trung tâm. Và với khả năng khai thác dòng tiền ngay lập tức từ việc cho thuê, nhà phố đang chiếm ưu thế.
Anh Cường cũng cho rằng giá nhà phố khu trung tâm Hà Nội sẽ tiếp tục đi lên trong thời gian tới do sự cạn kiệt quỹ đất của khu vực này sẽ khiến thị trường không thể có thêm cung mới. Cùng với đó, bảng giá đất được điều chỉnh hàng năm cũng sẽ khiến giá nhà phố tăng theo sự điều chỉnh.
Trong khi đó, theo môi giới Nguyễn Ngọc Giao (quận Ba Đình), nguyên nhân khiến nhà mặt phố hút khách thời gian gần đây là do giá của phân khúc liền kề, biệt thự tại nhiều vùng ven Hà Nội đã bị đẩy lên quá cao. Nếu như trước kia, chỉ cần khoảng 6 - 7 tỷ đồng là có thể mua được 1 căn liền kề từ 80 - 100 m² tại các khu vực vùng ven thì nay giá của các căn liền kề này rơi vào trên dưới 15 tỷ đồng, tương đương với giá của 1 căn nhà mặt phố trung tâm Hà Nội.
Đơn cử, 1 căn liền kề tại huyện Gia Lâm có diện tích 70m², hiện đang được rao bán với giá 310 triệu đồng/m², tương đương gần 22 tỷ đồng. Với số tiền này, khách mua có thể lựa chọn 1 căn nhà mặt phố Đội Cấn (quận Ba Đình) với diện tích gần 70m2.
" Nhà phố ở nội thành Hà Nội luôn có mức tăng trưởng tốt, khả năng cho thuê và có dòng tiền tốt hàng tháng. Đặc biệt, tính thanh khoản cao ngay cả khi thị trường trầm lắng. Trước đây phân khúc này thường được ít nhà đầu tư quan tâm vì mức giá cao, nhưng hiện tại, khi giá tất cả các phân khúc đều tăng mạnh, đặc biệt nhiều nhà liền kề, biệt thự ven đô cũng có giá ngang ngửa thì nhiều nhà đầu tư lại quay trở lại với nhà phố ", anh Giao nhận định.
Cẩn trọng nguy cơ chôn vốn
Ông Nguyễn Quốc Anh, Phó tổng giám đốc PropertyGuru Việt Nam phân tích, nhà mặt phố Hà Nội luôn là một phân khúc bất động sản bền vững, có giá trị nhất ngay cả khi thị trường ảm đạm. Đặc biệt, nhà mặt phố là loại hình rất nhạy với khả năng cho thuê.
Ông Nguyễn Văn Đính, Chủ tịch Hội Môi giới Bất động sản Việt Nam cũng đánh giá nhà phố hay các bất động sản có giá trị thương mại khu vực lõi trung tâm thủ đô dù vô cùng đắt đỏ nhưng luôn được giới đầu tư quan tâm, tìm kiếm bởi họ hiểu rằng, theo thời gian, tính khan hiếm sẽ khiến chúng tăng trưởng vượt bậc về giá trị hơn bất kỳ một kênh đầu tư tích sản nào.
Tuy nhiên, nhà phố là phân khúc dành cho những người có dòng tiền mạnh, tầm nhìn dài hạn. Dù tiềm năng tăng giá và thanh khoản tốt nhưng do đắt tiền nên rủi ro “chôn vốn” là rất hiện hữu, vì vậy tuyệt đối không vay vốn để đầu tư.
Một điểm đáng chú ý khác là nhà phố giữ giá rất tốt nhưng ngược lại biên độ tăng giá lại thấp hơn so với các loại hình khác. Cụ thể, khi thị trường tốt, các phân khúc khác có thể tăng 30-100%/năm, thì phân khúc này cũng chỉ tăng trung bình 15-20%/năm.
Ông Nguyễn Thế Điệp - Phó Chủ tịch Câu lạc bộ bất động sản Hà Nội cũng cho rằng, các phân khúc như nhà mặt phố, nhà nguyên căn đang là phân khúc có khả năng giữ dòng tiền tốt, an toàn trong bối cảnh thị trường bất động sản dần phục hồi.
Theo ông Điệp, nhược điểm của loại hình này là có mức giá bán khá cao, lên đến hàng chục tỷ đồng/căn nên rất kén khách giao dịch, mua bán. Muốn tối ưu lợi nhuận, người mua nhà phố Hà Nội nên tìm hiểu kỹ pháp lý, chất lượng công trình nhà phố, hoặc khi đã sở hữu nhà thì người mua có thể cho thuê, tận dụng kinh doanh, buôn bán.
NGÂN HÀNG LIỆU CÓ "HỤT HƠI" LỢI NHUẬN TRONG NĂM 2025?
Lợi nhuận ngân hàng khởi sắc đầu năm 2025, song nhiều ngân hàng nhỏ vấn đối mặt với nguy cơ "hụt hơi" khi cạnh tranh gia tăng, nợ xấu leo thang và áp lực từ môi trường vĩ mô đè nặng.
Trong quý I/2025, mặc dù nền kinh tế đối mặt với nhiều thách thức, nhưng hệ thống ngân hàng Việt Nam vẫn ghi nhận sự phục hồi tích cực. Nhờ vào khả năng kiểm soát tốt chi phí và linh hoạt trong hoạt động tín dụng, nhiều ngân hàng đã đạt được mức lợi nhuận tăng trưởng mạnh, làm sáng lên bức tranh tài chính của ngành.
SeABank tiến vào top 10 lợi nhuận
Ba tháng đầu năm 2025, lợi nhuận trước thuế của 27 ngân hàng đã tăng khoảng 14,5% so với cùng kỳ năm trước lên hơn 82.500 tỷ đồng. Ngoài 5 ngân hàng ghi nhận lợi nhuận sụt giảm là OCB (giảm 27%), PGbank (giảm 17%), VIB (giảm 12%), Techcombank (giảm 7%) và ACB giảm 6% thì các ngân hàng còn lại đều ghi nhận mức tăng trưởng dương về lợi nhuận.
Kỳ này, SeABank đã tiến vào bảng xếp hạng top 10 lợi nhuận ngân hàng với mức lợi nhuận tăng mạnh gấp 2,9 lần cùng kỳ lên 4.350 tỷ đồng. Thay thế cho vị trí của một ngân hàng khác là LPBank.
Đứng đầu bảng xếp hạng vẫn là cái tên quen thuộc, ông lớn quốc doanh Vietcombank ghi nhận lợi nhuận trước thuế quý I/2025 đạt 10.859 tỷ đồng, tăng 1% so với cùng kỳ năm trước. Mặc dù chi phí hoạt động tăng 11%, Vietcombank vẫn duy trì đà tăng trưởng nhờ vào việc giảm mạnh chi phí dự phòng rủi ro.
Theo sát sau Vietcombank là MB với lợi nhuận 8.386 tỷ đồng, gấp 1,4 lần so với cùng kỳ, vượt qua cả 2 Big4 khác là BIDV và VietinBank. Tại ĐHĐCĐ thường niên 2025 vừa qua, ông Phạm Như Ánh - CEO MB chỉ ra con số tăng trưởng trên đến từ sự tăng trưởng đồng đều của tất cả các mảng hoạt động ngân hàng.
Đồng thời, quý I năm trước đó là thời điểm khó khăn nhất của ngành tài chính ngân hàng, còn từ quý II/2024 đến nay, tình hình kinh doanh đã khởi sắc hơn.
Dù lợi nhuận chỉ tăng thêm 0,3 điểm % so với quý trước, BIDV vẫn đứng thứ 3 trong bảng xếp hạng lợi nhuận với mức lãi trước thuế 7.413 tỷ đồng.
Kỳ này, lợi nhuận của Techcombank đã giảm 7% so với cùng kỳ xuống 7.236 tỷ đồng, tụt xuống vị trí thứ tư trong bảng xếp hạng. Ngay sau đó là VietinBank với lợi nhuận đạt 6.582 tỷ đồng, tăng trưởng 10% so với cùng kỳ.
HDBank đứng thứ 6 trong bảng xếp hạng với lợi nhuận trước thuế 5.355 tỷ đồng. Các vị trí còn lại chốt bảng xếp hạng lần lượt là VPBank, ACB, SHB và SeABank với mức lợi nhuận lần lượt là 5.015 tỷ đồng, 4.600 tỷ đồng, 4.400 tỷ đồng và 4.350 tỷ đồng.
Ngân hàng nhỏ có phần "hụt hơi" lợi nhuận
Nhận định về xu hướng lợi nhuận ngân hàng trong thời gian tới, PGS.TS Nguyễn Hữu Huân - Giảng viên cao cấp Đại học Kinh tế Tp.HCM nhận định, trước đó trong năm 2024, ảnh hưởng từ nợ xấu tăng nhanh và hoạt động tín dụng phần nào ảnh hưởng đến lợi nhuận ngân hàng.
Tuy nhiên tổng thể, lợi nhuận ngân hàng vẫn sẽ có xu hướng tăng, nhưng có sự phân hóa. Các ngân hàng lớn vẫn sẽ ghi nhận mức lợi nhuận tăng trưởng khả quan.
Dù vậy, ngân hàng nhỏ có phần "hụt hơi" bởi dù tỉ lệ nợ xấu tăng cao là câu chuyện của cả hệ thống, nhưng ngân hàng nhỏ có khả năng chống chịu, sức đề kháng yếu hơn so với các ngân hàng lớn, nên của để dành không nhiều, bị ảnh hưởng nhiều hơn.
Theo dự báo của Công ty Chứng khoán MBS, lợi nhuận ngành ngân hàng dự báo tăng trưởng 15% so với cùng kỳ năm trước nhờ tín dụng đã bắt đầu tăng tốc ngay từ đầu năm.
Theo bà Đỗ Minh Trang - Giám đốc phòng phân tích ACBS, ngành ngân hàng tiếp tục thể hiện sức chống chịu tốt trước những sức ép đến từ biến động vĩ mô quốc tế, cũng như nền kinh tế trong nước chịu tác động lớn từ cuộc khủng hoảng BĐS và TPDN năm 2022-23.
ACBS dự báo lợi nhuận trước thuế 2025 của các ngân hàng sẽ tăng trưởng 14,9% so với cùng kỳ, chậm lại đôi chút so với mức tăng trưởng 16,2% dự kiến của năm 2024.
Nhóm ngân hàng có tỉ trọng cho vay bán lẻ cao sẽ có mức tăng trưởng lợi nhuận tốt hơn so với trung bình ngành nhờ sự phục hồi của cầu tiêu dùng trong năm nay.
Trong bối cảnh các ngân hàng đều chịu nhiều áp lực cạnh tranh ngày càng gia tăng từ môi trường vĩ mô, bao gồm cả những ảnh hưởng tiềm ẩn của thuế quan Mỹ, để tối ưu hóa lợi nhuận, PGS.TS Nguyễn Minh Phương - Phó trưởng Bộ môn Kế toán Ngân hàng, Khoa Ngân hàng, Học viện Ngân hàng chỉ ra các đơn vị cần chủ động, linh hoạt để ứng phó kịp thời và hiệu quả.
Theo đó, các ngân hàng cần rà soát nguồn lực, cần thực hiện quản trị rủi ro tín dụng chặt chẽ, bài bản trước, trong và sau khi cho vay một cách thận trọng nhằm hạn chế nợ xấu phát sinh, ảnh hưởng không tốt đến lợi nhuận của ngân hàng.
Đa dạng hóa các nguồn thu, giảm sự phụ thuộc vào thu lãi cho vay, gia tăng các nguồn thu phi tín dụng, nâng cao trải nghiệm của khách hàng phổ thông.
Trước bối cảnh chuyển đổi số đang diễn ra mạnh mẽ như hiện nay, các ngân hàng cần nắm bắt ứng dụng các công nghệ mới vào tự động hóa quy trình công việc, cung ứng sản phẩm số để nâng cao trải nghiệm người dùng, tăng trưởng nguồn thu dịch vụ và đáp ứng yêu cầu cạnh tranh.
Đặc biệt, khi chính sách thuế của Mỹ được dự báo có tác động ảnh hưởng đến nhiều ngành nghề, các ngân hàng cần rà soát, một mặt nghiên cứu tái cơ cấu danh mục tín dụng, xem xét tỉ trọng cho vay các doanh nghiệp phụ thuộc nhiều vào thị trường Mỹ, đồng thời dịch chuyển sang nhóm khách hàng ít bị ảnh hưởng hoặc được hưởng lợi khi chính sách thương mại và thuế quan thay đổi.
Mặt khác tư vấn và đồng hành với các khách hàng xuất khẩu để nghiên cứu mở rộng thị trường sang các nước, giảm sự phụ thuộc vào thị trường Mỹ.
Nguồn: CafeF; Thanh Niên; Soha; Người Đưa Tin
Về trang trước



Đọc nhiều nhất
Việt Nam: Đề nghị kỷ luật Sử Ngọc Anh; Cáp treo mới 16.234 tỷ; Thiên đường nghỉ dưỡng; Cựu Phó TGĐ Ngân hàng VNCB trốn truy nã; Đấu giá biệt thự Chủ tịch AIC
Việt Nam: Ngọc nữ lọt top mỹ nhân đẹp nhất thế giới; Đường dây rửa tiền xuyên quốc gia; Quy hoạch công viên Thủ Lệ; Thánh đường 5.000 người trước ngày khánh thành
Người Việt hải ngoại: Mỹ nhân mở tiệc 3 ngày 3 đêm ở Mỹ; Du học sinh tốt nghiệp ở Bắc Kinh, về quê làm khu công nghiệp; Đại hội Phụ nữ vùng Kansai, Nhật Bản
Người Việt hải ngoại: Thiên Ân dự đám cưới Kỳ Duyên; Con gái NSND Trần Hiếu sinh con ở Mỹ; Nàng Hậu được ĐH Anh vinh danh; Trại sách cộng đồng ở Nhật; Gắn kết cộng đồng ở châu Âu
Việt Nam: Vùng biển hoang sơ thành thiên đường du lịch; Chiến lược tích trữ vàng; Tân hoa hậu Miss Universe Vietnam bị phạt; Khởi tố lãnh đạo doanh nghiệp 3.600 tỷ
Người Việt hải ngoại: Dàn sao Kiều Nữ Và Đại Gia sau 18 năm; Nữ nghệ sĩ rời Mỹ về nước; Những ngày biểu tình ở Pháp; Luật Người lao động làm việc ở nước ngoài theo hợp đồng
Người Việt hải ngoại: Cộng đồng người nước ngoài lớn thứ hai tại Nhật; Bà chủ chuỗi nhà hàng ở Bỉ; Techcombank triển khai giải pháp nhận tiền quốc tế; Cùng chồng Đức bỏ phố về quê
Người Việt hải ngoại: NSƯT biệt thự cả Việt Nam, Mỹ; 2 năm liền giành HCV Olympic Toán; Du học sinh quá hạn visa ở Hàn; V.League phát hiện báu vật; HIU mở cơ hội tại Đức, Nhật
Lên đầu trang
Bình luận và đánh giá
Gửi nhận xét đánh giá